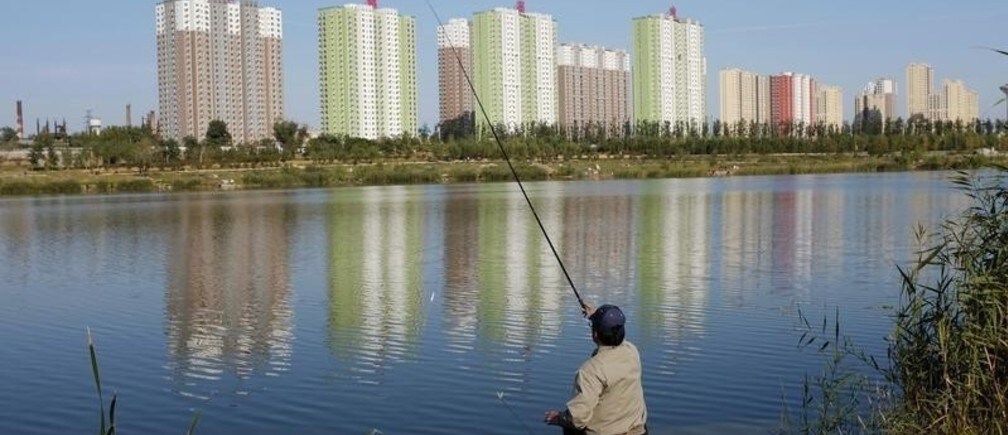
多年来,中国房地产业一直令人严重担忧,房价飙升引发了住房市场过热的担忧。但随着房价涨幅放缓,政府遏制房地产风险的努力似乎终于见效。当前的危险在于,住房市场可能崩盘,并连带拖累中国的经济前景。
为控制房价上涨,中国政府已实施九项不同政策,但并非所有政策都达到了预期目的。尽管首次购房者限贷,以及在北京或上海等一线城市购房的最低居住年限要求有助于抑制需求,但限制向房地产开发商放贷、对房产交易征收新税等供给端措施却适得其反。
这一有缺陷的做法使中国房价持续稳步上涨,助长了重大房地产泡沫,尤其是在一线城市。北京普通居民需要将全部收入储蓄34年,才能全款购买一套住房。在上海和广州,相应年限分别为29年和27年,远高于其他主要国际城市。
人们普遍预期这一趋势将持续,因此即使租金回报率不足房产市场价值的2%,房主仍然保留房产。但随着房地产行业终于面临下行,重新审视这一投资策略的时机已经到来。
2014年前四个月, 住房销售 同比下降近7%,同时 新开工建筑面积 下降超过22%。因此,房价的下行压力正在加大。
在正常时期,公众和官员都会欢迎这一趋势。但在经济表现疲软之际,中国无法承受房地产业的崩溃,该行业至少占整体增长的30%。事实上,尽管中国政府已表示愿意在推进结构性改革和再平衡的过程中牺牲部分增长,但住房市场崩盘对金融部门的冲击,将使增长放缓超出可接受的限度。
这一冲击在一定程度上反映了中国政府期待已久的利率市场化举措的高度问题性质。中国并未采取直接方式,即取消对银行设定的利率上限,而是允许影子银行蓬勃发展,从而实现了利率市场化。因此,大量非银行金融机构,如财富管理公司和网络金融服务提供商,现正以高收益承诺吸引小额投资者。更糟的是,货币当局为推动中国经济去杠杆而收紧了信贷供应。
尽管利率市场化和去杠杆对中国经济的长期健康至关重要,但借贷成本急剧攀升,正迫使许多低风险企业退出市场,这些企业无法提供足够高的回报率。与此同时,大量依赖影子银行机构借款的房地产开发商,基于房价将持续稳步上涨的假设,可能难以偿还债务;房价急剧下跌必然导致违约。鉴于正规银行部门提供了影子银行融资的很大一部分,这可能引发连锁反应,波及整个金融部门。
许多人仍然相信,中国政府拥有全球最大的外汇储备和几乎不受制约的权力,能够防止重大金融危机。但 快速发展的温州市所发生的金融危机,由坏账引发,表明情况并非如此,尤其是因为经济尚未完全复苏。没有理由相信,类似危机不可能在全国范围内发生。
为避免此类结果,中国领导层必须迅速采取逆周期措施。它们应首先取消对房地产行业的非市场化限制,这些限制不仅对经济造成严重扭曲,也对人们的生活造成了扭曲,甚至出现夫妻暂时离婚以获得购买额外住房资格的情况。
谈及房地产业,中国政府的目标一直正确,但策略却有误。现在是让意图与行动保持一致的时候了。否则,中国的金融部门,乃至整个经济,都将受损。
作者:姚洋是北京大学国家发展研究院院长、北京大学中国经济研究中心主任。
图片:一面中国国旗出现在河南省郑州一处在建公寓附近。REUTERS/Donald Chan




