央行在推动实现气候变化政策目标方面的作用日益关键。
将气候相关风险纳入监管框架仍具挑战性,但各国央行已开始率先行动。
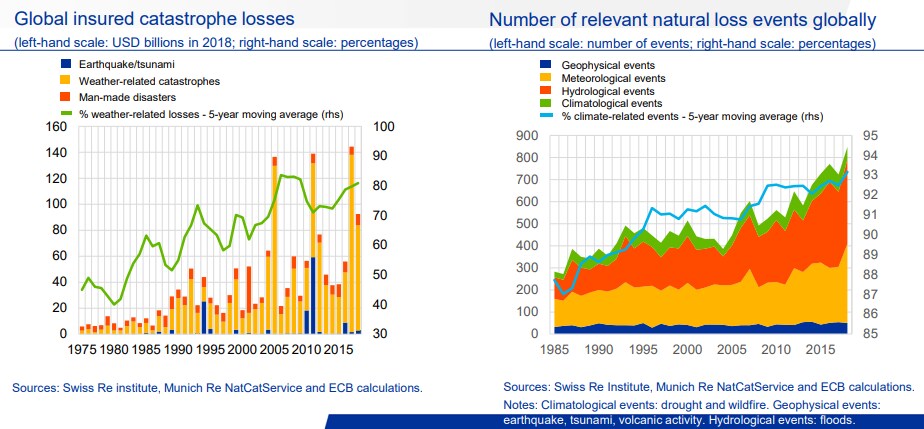
将气候变化纳入宏观经济建模和投资决策的理由从未如此充分。洪水和风暴等极端天气事件如今更加频繁,其对增长和通胀的影响在全球范围内日益明显并被切身感受。近期研究表明,气候变化可能通过增加中长期银行危机的发生频率,对全球银行体系的稳定性产生重大影响。
银行业在使实体经济与《巴黎协定》的目标保持一致方面发挥着关键作用,该目标是将全球变暖幅度限制在远低于2°C的水平,并于2050年实现碳中和。然而,即便全球已有这一认识,化石燃料融资仍在持续。近期一份报告发现,尽管政治上大力推动更多绿色投资和提高投资透明度,全球最大的60家商业银行和投资银行仍已向化石燃料行业承诺投入超过3.8万亿美元。
这一情况更加令人担忧,因为它会直接对金融体系产生影响。事实上,气候变化正通过两个主要渠道影响金融市场参与者:一是物理风险,例如对基础设施和土地的破坏;二是转型风险,即在向低碳经济转型的过程中,气候政策、技术和消费者偏好发生变化所带来的风险。这两种趋势都具有宏观经济和金融层面的影响,并对央行的主要目标(价格稳定和整体金融稳定)产生重要影响。
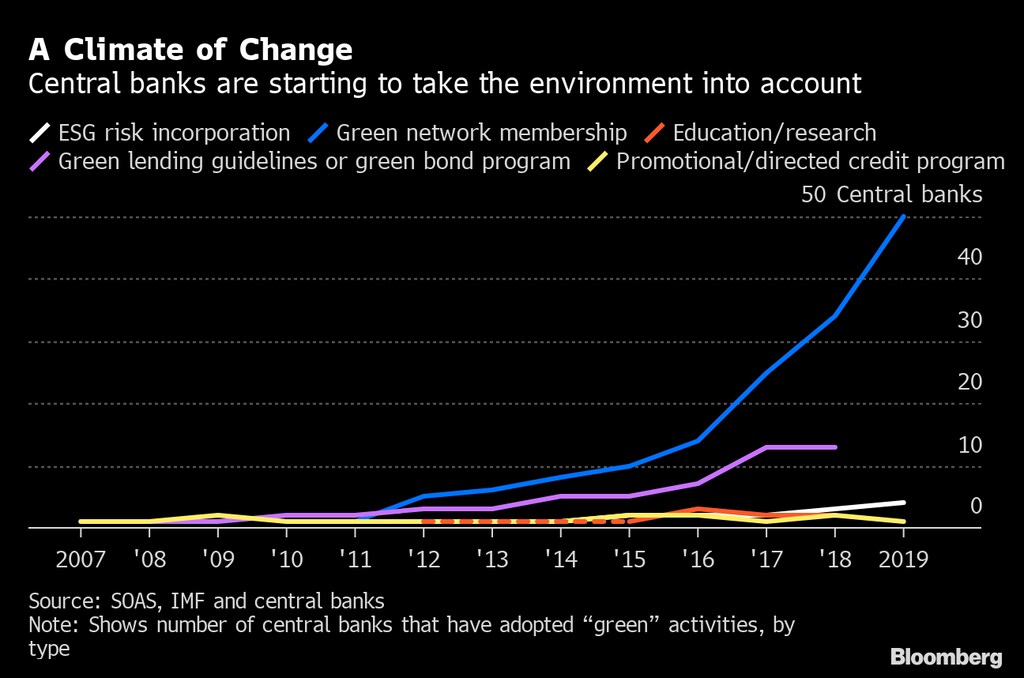
因此,各国央行日益认识到其在应对气候变化风险方面的重要作用,并已取得一些重要创新成果。欧洲中央银行(ECB)已成立新的气候变化中心,彰显其对气候变化政策的承诺,并可能预示其职责范围将发生变化;在银行监管方面,该行正计划开展一项气候压力测试,以评估未来30年欧洲银行业所受的影响。
世界经济论坛在应对气候变化方面做了哪些工作?
此外,英国英格兰银行近期成为首家将气候变化纳入其政策职责范围的央行,标志着央行职责的一次历史性转变。2021年1月,美国联邦储备委员会设立了两个委员会,分别应对气候影响:金融稳定气候委员会和监管气候委员会,分别处理宏观和微观层面的气候相关风险。2021年4月初,巴塞尔委员会发布了两份分析报告,探讨气候相关金融风险的传导渠道和气候测量方法。
尽管如此,目前在将气候风险驱动因素与银行风险敞口相联系,以及可靠地估算并将气候相关风险纳入监管框架方面,仍存在重大挑战。尽管已开发出一系列现有方法,但争议主要源于估算过程,以及需要收集与气候变化长期性质相关的可靠数据。
多家央行目前已明确表示,需要改进并统一气候风险定价技术,并提高金融资产和资产负债表中气候风险的透明度。
目前,气候相关财务信息披露工作组由二十国集团金融稳定理事会设立,旨在从金融稳定角度审视气候变化,该工作组鼓励金融市场参与者以其建议为框架披露气候相关风险。此外,今年的二十国集团可持续金融研究小组已将盘点现有可持续发展报告倡议以及识别可持续投资的不同方法列为其工作成果之一。
规范气候相关信息披露并使其强制化,可能为改进气候风险定价提供重要动力。这一标准化趋势反过来可能推动在各政策领域采用统一的工具和创新性金融工具。
此外,央行与监管机构绿色金融体系网络(NGFS)是一个不断扩大的央行和监管机构团体,目前由来自世界各地的89个成员和13个观察员组成,已着手将气候相关风险纳入监管和金融稳定监测。2021年3月,该网络发布了一套指标,用以追踪和了解各国金融体系如何变得更加绿色。
部分央行,尤其是新兴经济体的央行,已在考虑更为复杂的政策措施,例如绿色信息披露和准备金要求。黎巴嫩中央银行已采用差别化准备金要求,目的是影响信贷分配,使其更多流向可再生能源和能效投资。
同样,央行可以积极推动绿色差别化资本要求和逆周期资本缓冲,以确立对碳风险的正确定价。巴西中央银行是首批就其宏观审慎监管框架发布具有约束力修正案的央行之一,这些修正案将环境损害和风险敞口纳入考量。
尽管仍需开展更多工作,且各国的承诺可能有所不同,但央行官员日益意识到自身在缓解气候变化风险方面的作用,现在正是分步推进实施的关键时刻。
本文所表达的观点仅代表作者本人,不一定代表其所任职机构的立场。




