2001年9月11日,美国货币市场意外关闭。大量美元投资依赖美国货币市场融资续作的外国银行陷入危机。美联储通过一项新颖的紧急流动性安排解决了这一问题:美联储通过互换额度向加拿大银行、英格兰银行和欧洲央行提供最高900亿美元的贷款,以对方本币作为交换;随后,这些央行再将美元贷给各自辖区内的银行。一个月后,货币市场重新开放,互换额度随之关闭,流动性危机得以避免。
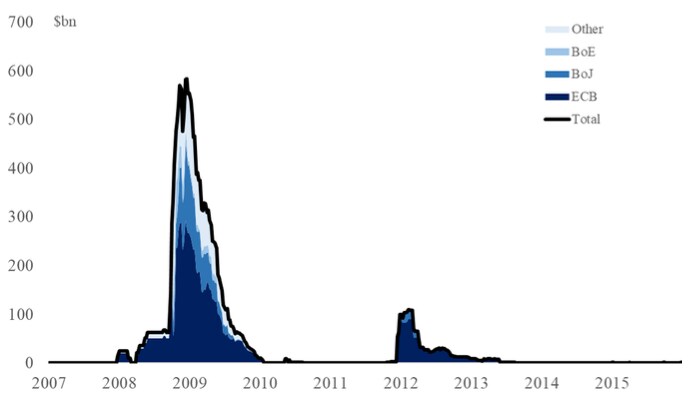
金融危机爆发后,各国央行重新启用了这一工具。2007年,已依赖美国货币市场的欧洲银行需要流动性援助。12月,美联储与欧洲央行安排了200亿美元的互换额度;不到一年,又有另外12家央行加入。2008年9月至2009年1月期间,互换额度得到大量使用,规模峰值达到5860亿美元(图1)。2013年10月,美联储与五家发达经济体央行——加拿大银行、英格兰银行、日本银行、欧洲央行和瑞士国家银行——将互换额度确立为规模未公开的永久性常设安排。
图1美联储通过互换额度提供的美元贷款
在近期的一篇论文中,我们从三个维度分析了这些互换额度发挥的作用:央行操作、金融市场和宏观经济(Bahaj and Reis 2018)。为便于具体分析,我们聚焦于美联储提供的美元互换额度。这些额度在危机期间及之后占据了绝大部分活动。互换额度并不限于美元。例如,瑞士国家银行已与波兰和匈牙利央行建立互换额度,中国人民银行则建立了涉及40多个国家的互换额度网络。目前,全球央行之间估计有160项双边互换额度,它们是全球金融架构的重要组成部分(di Mauro and Zettlemeyer 2017)。
央行操作
互换额度通常按以下方式运作:美联储按当日汇率向接受方央行提供美元,换取等值的对方货币。两家央行约定,在一段时间后(通常为一周至三个月),按最初的汇率相互换回各自的货币。美联储设定美元贷款利率并收取利息。接受方央行再以相同期限和利率,将美元贷给其辖区内的金融机构。接受方央行要求的抵押品与其本币流动性安排相同。如果金融机构违约,接受方央行要么买入美元以履行互换协议,要么在未能付款时失去存放在美联储的货币。
动用互换额度会增加美元货币供应量。由于这满足了接受方国家银行对美元需求的增长,原则上与控制通胀相一致。接受方央行的货币不会进入流通,而是由美联储持有,因此不会直接影响货币政策。两家央行均不面临汇率或利率风险。对美联储而言,信用风险完全来自接受方央行。接受方央行也面临信用风险,但不高于其其他流动性安排所带来的风险。
互换额度并非汇率干预,也无须用于解决经常账户失衡,更不要求参与央行承担异常风险。它是一项向接受方国家银行提供美元的流动性安排。接受方央行的参与是一种新颖做法——由其负责监控、选择抵押品并执行还款。这种任务分工有其合理性:这项流动性操作涉及美元货币基础,但借款银行由接受方央行监管,而后者掌握有关其偿付能力等情况的更充分信息。
互换额度也有替代方案。首先,大型外国银行可能可以直接使用美联储的贷款安排。但对银行而言,互换额度更有利,因为使用情况保密,而且无须将抵押品转移至美国分行或子公司。美联储则受益于监控职能的外包;事实上,美联储曾对通过贴现窗口向外国银行放贷持审慎态度(FOMC 2011)。
其次,接受方央行可以放贷外汇储备。如果储备不足,还可以通过私人市场借入美元来补充。不过,私人借款不会增加美元货币基础,而且会发生在金融中介机构承压之时,可能推高成本。
第三种方案是,接受方国家的银行向接受方央行借入本币,再利用衍生品合约消除外汇风险。如果有担保的利率平价(CIP)成立,这种“合成”美元借款不会产生额外成本。但危机期间CIP失灵了(Du et al. 2018),因此,例如通过私人外汇互换借入欧元并将资金转换为美元,成本高于直接借入美元。此外,互换额度意味着接受方央行成为两种不同货币的贷款方。正如我们接下来要讨论的,这会对CIP产生影响。
金融市场
考虑以下交易:接受方国家的一家银行通过互换额度向其央行借入美元。随后,该银行按当日即期汇率用美元买入本币,并签订远期合约,在贷款到期时将本币换回美元。它将本币存入本国央行的存款便利,赚取准备金利息。
所有借贷都涉及央行。这笔交易没有风险(忽略远期合约中微不足道的交易对手风险)。根据无套利原则,银行不应从中获利。然而,CIP偏离幅度等于即期汇率与远期汇率之差,加上本币利率与美元利率之差。如果CIP偏离幅度超过互换额度利率与美元利率之差,再加上本币利率与准备金利率之差,那么这笔交易就能获利。
因此,互换额度为CIP偏离幅度设定了上限。这与一项标准结论相一致:央行的本币贷款便利会为银行间利率设定上限。其依据也类似,都是无套利逻辑。期限、抵押品和监管方面的细节可能造成额外的价差,但上限这一结论仍然成立。
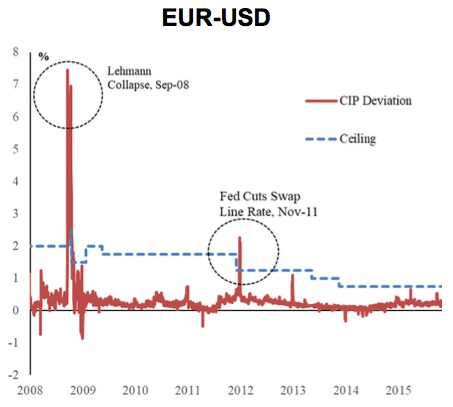
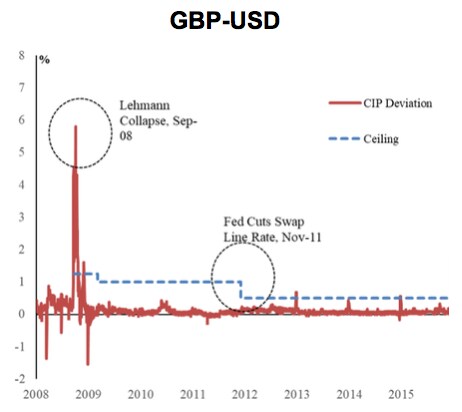
数据是否支持这一上限?图2绘出了英镑和欧元的美元CIP偏离幅度及互换额度上限。雷曼倒闭引发的CIP偏离冲击清晰可见,样本期内还存在持续偏离。自2008年9月互换额度开始得到大量使用以来,上限一直较好地发挥作用。唯一的例外出现在年末前后,此时市场流动性较低,互换额度拍卖也会暂停。
图2CIP偏离幅度与互换额度上限
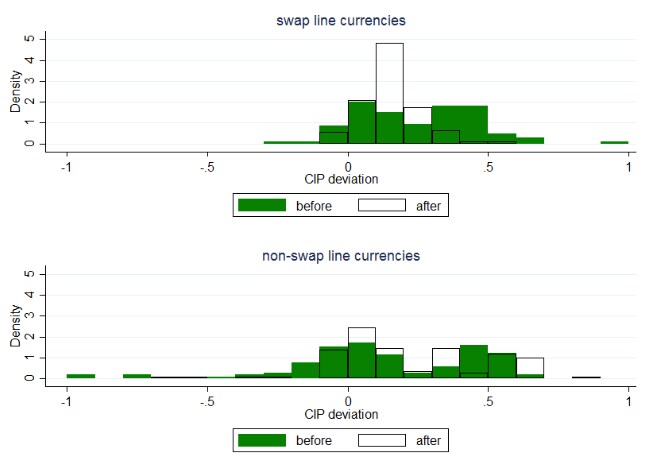
作为更直接的检验,我们考察美联储于2011年11月30日将互换额度收取的利差从100个基点降至50个基点前后的CIP偏离幅度。我们比较央行可使用互换额度和不可使用互换额度的货币表现。图3以直方图展示了这一双重差分方法。与上限的概念相符,互换利率下调对可使用互换额度货币的CIP偏离右尾产生了明显影响。
图3美元互换额度利率调整前后,可使用和不可使用美元互换额度的货币的CIP偏离幅度
宏观经济
互换额度对宏观经济有何影响?互换额度提供美元流动性保障,并降低银行的融资成本。由此可以得出两项预测:
——较低的互换利率会提高互换额度适用辖区内银行对美元资产的兴趣;以及
——更便宜的互换额度通过降低融资成本,提高有美元融资需求的银行的盈利能力。
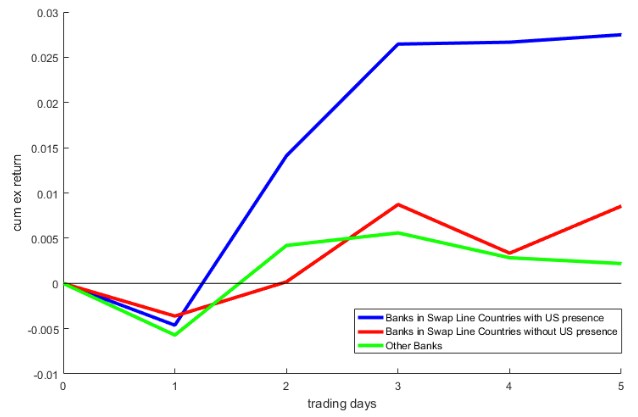
为检验这两项预测,我们再次考察2011年11月的调整。检验第一项预测时,我们使用英国金融行为监管局(UK Financial Conduct Authority)的个别公司债券交易数据。我们比较利率调整前后,总部设在可使用互换额度辖区与不可使用该额度辖区(以及美国)的银行,对美元债券和其他币种债券的净买入情况。图4以图示概括了结果:比较可使用互换额度的银行与其他银行,平均美元债券与平均非美元债券每日净流入之差。互换额度成本降低后,位于可使用互换额度辖区的银行,相较于其他银行及其他币种债券,增加了对美元计价资产的购买。为检验第二项预测,图5绘出了互换额度适用国家中在美国开展业务的银行,相对于未在美国开展业务的银行以及不在互换额度适用国家的银行的超额回报。互换利率下调使最可能受益的银行获得了超额回报。
图4互换额度利率调整前后,按银行和债券平均计算的美元债券超额资金流入
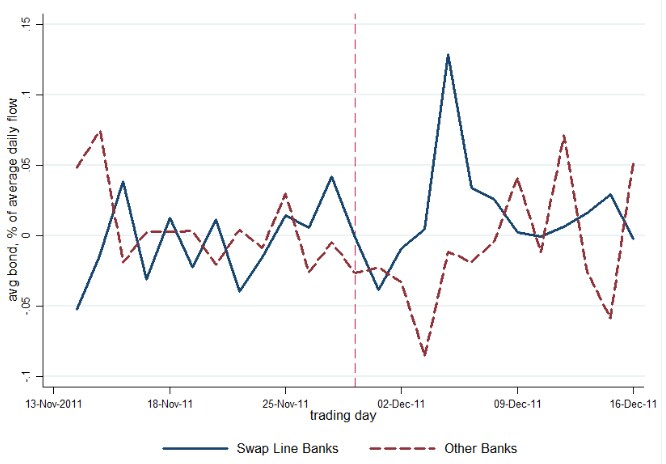
图5互换额度利率调整后,各类银行平均累计超额回报
结论
理论与证据结合起来,表明互换额度在全球经济中发挥着重要作用:
它们通过央行间合作发挥基本的流动性供给功能;
它们显著影响CIP偏离幅度;并且
它们激励跨境总资本流动




