资本管制卷土重来。国际货币基金组织已软化其先前对资本管制使用的反对立场。一些新兴市场(例如巴西)自2008–2009年全球金融危机以来重新使用了管制措施。近来,一些著名经济学家建议,应根据一系列经济和金融问题与挑战,收紧或放松管制。
尽管其理论依据各不相同,但它们往往都基于一个共同假设:最优政策不可得,而资本管制可被视为一种次优干预。一类研究考虑了这样一种情形:由于名义工资具有刚性,且货币政策无法用于调控价格水平,产出出现波动(Schmitt-Grohe and Uribe 2012a、2012b,Farhi and Werning 2012)。第二类文献将资本管制描述为优化国际贸易条件的工具(De Paoli and Lipinska 2013)。最后一类文献主张灵活运用资本管制以加强金融稳定(Ostry et al. 2012,Forbes et al. 2013)。
然而,这些观点无论多么引人入胜,其所推荐的做法却是我们缺乏经验的。正如我们在一篇新论文中所示,各国政府很少因短期产出波动、贸易条件或金融稳定方面的考虑而实施或取消资本管制。管制一经实施便会长期维持,一旦取消便很少恢复。资本管制的强度并非随经济周期频繁波动,而是长期演变,其变化与国内金融深度和发展程度、民主制衡的强度以及监管制度质量等变量相一致,而这些变量同样缓慢演变。
作为一个学界,我们对于若资本管制被高频调整,经济将如何运行,实际上知之甚少,因为历史上资本管制的调整一直十分不频繁。
1996年,169个国家和地区向国际货币基金组织提供了有关资本市场证券管制的数据,其中127个设有限制。也就是说,这些管制十分普遍。在这127个国家中,116个(91.3%)在2012年仍实施此类管制。也就是说,管制具有 持久性。此外,如表1所示,资本市场证券管制的情况同样适用于其他资本管制措施。
表1。1996年管制措施在2012年仍然存续的比例
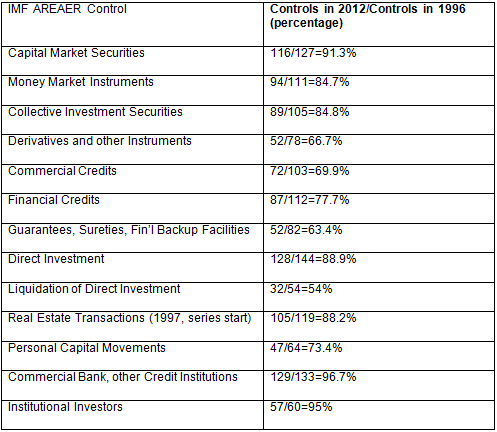
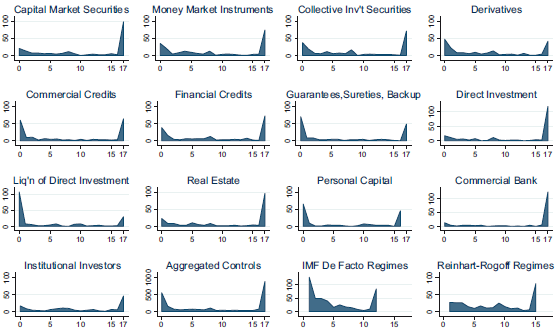
图1包含一系列直方图,展示了不同类型资本管制持续时长的分布。左上方图表显示了资本市场证券管制的持续时长。一部分国家在1996年至2012年间完全没有此类管制,这些国家构成了图表左侧的峰值。随着视线向右移动,曲线下降,仅有少数国家的管制持续了一年、两年、三年或更长时间,直至图表最右端,系列以一个尖峰收尾。整整98个国家在1996年至2012年这17年间始终实施资本市场证券管制。资本市场证券管制也是其他类型管制的典型情况。在底部一行、从左数第二幅图中,各类管制被汇总,所得的总体呈现相同的模式。
是什么决定了管制的普遍程度?有两个自然变量值得考察:一国的汇率制度及其易受金融危机冲击的程度。从理论和公认看法来看,两者均与管制的出现率相关。但在实践中,汇率制度与管制之间仅存在弱相关(详见下文附录中的表2)。以金融危机代替汇率制度进行的结果与此相似。引人注目的是,我们认为可能重要的因素与资本管制之间,显著相关关系极少出现。
尽管近期的理论文献指出,政府可能会根据周期性发展和宏观审慎考虑调整管制,但我们对这些论点的实证相关性持怀疑态度。很难理解资本管制的迟缓性质与周期性宏观经济和金融现象之间的关系。不过,这些都是可检验的假设。在我们的研究中,我们尝试将资本管制的出现率与通货膨胀、GDP增长、贸易条件、滞后一期的资本账户占GDP的百分比,以及经通胀调整的国内信贷增长联系起来。在实践中,我们几乎找不到政府因这些变量的变化而实施或取消管制的迹象。
一个部分例外是国内信贷增长:当信贷增长加速时,政府似乎有一定倾向放宽或取消管制,这与宏观审慎理据所暗示的恰恰相反。
由于管制调整缓慢,将其与国家特征相联系似乎更为合理,这些特征包括金融深度与发展程度、民主制衡的强度以及监管制度质量,它们本身也变化缓慢。在我们的新论文中,我们提出了一些证据,表明这些因素确实可能是管制变动的原因。特别是,我们发现管制的出现率与这些金融发展、政治发展和制度发展指标之间存在稳健的、统计上显著的负相关。对于所考虑的几乎所有资本管制指标,情况同样如此。
少数国家成功地实现了资本管制的逆周期调整:在大量外国资本流入时收紧管制,在资本流入热潮消退时放松管制。有时目的是使资产价格和国内信贷扩张免受资本流入的影响,有时是防止实际汇率出现不利的升值,还有时则是出于上述多种原因的综合考虑。巴西是一个突出的例子,它随着资本流动的起伏,多次收紧和放松其管制。印度尼西亚、泰国和韩国等其他一些例子也可以同样列举。但正如我们的证据所示,它们只是例外。
这种不愿按周期频率调整管制的现象有两种解释。第一,在近期没有管制历史的国家实施管制,存在发出负面信号的风险(Bartolini and Drazen 1997)。这反映了一种假设,即最优政策不可得。为抑制与资本流入相关的通胀而诉诸管制,可能被视为表明更常规的工具(例如紧缩的货币政策)不可用,部分原因在于,除其他因素外,这可能对脆弱的银行体系产生不利影响。为限制实际汇率升值而诉诸管制,可能被视为表明政治体系缺乏实施更常规财政紧缩的能力。对于一个经常使用管制并曾多次调整管制的国家而言,这种不利信号将不存在,或至少较弱。
第二,从技术角度看,对于已经实施某种形式管制的国家而言,按周期频率调整管制将更为容易。它已拥有相关的官僚机构,无需另行设立。它已有监测金融交易的系统,这比建立全新的系统更为便利。例如,巴西曾有长期的资本管制历史,其大部分管制直至上一个十年中期才最终取消,而当时其资本账户已基本完全开放。
近年来,人们对资本管制作为宏观经济和宏观审慎管理工具的看法有所重新评估。虽然这一重新评估值得欢迎,但在这些近期论文所界定的宏观经济和宏观审慎管理目的下,诉诸这些工具的情况却很少见。任何要求频繁调整管制的新政策举措,都是基于理论,而非基于数据驱动的经验。我们已指出造成这种脱节的几种解释。
第一,在可能的情况下,政策制定者仍试图实施最优政策应对措施:针对宏观经济周期,运用常规的货币和财政政策;针对金融风险,运用国内层面的常规监管工具。
Bhagwati and Ramaswami (1963) 在贸易政策的语境中提出了一个著名论点:当存在国内扭曲时,以最优的国内干预进行调整,优于以次优的关税或配额进行应对。这一论点同样适用于当前语境。
第二,在没有现成管制机制的情况下,政府不愿诉诸管制。
这样做可能发出不利信号。这可能被视为表明政策制定者此前所依赖的最优政策已不可用。在相关官僚机构已被撤销的情况下,执行困难。这里的教训是:预期可能需要为宏观经济或宏观审慎管理目的而诉诸管制的国家,在拆除其管制机制之前应当三思。一旦如此行事并完全迈向资本账户可兑换,再想回头便既困难又代价高昂。
参考文献
Bartolini, Leonardo and Allan Drazen(1997),“以资本账户自由化作为信号”, The American Economic Review,87(1):138–154。
Bhagwati, Jagdish and V K Ramaswami(1963),“国内扭曲、关税与最优补贴理论”, Journal of Political Economy,71:44–50。
De Paoli, Bianca and Anna Lipinska(2013),“资本管制:规范性分析”,Federal Reserve Bank of New York Staff Report 600。
Farhi, Emmanuel and Ivan Werning(2012),“应对三元悖论:固定汇率下的最优资本管制”,NBER Working Paper 18280。
Forbes, Kristen, Marcel Fratzscher, and Roland Straub(2013),“资本管制与宏观审慎措施:它们有何用处?”,DIW Berlin Discussion Paper 1343。
International Monetary Fund(2012),“资本流动的自由化与管理:机构视角”,Washington, DC: IMF。
Jongwanich, Juthathip and Archanun Kohpaiboon(2012),“资本管制的有效性:来自泰国的证据”, Asian Development Review,29:50–93。
Ostry, Jonathan, Atish Ghosh, Marcos Chamon, and Mahvash Qureshi(2012),“应对资本流入带来的金融稳定风险的工具”, Journal of International Economics,88:407–421。
Schmitt-Grohe and Uribe(2012a),“管理货币钉住制”, American Economic Association Papers and Proceedings,102:192–197。
Schmitt-Grohe and Uribe(2012b),“针对钉住汇率国家的审慎政策”,NBER Working Paper 18031。
作者:Barry Eichengreen是加州大学Berkely分校经济学与政治学教授,曾任国际货币基金组织高级政策顾问;Andrew K Rose是加州大学伯克利分校国际商务、经济分析与政策小组教授。
图片:一名交易员在纽约证券交易所交易大厅工作时,看着电脑屏幕上的图表。REUTERS/Lucas Jackson




