商业房地产投资中的关键指标之一是收益率,即资本化率(capitalization rate)。最简单地说,它是租户支付的租金与建筑购买价格(有时也指持有用于投资的建筑的评估价值)之比。资本化率是反映当前市场状况最重要的指标之一。资本化率与价值呈反向关系:资本化率压缩时,感知价值上升;价格下跌则意味着资本化率上升。收益率(资本化率)下降可能是市场过热的一个重要早期预警信号,尤其是当资本化率偏离合理的基本面时。最重要的是,当市场参与者开始声称低资本化率源于“新范式”或“市场动态发生了重大变化”时,很可能就是抛售资产、迅速撤离的时候了。然而,鉴于收益率是市场中少数被例行定期观察的统计数据之一,令人费解的是,许多参与者似乎将收益率的变动视为自然现象,而非值得警惕的隐患。
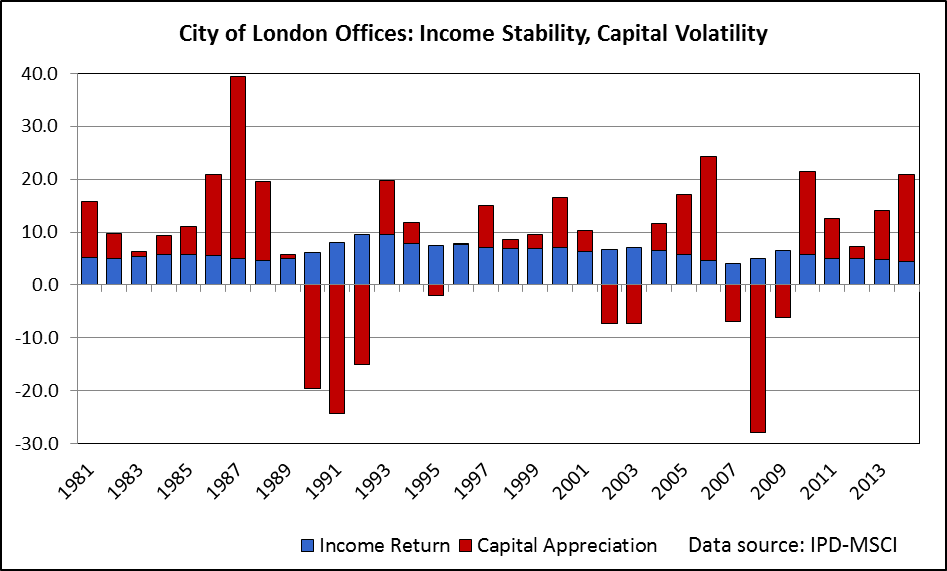
将房地产回报分解为租金收入与资本增值两部分后可以发现,在大多数市场中,收入回报随时间推移相当稳定。资本增长,尤其是资本下跌,推动了资产价值的波动。举例来说,IPD-MSCI数据显示,1981年至2014年间,伦敦金融城办公楼的年度净租金收入回报率介于4.1%至9.5%之间,标准差仅为1.3%。相比之下,同一时期资本增值的范围为-28%至+34%,标准差为13%(见下图)。资本价值的变化在很大程度上由资本化率的变化主导。金融危机前价格和价值的上涨并非由租金增长驱动,而是由资本化率(收益率)压缩驱动;随后的剧烈市场调整也同样如此。这与Bob Shiller在股票市场的发现相呼应:在股票市场中,盈利随时间推移保持相对稳定,市盈率的变化则由价格变动驱动。
我们可以将资本化率仅仅理解为物业投资市场中供求关系的结果。如果相对于可用的投资机会,有过多资本试图进入某一市场,价格将被迫上涨,资本化率将被迫下降,因为需求超过了供给。
现在,金融理论告诉我们的内容,也是我们向学生讲授的内容,是资本化率应等于房地产的要求回报率减去租金收入的长期增长(经折旧调整)。要求回报率反映经济中的利率、投资者的资本成本及其风险态度。进而,市场中的要求回报率应等于无风险回报加上与该类资产风险程度相适应的风险溢价:
k = RFR + RP – g
因此,如果我们观察到某一市场的收益率发生变化,这应意味着其中某一组成部分(无风险利率、风险溢价或长期租金增长)已经发生变化。如果我们无法在基本层面上看出驱动变化的因素,那就可能意味着市场定价有误。
在2005年和2006年,无论是从业者还是学者,普遍都有一种经历:交易价格“说不通”。将收入、增长、成本和要求回报率的合理假设纳入现金流模型后,得出的投资价值远低于实际成交价。正是在此时,行为因素可能开始发挥作用:增长率被上调,要求回报率被下调,退出收益率被压低,以使投资评估与价格相吻合;而“新范式”的论调随之出现,为这些不断变化的假设提供支撑。那时这样说得通吗?现在说得通吗?
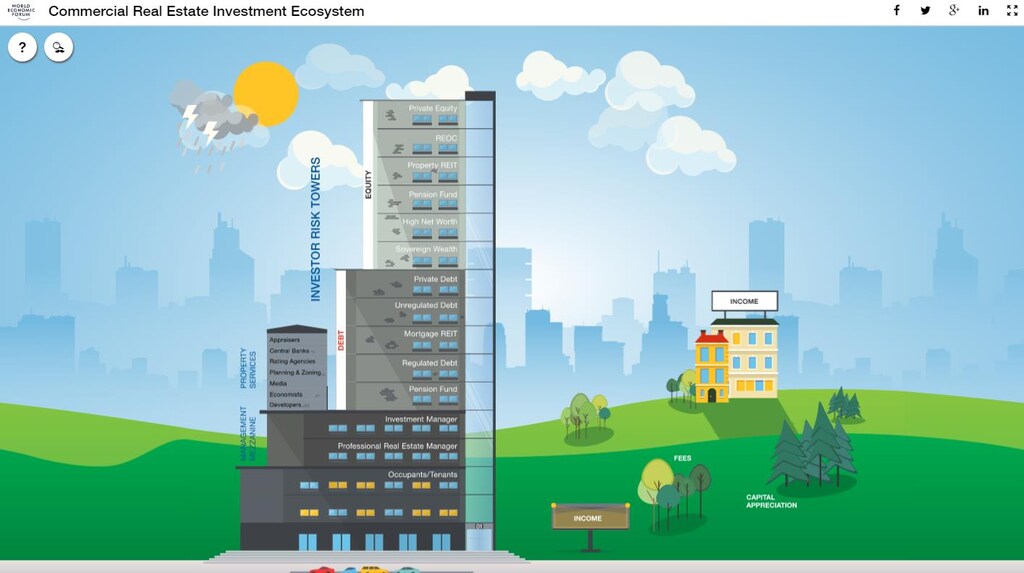
点击下图,探索我们关于商业房地产投资生态系统的互动图表
就无风险回报而言,大多数金融教材都以政府债券收益率为依据,但这只是一种代理指标(在当前经济环境下,收益率受到压制,许多国家的政府债券看起来更像是无回报的风险)。在全球金融危机爆发前的相当长一段时间内,发达经济体的债券收益率一直在下降;债券收益率降低意味着房地产要求回报率降低,但未必意味着资本化率降低。
债券收益率下降主要源于通胀预期降低;但是,在租金价值能够对冲通胀的范围内,这也应当降低长期租金增长预期。总体而言,通胀因素相互抵消。因此,要使资本化率下降与债券收益率下降相关联, 实际 无风险利率(不考虑通胀预期)必须下降,也就是说,总体投资者必须变得不那么厌恶风险。当时普遍认为,这一点在2000年代上半期确实成立:人们相信,(国际)宏观经济管理不仅降低了通胀,也减少了周期性不稳定,并传导为投资要求回报率的下降。无论结果如何,尽管此后历史被重新书写,持有此类观点在当时并非完全不理性。
在当前市场环境下,分析资本化率与极低的政府债券收益率之间的联系更为复杂,后者受量化宽松及其他财政措施压制,旨在稳定金融体系并带动某种(哪怕是微弱的)经济增长。诚然,低债券利率会传导为低利率,降低杠杆投资者的资本成本。但这是否足以证明大幅降低资本化率是合理的,同时还保持基于历史平均值的房地产回报“正常”预期?在两种主要经济情景下,要么债券收益率将回归长期(实际)常态水平,从而推高退出收益率,损害以低资本化率买入的投资者的回报;要么由于经济表现持续不佳及紧缩计划,债券收益率将保持低位,意味着在较长时期内回报降低。无论哪种情况,将资本化率降低以匹配被压制的债券收益率,都与房地产将带来典型历史平均长期物业回报的假设不一致。
资本化率在租金增长预期提高时理应下降(价值随之上升)。但这一点存在诸多误解:此处的增长成分是 长期 租金增长,而非短期租金上涨,尤其是周期性上涨。然而,行为因素和信念可能在降低资本化率、推高价格方面发挥作用。例如,人们常观察到,全球主要城市的租金 水平, 即每平方米租金,高于城市层级中较小城市的租金。然而,这并不意味着现有建筑的租金增长必然更快。城市经济增长的大部分并未转化为长期租金增长,因为供给会进行调整,尽管存在较大的滞后。新增存量可能会吸纳租金价值的提升。随着经济实力增强,土地价值上升:城市变得更加密集以容纳需求增长,但对业主而言,这可能需要重新开发现有建筑,以扩大面积和/或实现空间现代化,从而将增加的土地价值转化为租金收入流。
伦敦金融城再次为此提供了例证。在所示的1981年至2014年期间,金融城的办公空间存量与就业增长大体同步,而租金增长则因金融城边缘(如码头区)大型办公楼的开发而受到抑制。1981年至2014年间,租金价值年均增长约2% (扣除通胀前) ,扣除通胀后为-1.7%。这与长期证据相符:Steven Devaney的博士研究表明,1850年至1950年间,伦敦金融城发展成为主要金融中心的过程中,伦敦办公楼几乎没有实际租金增长;纽约、阿姆斯特丹及其他市场的长期研究也得出了非常相似的结果。其含义是,要获取真实经济增长带来的收益,投资需要主动管理,并持有足够长的时间,使重新开发建筑的选择权变得有利可图。对于此类长期投资者而言,以低收益率、低于长期平均水平的资本化率在发达市场购入房地产可能是理性的,因为随着时间推移,这些投资将获得回报。但对于核心型、被动型投资者,尤其是投资期限较短者、有限期基金或受融资约束的杠杆投资者而言,这样做是否理性?
这又让我回到资本成本与投资者个体性质的问题。房地产投资的全球化为物业市场引入了新的参与者,这些投资者的特征可能与传统参与者截然不同。主要的全球房地产投资者面临较低的组合风险,因为他们已经分散掉了投资组合中的大部分本土风险;他们能够获得更廉价的资金来源(包括债务和股权),因此资金成本更低。他们的参照无风险利率是全球利率,或其所在国家的通行利率,而非当地债券利率。因此,当全球房地产投资者在本国以外投资时,其要求回报率可能更低,低到足以抵消其相对于本地投资者的信息劣势和更高的搜寻成本。此外,若这些投资者具有长期投资期限,或不受短期资本变现的市场压力影响(例如主权财富基金),那么他们就不需要有限期基金和企业所要求的流动性溢价。
随着此类投资者在市场参与者中的占比增加,边际买家(什么是边际买家?)逐渐成为资本充足的非本国投资者,资本化率则可能受到向下拉动,并体现为更高的资产价格。伦敦金融城再次提供了例证:剑桥大学的最新 《Who Owns the City》 研究表明,伦敦金融城近三分之二的办公空间由非本国投资者持有,他们也主导着市场新开发空间的所有权。如果这导致了收益率下降,那么就应当质疑不具备此类长期全球特征的投资者的预期回报与风险。另外还存在一种风险:在这类全球化市场中,(可能是理性的)较低收益率可能影响不具备相同特征的其他市场,使其收益率下降,从而人为推高价格。
全球化趋势的另一含义是,投资日益集中于少数城市,这些城市提供大量高价值资产,可满足需要快速投放大量资本且不扰乱市场的投资者的需求。这些主要城市具有规模经济优势,并由全球服务提供商服务。Real Capital Analytics对2007年至2014年间主要办公楼交易的数据显示,按金额计,超过50%的投资流向仅十个城市,超过75%流向排名前25的城市。此外,这些房地产所有者的总部主要位于同一批城市,而这些城市也是投资者债务与股权的来源。这强调了办公市场中投资、使用与金融利益之间的相互锁定,这是我在《 Towers of Capital 》中阐述的,并提出了关于系统性风险暴露,以及资本市场冲击在全球化房地产市场中传播的传染效应的问题。全球房地产组合的大部分配置理由来自分散化收益,但如果分配给房地产的资金日益集中于具有相同经济驱动因素的市场,这些分散化效应可能会被削弱。实际上,在风险溢价中,系统性风险暴露可能抵消分散化与流动性带来的收益。
那么,资本化率是否是市场过热的最佳早期预警指标,即煤矿中的金丝雀?就其本身而言,可能并非如此:市场结构的变化以及投资者特征的变化,都可能导致收益率出现理性调整。但它 仍是 一项非常重要的指标。投资者、分析师和监管者在观察资本化率变化时,需要追问是什么驱动了这种变化,并分析资本化率的基本构成要素。是否有理由认为(实际)无风险利率已发生结构性且可持续的变化?风险溢价为何会发生变化?是否有理由认为长期 实际 租金增长在未来会更高(请记住供给会随需求调整)?市场中投资者的特征是否已永久改变,从而使其要求回报率随之变化?若以上皆不成立,则买方需保持警惕。
作者:Colin Lizieri,英国剑桥大学房地产金融Grosvenor教授
图片:2014年5月12日,伦敦东南部贝克斯利希思(Bexleyheath)的半独立式住宅景观。REUTERS/Suzanne Plunkett




