简短回答是有所保留的“是”,接近怯懦的“否”。
较长的回答首先指出,货币政策冲击从欧洲央行传导至经济的机制,本质上是一条由三个环节构成的链条:第一环节是欧洲央行的 官方利率;第二环节是银行自身融资的利率,即 资金利率;第三环节是银行向经济放贷的利率,即 贷款利率。在正常情况下,调整官方利率会使另外两种利率出现规律性的变化,央行能够较好地把握银行为家庭和企业活动融资的成本。在危机条件下,正如欧洲央行经常强调的那样,传导机制受阻,连接位于链条一端的 官方利率, 与位于另一端的 贷款利率, 之间的联系较弱且噪声较大。本文将重点讨论 官方利率 与 资金利率之间的关系。对于后者与 贷款利率之间同等重要的关系的分析(该关系受银行行为,尤其是正在进行的去杠杆化进程影响)留待另行讨论。在此只需指出,这一关系的不确定性增加了欧洲央行控制贷款利率的难度,而贷款利率对实体经济最为重要。正如过去几周的经历清楚表明的那样,再加上来自大西洋彼岸对欧洲利率的影响,便可得到完整的图景。
欧元区不同辖区的 资金利率直接取决于三个因素:
欧洲央行的 官方利率 ;
货币市场利率,受 超额流动性规模影响;
各辖区政府债券收益率所产生的 拉/推吸引力 。
关于欧洲央行的 官方利率 ,欧洲央行行长于五月初宣布将主要再融资操作(MRO)利率下调25个基点,并将边际贷款利率(MLR)下调50个基点。六月初,他进一步强化了这一信号,表示如有需要,可能还会再次降息。当然,MRO和MLR直接且精确地处于欧洲央行的控制之下,其下调对欧洲外围地区银行的融资成本具有直接且积极的影响,因为主要是这些银行向欧洲央行借款;而对核心地区银行的影响则非常有限,因为它们已经在接近零的利率水平上从市场借款。因此,MRO和MLR利率的下调产生了方向正确但不对称的效应:对处于衰退中的外围地区的影响强于核心地区,后者的宏观经济状况明显更好。
欧洲央行对 货币市场利率 的控制远不如对官方利率的控制精确。事实上,这些利率在很大程度上取决于 超额流动性, 而超额流动性本质上又基本由银行的行为决定,鉴于 近期已确认的全额配给程序 将至少持续到明年夏季。在当前情况下,鉴于两笔三年期LTRO提供的流动性占比较大(占总额的78.5%),超额流动性的走势主要由银行偿还这些操作项下借款所左右。这些偿还由银行逐周决定,银行会权衡从央行借款的成本(包括污名效应)与从市场借款的成本,同时审慎考虑不确定性和紧张局势。2013年初(首次允许偿还)至5月8日(利率下调)期间,银行偿还约2850亿,超额流动性减少约3000亿,平均每月流动性减少约700亿。欧洲央行下调MRO利率后,偿还速度显著放缓,降至每月约300亿。鉴于这些情况,超额流动性仍然非常充裕,约为2600亿,EONIA利率也未远离其仅略高于零的极低水平(参见最新的 欧洲央行每日流动性状况数据)。根据下方散点图所示超额流动性与EONIA利率的关系,在超额流动性进一步降至1000亿水平之前,EONIA不应偏离该水平。
图表1——自1999年1月以来的EONIA利差与超额流动性
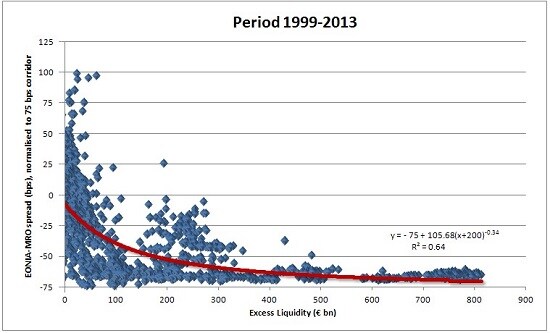
然而,一旦达到该水平,EONIA将开始急剧上升,这一走势可能会被远期利率(隔夜指数掉期或欧元银行同业拆借利率)提前反映:利率预期,进而远期利率,将在超额流动性预期下降时上升,反之亦然。
利用上图散点图中超额流动性与Eonia利率之间的强相关性,可以进行有益的测算:第一,估算在某些超额流动性假设下隐含的远期EONIA利率水平;第二,反向运用该关系,推算当前远期EONIA利率所隐含的超额流动性预期。
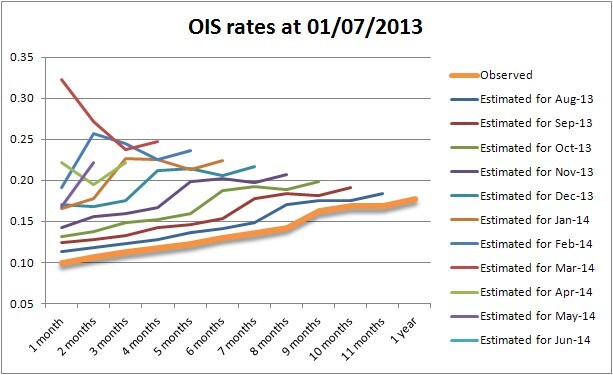
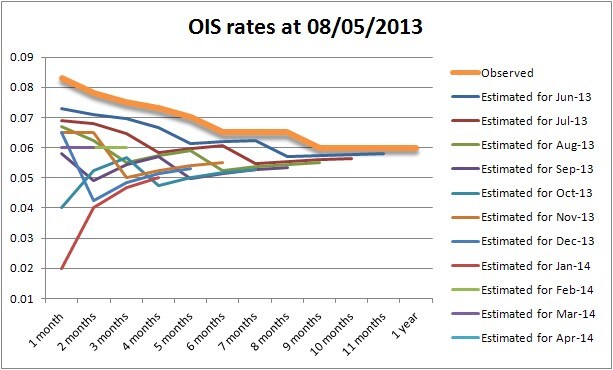
根据超额流动性假设推算利率的测算表明,例如,若银行在2013年前4个月的平均速度基础上继续减少对欧元体系的流动性需求,EONIA将于2013年9月前后达到MRO利率(或略高于该水平),因为超额流动性届时将降至零。这意味着EONIA将从几个基点的水平升至MRO利率水平(当时为75个基点),由此产生相当于政策利率加息三次、每次25个基点的内生性货币政策收紧,正如此前对 “来自布鲁塞尔和华盛顿的消息”的评估中所预期的那样。然而,随着利率下调(以及对可能进一步降息的预期),如上所述,偿还模式已显著放缓。假设超额流动性的偿还速度将比5月初之前的平均水平继续低约50%,欧洲央行通过下调MRO利率不仅为银行带来了更便宜的融资,还将使超额流动性归零、EONIA达到MRO利率的时间又延后四到五个月,因此EONIA偏离0的时间将从2013年秋季推迟至明年冬季。当然,将MRO利率降至0.25%将进一步降低央行借款成本,并促使银行保留更多超额流动性,从而使货币市场利率在更长时间内保持接近零的水平。
图表2——不同日期下未来几个月的隐含OIS利率(%)
资料来源:Datastream数据及Bruegel计算。
根据7月初观察到的远期EONIA利率(图表2上图)进行的估算表明,由于EONIA曲线在此之前较为平坦,预计流动性将保持在2000亿附近,直至2014年春季前后。不过,请注意图表1显示,随着超额流动性趋近于零,超额流动性与EONIA之间的关系变得更加嘈杂,因此,对于相对较低的流动性水平,根据远期EONIA利率隐含的预期流动性估算不够精确。尽管如此,远期EONIA利率隐含的预期总体上认为流动性状况将比上文考虑的情形(即假设超额流动性消耗量较今年前4个月实际水平减少50%)更为充裕。然而,必须强调,远期EONIA曲线可能会根据市场对央行政策走向的预期而迅速变化。事实上,在5月降息后的次日(图表2下图)与7月初(图表2上图)之间,EONIA收益率曲线已出现显著上移。
从某种意义上说,上述定量测算衡量了“内生性收紧”的潜在影响,该影响隐含于银行决定体系内超额流动性规模的能力之中:随着形势改善,银行归还从欧洲央行借入的资金,即便回购利率为50个基点,仍可能出现约2个四分之一个百分点加息幅度的收紧,而这并非源于欧洲央行的任何决定。事实上,欧洲央行下调利率的决定已预先抵消了这一潜在的内生性收紧:较低的MRO利率直接降低了EONIA上升的可能性;此外,较低的MRO利率和MLF(边际贷款便利)利率使央行借款更便宜,从而降低银行希望归还的金额,进而支撑超额流动性,并使货币市场利率在更长时间内保持接近存款便利利率的水平。
总之,随着MRO利率的下调,欧洲央行在一定程度上重新掌握了对 货币市场利率 和超额流动性的控制,但远非精确控制。
欧洲央行对 资金利率 的影响更加间接且不精确,原因在于 拉/推吸引力来自各辖区政府债券收益率、对银行融资成本产生的影响。这种吸引力源于:政府债券收益率如同磁铁一般牵动整个辖区的利率水平,特别是银行通常无法以低于主权利率的成本融资,其放贷也只能在融资成本基础上加价。削弱银行融资成本与政府债券收益率之间联系的愿望与需要,是推进银行业联盟的基础,但这一结果尚未实现,因此两者的相关性依然很强。 拉/推 因素在数量上是决定各国资金利率的最重要因素,因为核心国家与外围国家债券之间的利差(例如,西班牙和意大利两年期债券利差仍在200个基点左右)远比5月实施的25个基点回购利率下调更为重要,也大于欧洲央行任何可以想象的官方利率进一步下调,并且也大于上文估算的潜在“内生性收紧”。尽管如此,欧洲央行仍对主权债券利差有一定影响,这体现在自去年7月宣布直接货币交易(OMT)计划以来,利差已大幅收窄(希腊约下降1700个基点,西班牙约下降300个基点,意大利约下降250个基点)。然而,利差仍然相当大,这也解释了例如为何德国银行的融资成本远低于西班牙银行(利差为300个基点)。展望未来,核心与外围之间的利差将随欧元区紧张或平静的波动而变化,并非仅取决于欧洲央行。
本文的核心结论是,欧元区各辖区的资金利率可能受到仅部分取决于欧洲央行的因素影响,这增加了其走势与经济需要不完全一致的风险。由此得出的担忧因以下情况而进一步加强:主权收益率带来的拉/推吸引力将在矛盾加剧时推高外围国家的银行融资利率,从而产生一种逆向的货币紧缩效应。反向而言,货币市场中存在一种自稳态的反应机制:当形势更为紧张时,银行倾向于更多地从欧洲央行借款,这将使市场利率在更长时间内保持较低水平。形势改善时,情况则相反。
欧元区的情况在两个方面不同于美国、英国、瑞士和日本。首先,内生性货币政策收紧的可能性仅限于欧洲央行,并不延伸至其他央行。事实上,这些央行均以直接买断方式向市场提供流动性,即购买证券(美联储、英格兰银行和日本银行)或外汇(瑞士国家银行),而欧洲央行则主要以回购方式提供流动性。因此,在欧元区以外的国家,超额流动性规模由央行决定,而非由商业银行在再融资选择中决定。其次,这些国家不存在差异化的拉/推因素,其利率主要由国内证券主导。这些差异不仅对利率,而且对欧元汇率都可能具有重要意义。
鉴于上述观点,可以提出如下假设:欧洲央行下调了政策利率,可能愿意再次这样做,并宣布直接货币交易计划,不仅为了降低利率,也为了至少部分重新掌控资金利率。这进一步支持了以下观点:欧洲央行的行动无疑属于其货币政策职责范围,并为本文开头给出的谨慎肯定的简短回答提供了依据。
本文首次发表于 Bruegel.org。
作者:Francesco Papadia,欧洲中央银行市场操作总司长(1998年至2012年);Giuseppe Daluiso,Bruegel研究助理。
图片:欧元标志出现在欧洲中央银行总部前方 REUTERS/Lisi Niesner




