国家石油公司生产了全球一半的石油和天然气,它们日益认识到自身在减少甲烷排放方面的作用。
与市场有重要互动的公司往往会采取更多甲烷减排计划,这受到具有脱碳目标的投资者和贷款机构的影响。
国家石油公司的财务结构各不相同,进入全球资本市场的渠道也有差异。它们的财务状况以及对外部融资的开放程度,影响着其在清洁能源和甲烷减排领域的投资潜力。
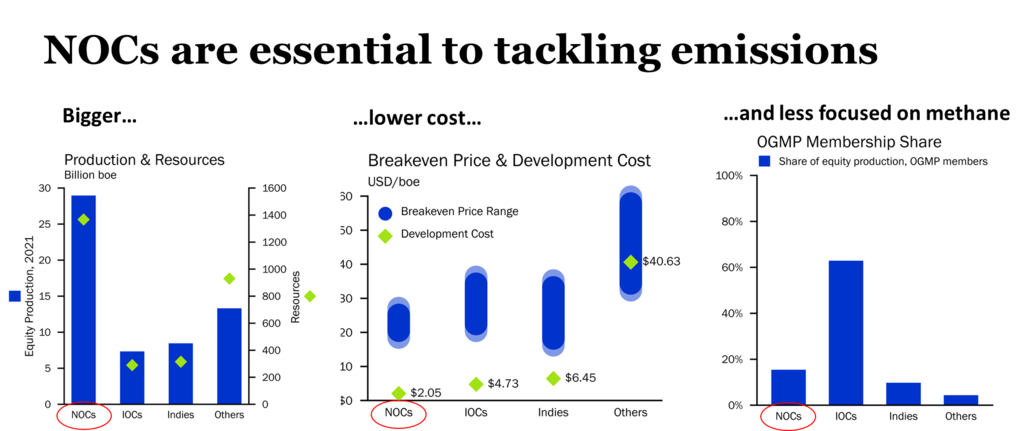
国家石油公司(NOCs)在减少全球甲烷排放方面的关键作用日益凸显。在2023年联合国气候变化大会(COP28)上,50多家石油和天然气公司(包括30家国家石油公司)承诺到2030年将甲烷排放削减至接近零,并终止常规火炬燃烧。国家石油公司生产了全球一半的石油和天然气,并掌握着全球三分之二的储量,但直到现在,它们在很大程度上一直未参与甲烷议题的讨论。
尽管做出了这些承诺,但由于国家石油公司的优先事项多样,例如为东道国政府创造收入、提供就业以及资助社会服务,落实工作仍面临挑战。金融可能成为一个推动因素,因为具有脱碳目标的贷款机构和投资者能够影响其所支持的公司。
我们利用公开数据分析了20家大型国家石油公司的财务状况,以帮助投资者确定甲烷议题的重点接触点以及需要考虑的关键特征。
不透明性与复杂性
正如这些公司的优先事项和挑战多种多样且错综复杂,财务信息可比性较差的国家石油公司也同样难以获取信息。总体而言,公开信息的可得性与公司面向资本市场的敞口相关。东道国政府希望营商环境更加友好并吸引外国资本,这也会影响其国家石油公司的透明度。
公司的公开报告和演示文稿是研究的起点。证券交易所备案文件和信用评级报告也能提供详细而全面的信息。
我们还参考了新闻文章、石油输出国组织的公告、美国能源信息署、美国证券交易委员会、国际能源署、国际货币基金组织的国别报告,以及资产管理机构、国家石油公司合作伙伴和政府发布的各类报告。
多样化的财务状况
国家石油公司在经营业务、战略重点以及治理和架构方面各不相同,其财务安排也大相径庭。有些公司看起来像成熟的跨国企业,可以充分进入全球资本市场;另一些则更像石油部,大部分资金流动通过东道国政府进行。
从连续谱来看,巴西国家石油公司(Petrobras)、阿根廷YPF公司或泰国PTTEP等公司的自由流通股比例较高(超过35%)。这意味着少数股东能够对公司战略产生一定影响,并可以委派独立董事,以及就股东决议投票。
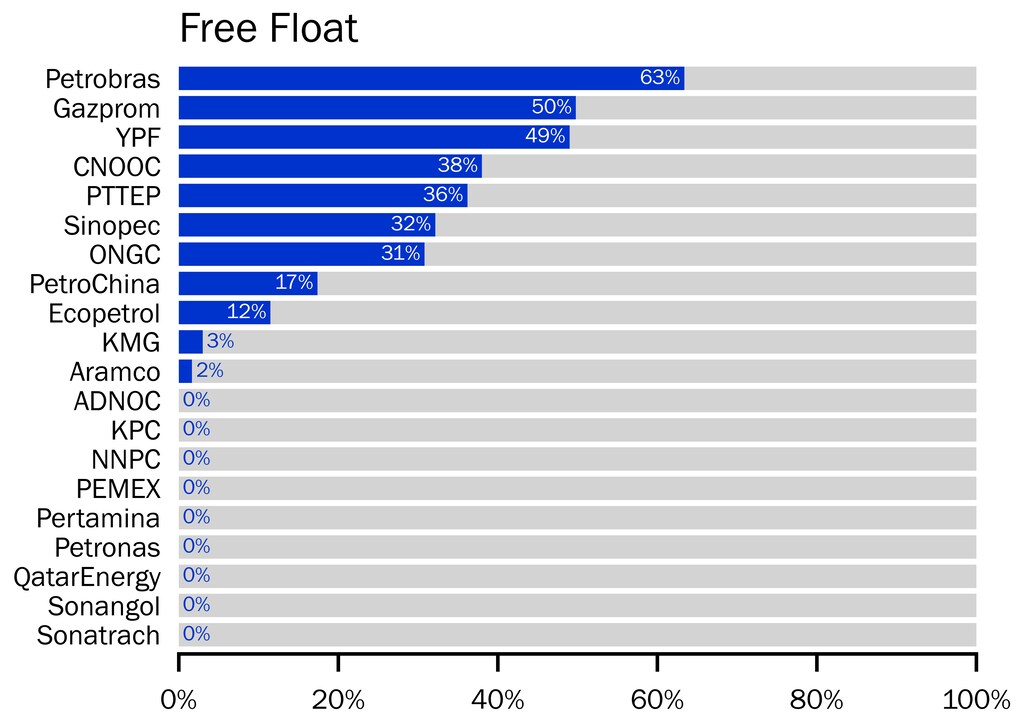
许多其他国家石油公司由国家全资拥有。在这种情况下,金融部门与公司管理层接触的机会较少。
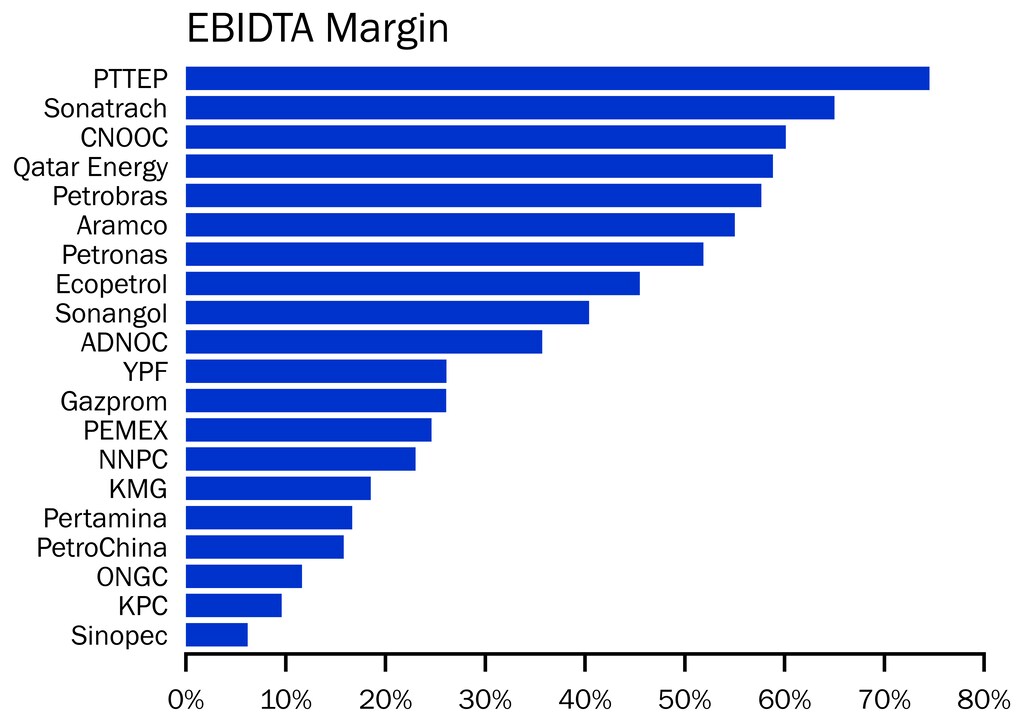
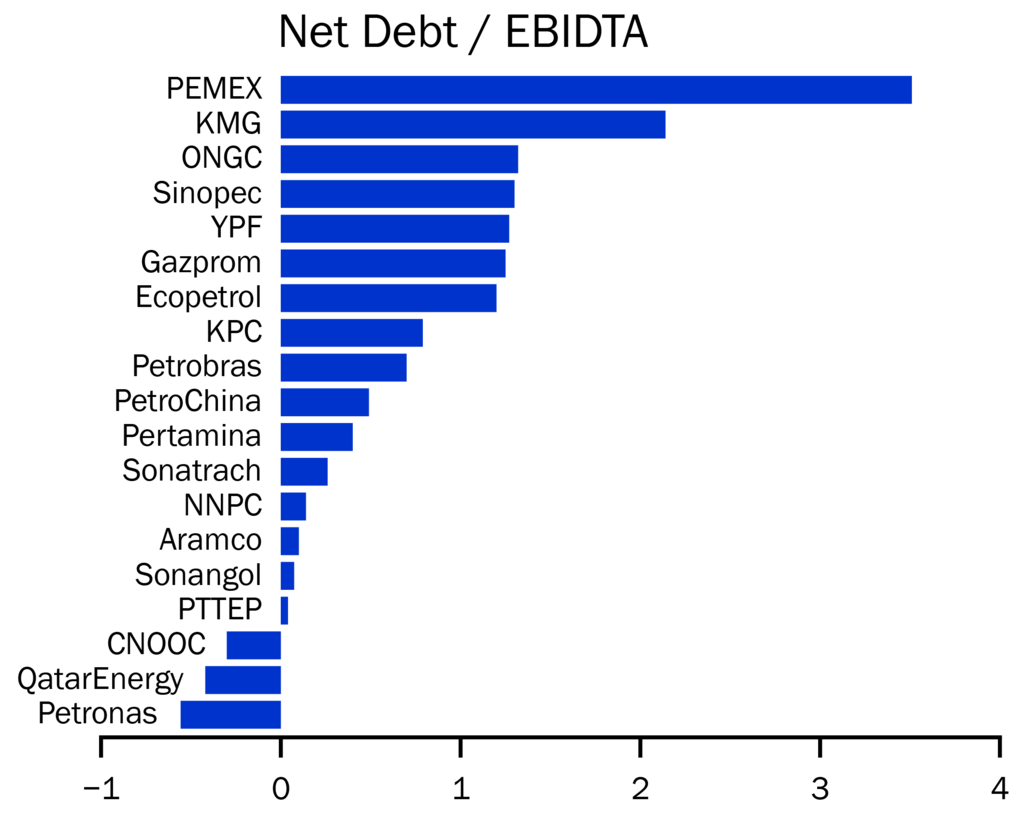
墨西哥国家石油公司(Pemex)和哈萨克斯坦KMG等部分国家石油公司的财务杠杆较高,因此进入债券市场对其再融资需求十分重要。其他公司,例如沙特阿美(沙特阿拉伯)和卡塔尔能源(卡塔尔),上市债券的绝对金额较大,但相对于公司规模和偿债需求而言,净债务微不足道。
安哥拉国家石油公司Sonangol和阿尔及利亚国家石油公司Sonatrach均无上市股票或债券,负债水平也很低。加之缺乏上市股权,这些公司与资本市场的联系相对较少。
与全球金融市场联系紧密
人们普遍认为,大多数国家石油公司是受东道国政府严格控制、与外界互动有限的“堡垒”。就金融而言,这种情况鲜少属实。
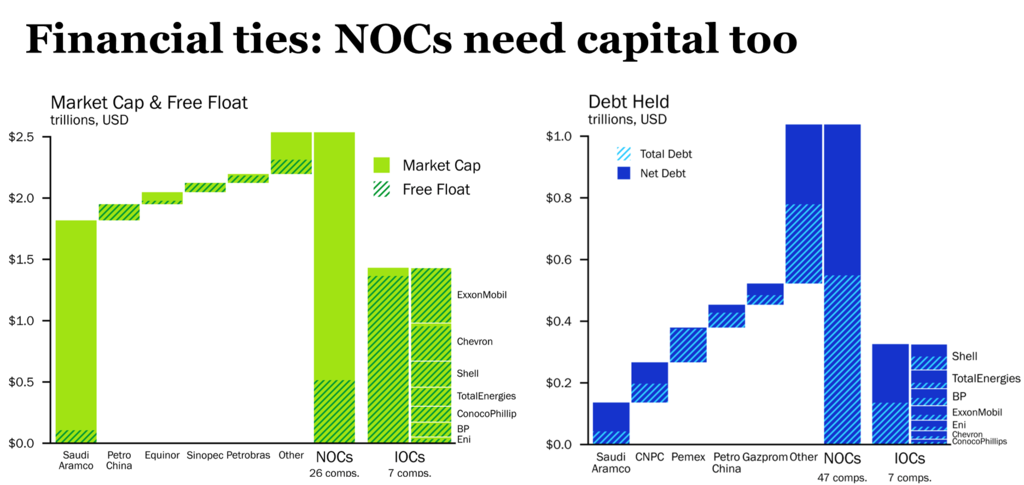
国家石油公司已发行1万亿美元债务,是七大西方石油巨头或国际石油公司(IOCs)未偿债务的两倍。它们还发行了3万亿美元的公开股权。诚然,其中很大一部分股权由单一公司发行(沙特阿美的市值为2万亿美元),且大部分由公司所在国政府持有。不过,上市公司的自由流通股规模约为6000亿美元,这一数字不容小觑。
我们分析的20家国家石油公司中,有11家已在金融市场上市股权。其中规模最大的公司近期市场敞口有所增加,沙特政府最近通过二级市场出售沙特阿美股票,募集了110亿美元。
即使某家国家石油公司并未上市股权或债务,其东道国通常也已发行主权债务。鉴于大多数国家石油公司对国家财政收入贡献显著,它们的财务表现会对主权国家的融资渠道和偿债能力产生实质性影响。
下游驱动的资金需求
尽管部分国家石油公司已采取措施发展清洁能源战略,例如阿布扎比国家石油公司(ADNOC,阿联酋)通过其持有战略股份的Masdar公司,以及中国石油天然气集团(PetroChina)在发展碳捕集与封存方面的努力,但很少有公司谈及在中期内大幅转向化石燃料以外的能源。
然而,我们发现两大共同投资主题:1)从液体燃料转向天然气;2)石化业务增长。两者都可能需要大量资本支出,这可能会提高国家石油公司对外部融资来源的开放程度。此外,政府有时可能将国家石油公司视为资金来源,用于资助石油和天然气行业以外的发展目标。
为对外接触进行重组
部分国家石油公司与西方金融机构的往来有限,但在某些时点这种情况可能会改变。中国石油行业的重组旨在从中国石油天然气集团(CNPC)、中国海洋石油集团(CNOOC)和中国石化(Sinopec)所拥有的资产中组建新的中游企业“中国石油管道公司”(PipeChina),此次重组涉及一系列国际顾问和贷款机构。
据报道,尼日利亚政府正在考虑对其国家石油公司NNPC进行首次公开募股,其驱动因素是投资需求,以及至少在名义上,将其转变为更加独立的商业企业的意图。
推动甲烷行动
面向资本市场的敞口往往与更积极的甲烷行动相关联。
我们考察了各公司对四项主要减排倡议(油气甲烷伙伴关系、油气脱碳宪章、油气气候倡议和甲烷指导原则)的采纳情况,发现在股票和债券市场中没有敞口的国家石油公司,通常仅加入其中一项倡议,或完全未加入。
加入两项或以上倡议的公司均对资本市场有实质性敞口。我们还注意到,甲烷排放强度最高的三家国家石油公司对资本市场的敞口要么没有,要么非常有限。这似乎进一步表明,公共投资者和债券持有人的作用十分重要,他们会影响公司的行为。
投资者直接影响甲烷排放“最严重违规者”的机会有限。要做到这一点,我们需要更具创造性,并通过其他渠道寻求杠杆作用。
为气候行动与投资者开展关键接触
尽管我们的评估较为全面,但它只是应对国家石油公司给油气行业带来的复杂挑战的众多尝试之一。
我们鼓励其他人分享他们的看法,探讨投资者如何与国家石油公司接触,以减少该行业的整体气候风险敞口。没有他们的参与,这一目标不可能实现。





