自我实现的市场情绪与主权债务
自2010年以来影响欧洲边缘国家的主权债务危机,一种广为流传的解释是自我实现的市场情绪。如果市场参与者认为某国发生主权违约的可能性更高,就会要求更高的利差;随着时间推移,这会推高债务水平,从而使最终违约更有可能发生。关于自我实现信念的这一观点,与相关证据相符:2010—2011年欧洲主权债券利差飙升,与债务比率及其他宏观经济基本面脱节(例如,de Grauwe 和 Ji,2013)。然而,欧元区以外债务和赤字水平相近的国家(例如美国、日本或英国)并未受到影响。这种经历上的差异常被归因于高负债的非欧元区国家拥有自己的货币(例如参见 Krugman,2013)。中央银行拥有额外的工具,可以避免自我实现的债务危机。事实上,自2012年年中以来欧洲利差的下降,普遍被认为是欧洲央行政策转向明确支持边缘国家政府债务的结果。
中央银行当然可以采取政策,避免自我实现的违约均衡,但这种政策必须可信。如果政策可信,甚至不必真正实施,就能彻底避免糟糕的均衡。中央银行总能通过制造通胀让债权人措手不及,或者通过印钞大量购买政府债务。但通胀率应有多高?在价格具有刚性的情况下,制造意外通胀又有多容易?如果所需通胀过高,投资者就不会相信这一承诺,也就无法避免“糟糕”的均衡。归根结底,这是一个定量问题,需要一个足够贴近现实的模型。
中央银行能否避免自我实现的债务危机:新证据
在近期研究中(Bacchetta 等,2014),我们探讨中央银行能否通过常规或非常规政策,可信地阻止自我实现的债务危机。我们的研究以 Lorenzoni 和 Werning(2014)提出的“缓慢演变”债务危机模型为起点。在该模型中,存在一个债务数值区间(“多重性区间”),其中可能出现两种均衡。在糟糕的均衡中,尽管政府最初具有偿付能力,但对未来可能违约的预期会导致利率和债务随时间逐步上升,最终使违约信念成为现实。该模型与欧洲近期经历密切相关:主权违约利差历经数年上升,却没有立即引发违约事件。我们将这一框架纳入标准新凯恩斯主义模型,分析货币政策在防止债务危机中的作用。我们首先考察常规货币政策的作用。通过降低名义利率,中央银行可以经由四种渠道避免危机:制造通胀,侵蚀债务的实际价值;在短期内降低实际利率,从而降低政府的借款成本;刺激产出,进而增加税收收入;最后,还可以获得铸币税收入。
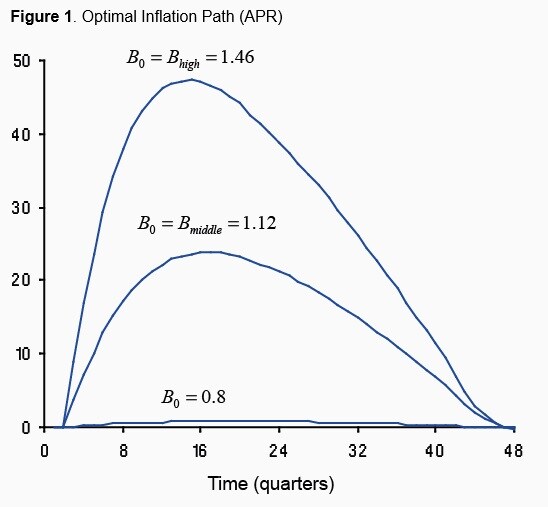
在假设模型参数和债务期限结构合理的情况下,我们发现,避免危机均衡的代价通常很高。基准参数设定意味着,当初始债务处于产出的79%至146%之间时,就会出现多重性区间。在区间中点(债务为产出的112%),避免自我实现危机的最优政策意味着物价最终将上涨至原来的5倍,年度通胀率峰值为24%。图1展示了通胀随时间变化的最优路径。由于价格具有黏性,初期通胀水平较低。若初始债务更接近产出的146%,则需要高得多的通胀。我们发现,即使大幅调整假设参数,这一结果仍然稳健。一般而言,要避免自我实现的均衡,需要在持续一段时间内维持极高的通胀率,其代价很可能远高于允许政府违约。与相关文献一致(例如 Reis,2013),我们发现铸币税的影响很小,“产出”渠道的影响也很小。
因此,尽管理论上可以通过极具扩张性的货币政策使债务可持续,但由此产生的通胀很可能高到令这项政策无法取得可信度。
图1:最优通胀路径(年度百分比)
接下来,我们考察零利率下限情境中的非常规货币政策。我们研究两种政策:一种是流动性支持政策,即合并后的政府发行货币负债,而非新增债务;另一种是债务回购政策,即以货币负债替换现有政府债务。这类政策的一项重要优势是,货币负债不像政府债务那样需要支付违约溢价。在 Lorenzoni 和 Werning 的框架中,正是长期支付违约溢价引发债务过度累积,最终导致违约。不过,这些政策意味着,在危机解决之前,名义利率将一直维持在零利率下限。
我们发现,只有当经济在较长时期内处于结构性零利率下限,即自然实际利率为零或负值时,这些政策才可能奏效。否则,在自然利率为正时长期将名义利率维持在零,会造成通缩。
通缩政策不仅会给经济带来极大代价,还可能因提高债务的实际价值而无法实现避免危机的目标。
结语
鉴于这些结果,人们或许会疑惑,为什么德拉吉在2012年宣布“不惜一切代价”后,利差便有效下降。我们认为,欧洲央行可以轻易地用边缘国家的高风险政府债务替换核心国家的较安全政府债务,而不影响货币政策。这之所以可行,是因为欧洲央行现有资产存量相对于高风险政府债务规模而言很大。不过,这种情况仅适用于货币联盟的边缘地区。若整个欧元区发生广泛的主权债务危机,欧洲央行将无能为力;同样,美联储或日本银行也无法可信地避免本国发生自我实现的债务危机。
总体而言,我们的结论是,中央银行避免自我实现债务危机的能力有限。尽管理论上存在能够使公共债务水平可持续的政策,但我们的定量分析表明,中央银行通常无法可信地承诺采取此类政策。
参考文献
Bacchetta,P、E Perazzi 和 E van Wincoop(2015),《自我实现的债务危机:货币政策真的能发挥作用吗?》,CEPR 讨论论文第10609号。
de Grauwe,P 和 J Ji(2013),《欧元区的自我实现危机:一项实证 国际货币与金融杂志检验》,34,15—36页。
Krugman,P(2013),《货币制度、资本流动与危机》,IMF 蒙代尔—弗莱明讲座。
Lorenzoni,G 和 I Werning(2014),《缓慢演变的债务危机》,西北大学工作论文。
Reis,R(2013),《围绕中央银行资产负债表的奥秘》, 《美国经济评论:论文与会议录》 103(3),134—140页。
本文与 VoxEU合作发表。本文发表并不意味着世界经济论坛认可文中观点。
要持续了解议程动态, 订阅我们的每周通讯。
作者:Philippe Bacchetta 是洛桑大学瑞士金融研究院宏观经济学教授,也是 CEPR 研究员。Elena Perazzi 是洛桑大学博士生兼研究助理。Eric van Wincoop 是弗吉尼亚大学 Robert P. Black 经济学教授。
图片:2014年11月16日拍摄的这张图片中,一美元纸币飘过安达卢西亚首府塞维利亚附近。REUTERS/Marcelo Del Pozo。




