哈佛大学经济学教授马丁·费尔德斯坦曾任里根总统经济顾问委员会主席,并曾任美国国家经济研究局主席。
剑桥——欧元及欧元区的前景仍不明朗。但欧洲央行、德国以及全球金融市场近期的动向表明,值得考虑这一共同货币未来的一种乐观情景。
欧洲央行承诺购买意大利和西班牙的主权债券以压低其利率,前提是这两国须申请欧洲稳定机制的信贷额度,并落实已商定的财政改革。德国宪法法院已批准该国参与欧洲稳定机制,总理安格拉·默克尔也对欧洲央行的债券购买计划表示支持,尽管德国联邦银行公开强烈反对。此外,国际债券市场亦以降息作出回应,意大利十年期国债利率降至4.8%,西班牙十年期国债利率降至5.5%,表明其认可。
在欧洲央行行长马里奥·德拉吉宣布有条件的债券购买计划之前,意大利债券利率已经下降。这反映出意大利总理马里奥·蒙蒂政府此前已取得的实质性进展。新立法将大幅放缓养老金福利的增长;蒙蒂政府提高自有住房的房产税,将在不产生个人所得税、工资税或增值税税率提高时可能带来的不利激励效应的情况下,增加可观的财政收入。
基于这些改革,国际货币基金组织近期预测,意大利将实现 2013年经周期调整后的预算盈余接近GDP的1%。遗憾的是,由于意大利明年仍将处于衰退之中,其实际赤字预计将占GDP的1.8%,并推高国家债务。但经济复苏终将到来,预算将转为盈余。
一旦市场预见到这一点,将进一步压低意大利的主权债券利率。鉴于意大利国债规模极为庞大,利息支付使财政赤字增加了GDP的5%以上。经济复苏与利率下降相结合,将形成良性循环:利率下降与预算盈余增加相互强化。
西班牙的情况则不那么乐观。尽管政府削减了开支并提高了税收,但国际货币基金组织仍预测,经周期调整后的财政赤字在2013年将超过GDP的3.2%,在2015年将达到GDP的2.3%。解决西班牙财政问题的关键,在于那些推动支出并将融资负担转嫁给马德里的半自治地区。或许意大利的成功将有助于说服西班牙采取严厉措施,在无需当前进一步紧缩的情况下,降低未来预计的赤字。
如果意大利和西班牙实现预算盈余,且债务与GDP之比持续下降,金融市场便会在没有欧洲央行拟议购债的情况下降低其债券利率。这将消除一个严重风险:即欧洲央行可能开始根据商定的财政方案购买债券,之后若各国政府未能落实这些方案,又不得不被迫作出反应。
即便如此,仍不足以挽救希腊(财政赤字占GDP的7.5%)或葡萄牙(财政赤字占GDP的5%)。但若意大利和西班牙不再面临违约或退出欧元的风险,德国及其他欧元区领导人将有余地决定,是继续为这些规模很小的国家提供资金,还是礼貌地邀请它们退出欧元,恢复本国货币。
此外,即便在这一乐观情景下,意大利、西班牙及其他外围国家的经常账户赤字问题仍将存在。欧元区国家之间在生产率和工资增长率上的差异,将持续导致国际竞争力的分化,并引发贸易和经常账户失衡。目前,德国的经常账户每年盈余约2150亿美元,而欧元区其余国家的经常账户赤字约为1400亿美元。
意大利、西班牙和法国的经常账户赤字均相当于其GDP的2%或以上。随着这些国家走出周期性衰退,收入将随之增长,进而导致进口增加,经常账户赤字进一步扩大。这些赤字必须依靠来自其他国家的资金净流入来弥补。
若意大利、西班牙和法国不属于欧元区,它们便可允许本国货币贬值;货币汇率走弱将增加出口、减少进口,从而消除其经常账户赤字。此外,出口增加以及从进口转向国内生产的商品和服务,将增强其经济实力,同时随着税收收入增加、转移支付减少,财政赤字也将随之缩小。经济增长更强劲,还将通过减少潜在的坏账和抵押贷款违约,帮助国内银行。
但当然,意大利、西班牙和法国属于欧元区,因此无法实行货币贬值。正因如此,我认为这些国家——以及整个欧元区——将从欧元贬值中受益。尽管欧元走弱不会提高它们相对于德国及其他欧元区国家的竞争力,但会提高它们相对于所有非欧元区国家的竞争力。
如果欧元下跌20%至25%,使其接近与美元等价,并对其他货币以相近幅度走弱,意大利、西班牙和法国的经常账户赤字将缩小,其经济也将增强。德国出口同样将受益于欧元走弱,从而推动德国整体经济需求的增长。
具有讽刺意味的是,欧洲央行购买意大利和西班牙债务的举措,因推高欧元价值而加剧了对外失衡。或许这只是暂时现象,当全球金融市场认识到欧元区三个主要拉丁国家需要更弱的汇率以减少经常账户赤字时,欧元可能会走软。若非如此,欧洲央行的下一个挑战将是设法让欧元贬值。
本文所表达的观点仅代表作者本人,不一定反映世界经济论坛的观点。本文与 Project Syndicate合作发表。
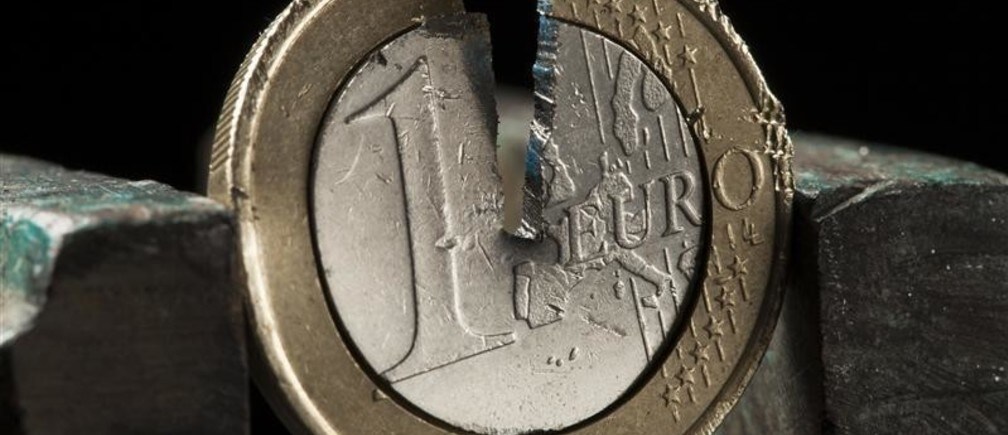
图片:一枚受损的一欧元硬币被夹在虎钳中 路透社/Kacper Pempel




