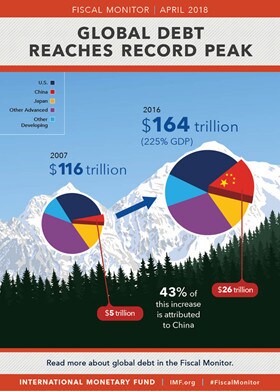
2016年,全球债务达到创纪录的164万亿美元,相当于全球国内生产总值(GDP)的225%。过去十年间,私人债务和公共债务均大幅攀升。高债务使政府融资容易受到市场情绪突然变化的影响,也限制了政府在经济下行或金融危机发生时为经济提供支持的能力。
各国应利用经济上行带来的机遇窗口,改善财政状况。2018年4月的《财政监测报告》探讨各国如何以有利于经济增长的方式削减政府赤字和债务。
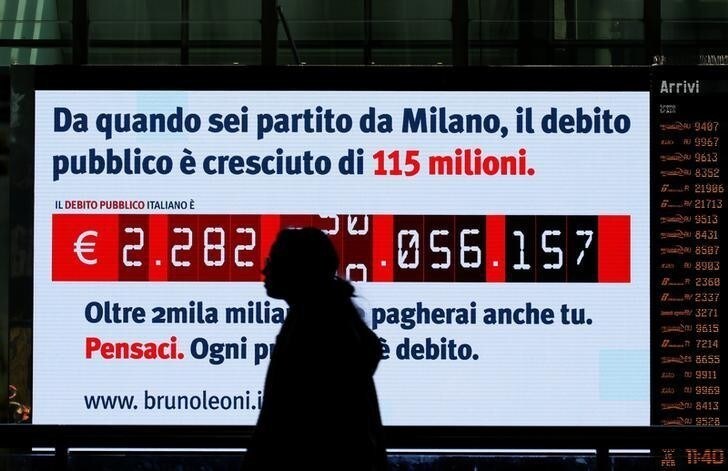
政府债务高企令人担忧
在164万亿美元的债务中,63%属于非金融私人部门债务,37%属于公共部门债务。发达经济体占全球债务的大部分。尽管如此,过去十年债务增量的大部分来自新兴市场经济体。仅中国一国就占自2007年以来全球债务增量的43%。相比之下,低收入发展中国家的贡献几乎微不足道。
公共债务在全球债务上升中发挥着重要作用。发达经济体的债务占GDP比率达到自第二次世界大战以来未曾见过的水平。过去五十年间,公共债务比率持续上升。
新兴市场经济体的公共债务处于只有在20世纪80年代债务危机期间才出现过的水平。低收入发展中国家的平均公共债务占GDP比率远低于历史峰值,但需要记住,早先峰值之后的债务下降涉及债务减免。此外,过去五年,低收入发展中国家的债务上升了13个百分点。
随着债务增加,低收入发展中国家的偿债成本也在迅速上升。过去十年,利息负担翻了一番,接近税收收入的20%。成本不断攀升,部分原因是各国日益依赖非优惠贷款;这些国家得以进入国际金融市场,并扩大了面向非居民的国内债务发行。
政府债务和赤字高企令人担忧,原因有好几个。
政府债务高企的国家容易受到融资条件变化的影响,这可能妨碍其借款能力,并危及经济。此外,历史经验表明,一国债务和赤字高企会加深并延长经济衰退(例如金融危机后的衰退),因为政府无法为经济提供充足的财政支持;2016年10月的《财政监测报告》 对此进行了讨论。
现在正是应对高债务和高赤字的好时机
随着大多数国家的经济增长势头增强,通过财政刺激来支持需求已不再适宜。同时,衡量税收或支出变化对产出短期影响的财政乘数预计会缩小。这意味着,短期财政刺激的益处有限,而削减债务和赤字的经济成本也相对较低。现在削减债务和赤字,将降低一国面对市场情绪变化时的脆弱性,也能确保政策制定者有充足资源在经济下行时采取行动——届时财政乘数恰恰会更大。
财政政策应采取哪些措施?
总体而言,我们的预测显示,未来三至五年,大多数国家的债务占GDP比率将会下降。但这取决于各国是否全面履行政策承诺。绝不能自满。
值得注意的是,除一个经济体外,所有发达经济体的公共债务比率预计都会下降。在美国,修订后的税法和为期两年的预算协议将使经济活动水平持续扩张至2020年。这些措施将导致未来三年总体赤字超过1万亿美元,即GDP的5%以上。这进一步推高政府债务,预计到2023年将达到GDP的117%。我们的预测与近期发布的美国国会预算办公室的预测在总体上相似。
在2018年4月的《财政监测报告》中,我们敦促政策制定者避免在经济活动已经回升时采取提供不必要刺激的财政政策。相反,大多数发达经济体、新兴市场经济体和低收入发展中国家都应履行财政计划,使赤字和债务坚定地走上下降轨道。它们还应实施财政改革,提高生产率,促进人力资本和物质资本积累。
低收入发展中国家必须增强税收能力。这将使它们能够偿还债务,也能为卫生、教育和公共基础设施等支出重点领域提供资金,从而实现2030年可持续发展目标。
没有人能够预测各国经济的起伏。审慎而成功的政府会在形势良好时做好准备,以应对地平线上逐渐逼近的风暴。




