在产业政策使用增多的背景下,低于市场利率的融资作为一种可能造成不公平竞争的手段,正受到越来越多的审视。
要恰当评估低于市场利率的融资,就需要准确的基准,避免将针对特定借款人的贷款定价误认为市场扭曲。
基准问题对发展中经济体的影响尤为突出,因为其金融体系往往与外部模型差异较大。
随着各国政府更多地运用产业政策,同时贸易紧张局势和对国家支持的审查也在加剧,低于市场利率的融资正成为关注焦点。
低于市场利率的融资可理解为以低于同类市场贷款机构所收取利率向企业提供的资金。其形式可包括低成本银行贷款、公共银行放贷、直接信贷或其他受政策影响的信贷渠道。这一问题之所以重要,是因为更便宜的信贷可降低企业的资本成本,因此常在补贴与公平竞争的辩论中被提及。
一笔贷款是否被认定为“低于市场”,会影响补贴指控的评估方式以及是否考虑贸易救济措施。该问题不仅涉及技术层面:它还会影响人们对公平竞争的认知,以及发展中经济体可用的政策空间。
但判断融资是否真正“低于市场”,取决于所采用的基准。
经合组织(OECD)在2021和2026的研究中,将低于市场利率的融资视为跨经济学领域产业支持评估中反复出现的类别,而非某一国家特有的问题。若基准设定过高,或从制度不同的金融体系中照搬,借款人风险、抵押品或银行定价方面的正常差异可能被误认为市场扭曲。
这一点对发展中经济体尤为相关,因为这些经济体的企业往往更依赖银行信贷,且其金融体系可能与发达经济体的范式有所不同。
中国的例子为思考以下问题提供了有益框架:企业应当以外部参考利率、贷款市场报价利率(LPR)等公开报价定价锚,还是以反映国内金融环境和借款人风险的基准来加以评估?
重新定义基准
低于市场利率融资争论的核心挑战在于基准识别错误。就中国的情况而言,一些外部评估将企业借贷成本直接与LPR比较,或与来自截然不同金融体系的无风险锚进行比较。
LPR很重要。它是中国银行贷款的核心定价锚。但它并不等同于每位借款人最终支付的利率。在实践中,银行以LPR为基础定价,并根据借款人风险、抵押品、期限、合同结构、资金成本和客户概况进行调整。低于LPR的贷款可能反映的是较低风险的借款人或更强的抵押品,不一定是政策驱动的补贴。
为解决这一问题,我们提出一种与借款人及中国金融体系相关的国内市场基准。该基准结合了国内无风险条件、与信用评级相匹配的信用利差以及国内调整项,并借鉴了经合组织(OECD)2021的研究中所用的分层定价逻辑。当将中国企业的借贷成本与该基准进行比较时,情况便会发生变化。
需求端的证据
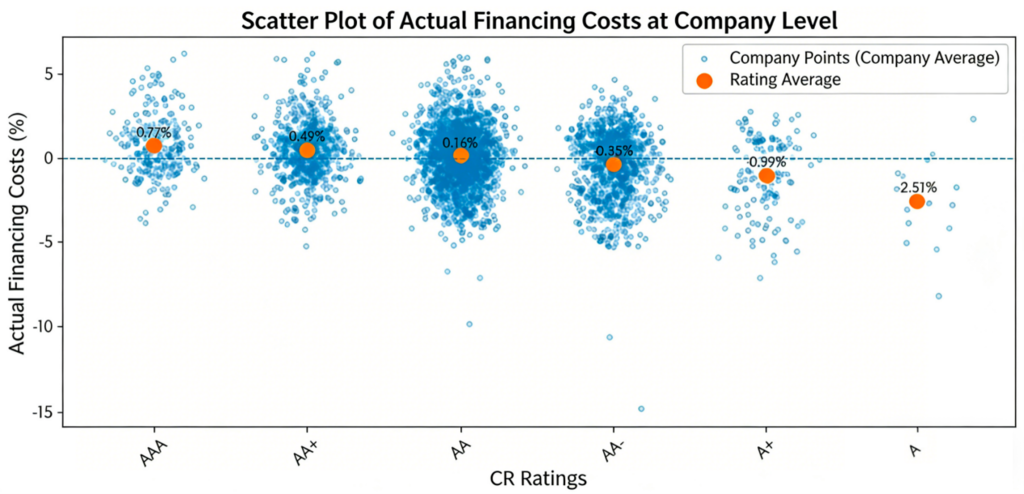
利用2010年至2024年中国A股上市公司的财务报表数据,我们发现,企业平均借贷成本并未低于估计的国内市场基准,而是高出约0.2个百分点。
这并不意味着没有任何个别企业获得相对优惠的融资。部分企业在某些时期可能以相对较低的利率借款。但如果借款人拥有更强的抵押品、更稳定的现金流、更低的违约风险或更短的期限结构,较低利率可能具有商业上的合理性。此类情形本身并不能证明存在广泛、系统性的低于市场利率融资。
银行告诉我们的情况
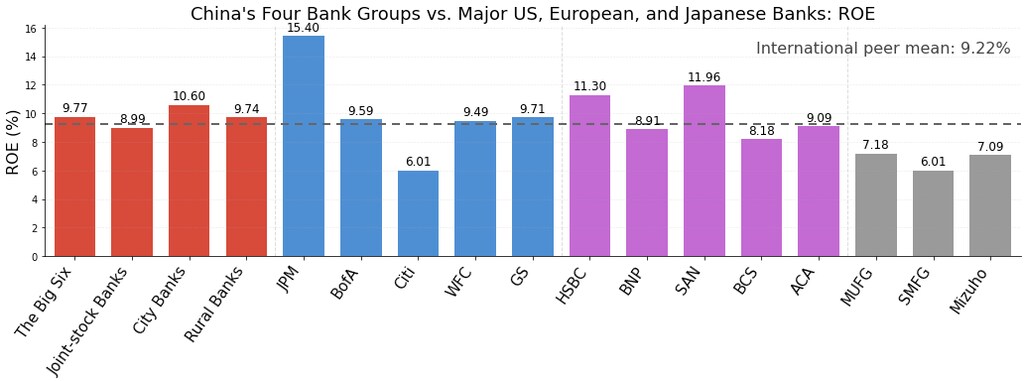
银行方面的证据指向同一方向。如果银行普遍牺牲商业回报以提供定价过低的贷款,这种行为理应体现在盈利能力下降上。
然而,中国主要金融机构并未出现那种在广泛的、政策驱动的定价过低情况下本应出现的盈利扭曲。主要银行集团的平均贷款收益率也与LPR及其他基准利率保持密切一致的变动,同时维持着反映客户和机构差异的利差。
这些证据表明,中国的信贷配置仍受资产负债表要求、风险管理和商业盈利目标的约束。这并不排除在特定行业或时期提供有针对性的支持。但它确实削弱了以下论断:中国企业借贷被广泛且系统性地定价低于市场水平。
为何这一问题超出中国范畴而具有重要意义
基准问题并非中国独有。经合组织(OECD)和国际货币基金组织(IMF)的研究均将低于市场利率的融资视为一般性分析类别,而非针对特定国家的标签。IMF关于巴西的研究,例如,该研究讨论了以受监管或低于市场利率开展的定向信贷和公共银行放贷。
中国现代金融学会一场研究研讨会上讨论的一项基准敏感性检验还表明,当将可比的定价分解逻辑应用于以彭博(Bloomberg)数据为基础、在美国注册的债券发行人样本时,经基准调整后的平均差距为-1.55个百分点。这并不意味着美国企业融资应被贴上获得补贴的标签。它表明,若选择特定基准,即可得出“低于基准”的结果。
这对发展中经济体尤为重要,因为其金融体系往往与外部基准所假设的模型差异较大。银行贷款可能比债券市场发挥更大作用;信用评级可能覆盖的企业较少;抵押品惯例可能有所不同;货币政策传导也可能通过不同渠道实现。若基准未能反映这些差异,补贴评估可能会夸大扭曲程度,并低估合理的市场差异。
迈向更准确的全球评估
随着全球贸易紧张局势加剧,与补贴相关的争端需要更精确的分析工具。对低于市场利率融资的国际评估应从一个基本问题入手:该基准是否适用于所评估的金融体系?
一个更为平衡的框架应做到以下四点:
区分名义利率差异与实质性补贴。较低的观察利率本身并不自动构成政策扭曲的证据。
尊重基于风险定价的商业合理性。借款人风险、抵押品、期限、资金成本以及银行资产负债表约束均会影响贷款定价。
采用透明的、以市场为基础的国内基准,以反映当地货币架构和实际放贷做法。
认识到发展中经济体可能拥有不同的金融体系,但这些差异不会自动意味着非市场行为。
未来的全球金融治理应超越简单叙述和表面利率比较。更好的基准不会削弱补贴评估,而是会使其更加准确、更具可信度,并在制度上更加公平。这对全球金融而言至关重要,因为企业和经济体应以可比标准加以衡量,而不应以将制度差异误认为市场扭曲的基准来评判。
赵友利、程石、张树博和张雁文也是本文的其他撰稿人。有关低于市场利率融资基准的更多阅读材料可在此处获取。




