2007至2009年金融危机之后,人们制定了一系列新的银行业规则,即《巴塞尔协议III》。其中部分规则才刚刚最终确定。
改革的最后阶段被称为“巴塞尔终局”,定于2025年在美国生效。
世界经济论坛的银行与资本市场社群汇聚行业领袖,聚焦金融稳定问题。
银行的稳定性常常被我们视为理所当然。
当我们在咖啡店刷卡、在网上购物或从自动取款机取款时,我们默认资金随时可用。
但每当出现冲击或事态恶化时,银行便会登上新闻头条,我们也会深刻意识到,自己对银行稳定性的信任程度,以及对全球资金顺畅流通的依赖程度。
这也说明了为何监管如此重要。
全球金融危机
为应对2007至2009年的银行业和金融危机,人们认为有必要制定新规则,这些规则体现在《巴塞尔协议III》之中。该协议是一套由巴塞尔银行监管委员会(BCBS)制定的国际性措施。
瑞士巴塞尔是巴塞尔银行监管委员会(BCBS)的所在地。该委员会由来自世界各地的央行行长和银行监管机构组成。国际清算银行(BIS)也设在巴塞尔,它是各国央行的央行。
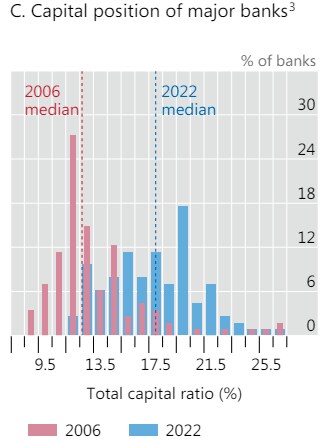
在全球金融危机爆发之前,许多银行的资本严重不足,其中不少银行——往往是家喻户晓的名字——倒闭或不得不接受救助,包括贝尔斯登、雷曼兄弟和美林证券。为稳定金融体系,许多国家的政府不得不注入大量资金,耗资数十亿美元。
动用纳税人的钱救助银行,促使各方推动对该行业实施更严格的监管,希望以此防止或限制全球金融体系未来出现动荡。
巴塞尔银行业改革与保障措施
随后出台了《巴塞尔协议III》改革。这些改革原定于2015年前推行,但部分内容至今仍未落实,实施时间也已多次推迟。
“全球金融危机之后,金融改革大幅增强了银行业的资本充足性,并促使银行采取更具前瞻性的贷款损失拨备计提。”国际清算银行《2023年年度经济报告》中如是表示。《2023年年度经济报告》。“归根结底,对银行业的影响将取决于其损失吸收能力在多大程度上有助于维护投资者信心。”
如今,改革的最后阶段——即被称为“巴塞尔协议III终局”的改革——即将到来,原定于2025年7月生效,距离引发这些改革起草的金融危机已近20年。
总体而言,这些措施旨在要求银行持有更多资本,以便在压力时期有可动用的资金储备,从而降低资金耗尽的可能性。这通常被称为“缓冲垫”、“资本缓冲”或“缓冲层”。
银行规模越大,对金融稳定的风险就越大,其被要求持有的现金储备也就越多。改革还限制了银行自行决定风险水平的能力。完整摘要可在此处查阅。
对“巴塞尔终局”的异议
在美国,这些规则的最终实施遭遇了一些阻力,在某些情况下还演变为政治议题,银行家、游说团体及部分政界人士均表示反对。反对者称,美国银行本已足够稳健,可能受到不成比例的影响,其国际竞争力也将受损。
另有人士认为,更严格的规则将限制放贷,并减少分配给绿色项目的资金。
世界经济论坛如何推动全球金融体系的改善?
金融与货币体系中心汇聚各方领袖,共同厘清全球金融体系的变革,涵盖从可持续性与韧性到创新与数字化等领域。
该中心通过促进合作与洞察,帮助合作伙伴使金融体系与长期经济稳定及共同繁荣保持一致。
让银行做好面向未来的准备
但这不仅仅是防范2000年代发生的事情。
2023年3月,美国硅谷银行(SVB)倒闭,市场动荡迅速波及全球。
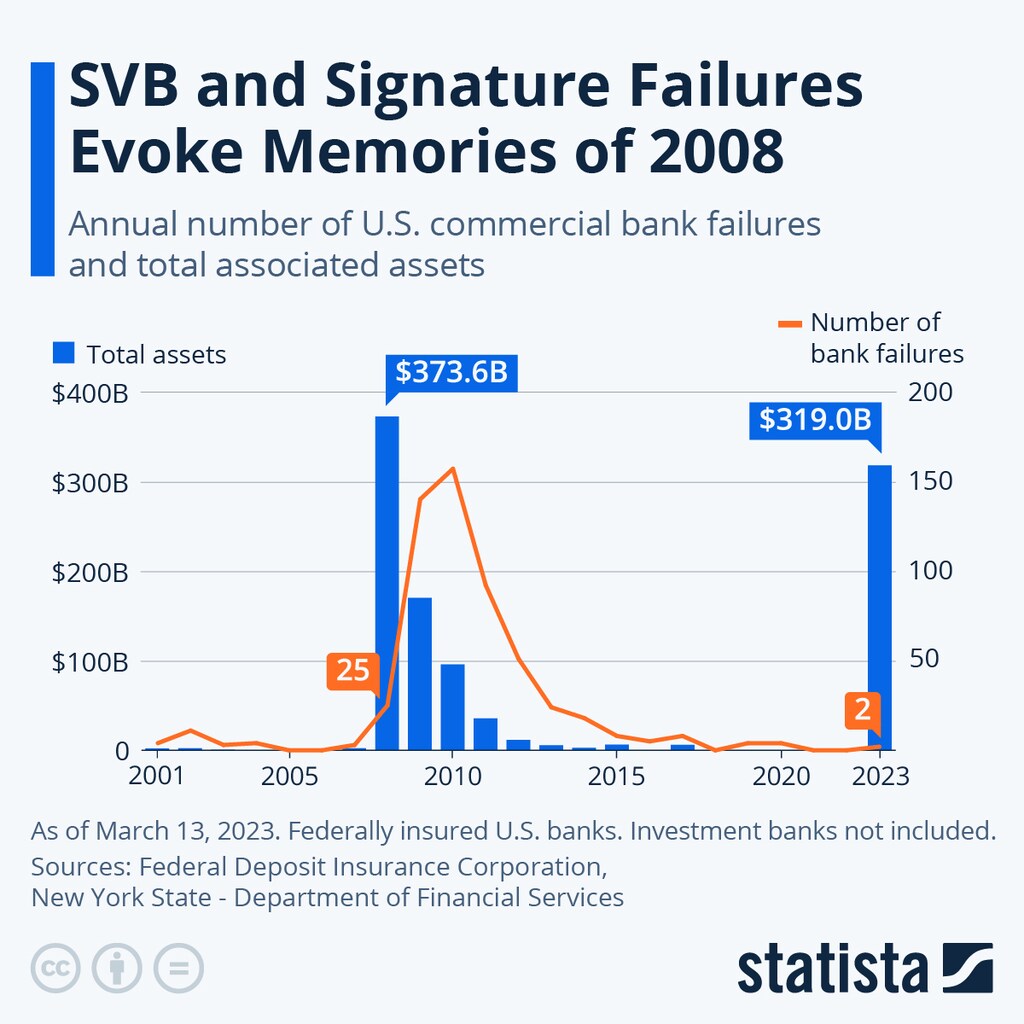
作为2022年末美国资产规模排名第16位的银行,硅谷银行面临利率上升和存款流出等挑战。
虽然没有迹象表明监管本可防止硅谷银行的倒闭,但此次事件使银行业和金融稳定再度成为新闻焦点,并凸显了单家银行的缺陷可能对更广泛的金融稳定产生的影响。
世界经济论坛的银行与资本市场社群旨在汇聚行业领袖,推动全球金融体系实现“具有韧性、可持续且充满活力的增长”。
确保银行能够增进信任的必要性,也是世界经济论坛达沃斯年会的讨论议题之一,相关会议题为银行准备好迎接未来了吗?。
国际货币基金组织第一副总裁吉塔·戈皮纳特在该小组讨论中表示:“全球金融体系表现良好,但绝不能有丝毫自满。”




