当银行失去公众信心时,就会发生银行挤兑,许多客户因此纷纷提取存款。
大规模提款同时发生,会危及银行的存续。
这会引发恐慌,且恐慌可能从一家机构蔓延到另一家机构,进而动摇整个银行体系。
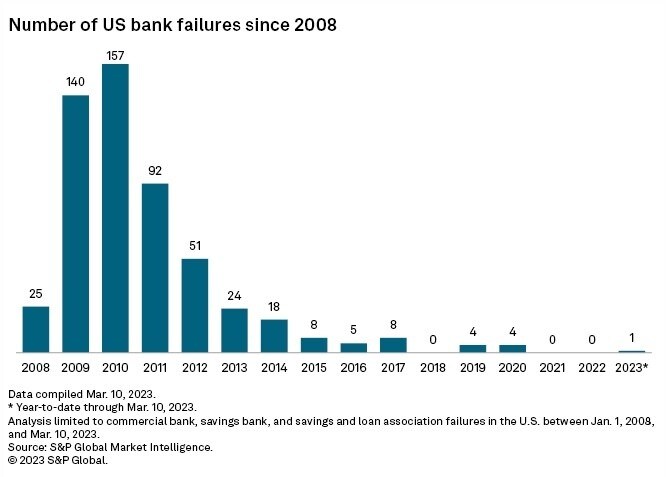
与2008年金融危机时期相比,如今全球企业和消费者通常能更好地免受银行倒闭的影响,这得益于更严格的立法。
即便如此,并非所有规定都适用于小型银行,而且部分立法条款已被撤销。
信心是指相信某事值得信赖或可以依靠。
相反的感受——觉得某事不可靠——可能很快滋生并蔓延,引发紧张和不安,即使这种担忧毫无根据。
谈到银行挤兑时,起作用的正是这两种难以捉摸的力量。
美国官员介入后,银行挤兑、金融体系和信心成为新闻焦点,他们出手保护存款人,涉及两家美国银行:加利福尼亚州圣克拉拉的硅谷银行和纽约的签名银行。
硅谷银行倒闭是美国历史上第二大银行倒闭事件。恐慌迅速蔓延至其他银行股,紧张局势加剧,促使美国总统乔·拜登发表公开声明,向全国民众保证他们的资金安全。
美国总统认为有必要出面干预,这一事实凸显了事态的严重性。那么,什么是银行挤兑?为什么一家机构被认为存在问题,往往会对其他机构产生连锁影响?
答案在于信心与信任。
一切顺利时,你信任自己的银行,一切安好,无需担忧。只要稍稍动摇这种信心——比如看到一条推文称你的银行可能陷入困境,或一则新闻报道说它积累了不良资产——你就可能对整个金融体系失去信任。
如果失去信心,你很可能会想把钱取出来。如果你有这种想法,其他人也很可能如此。这会颠覆整个体系,因为该体系依赖于人们不会恰好在同一时间都需要取出全部资金。
恐慌迅速从一家银行蔓延到另一家银行,也从一个人传到另一个人。不久之后,无论是线下还是线上,取款队伍都越排越长,问题因此加剧,整个体系承受压力。银行可能没有足够的储备金来应对所有人的提款。
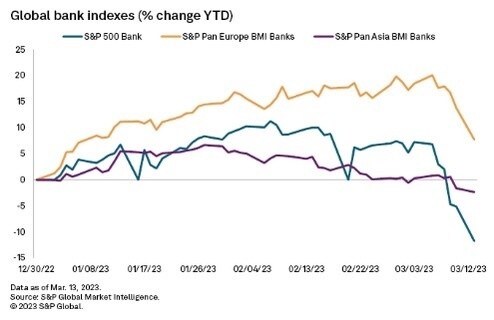
3月9日发生的就是这种情况:专门为科技公司提供银行服务的贷款机构硅谷银行遭遇了420亿美元的提款,现金余额因此变为负数。
在这一案例中,信心丧失的导火索是银行宣布,出售包括美国国债和抵押贷款支持证券在内的投资造成了约18亿美元的损失。面对利率上升,银行需要抛售这些资产。
为阻止恐慌蔓延至整个银行体系,美国财政部、美联储和联邦存款保险公司接管了硅谷银行的资产,也接管了签名银行的资产。签名银行持有大量加密货币相关资产。三方还发表联合声明,保证所有存款都将得到保障,同时强调不会让纳税人承担任何损失。
拜登说:“美国人可以相信银行体系是安全的。”“你们需要用钱时,存款就会在那里。”
他说,小企业可以放心,因为它们能够支付账单和员工工资。
2000年代末的金融危机期间,银行挤兑成为新闻焦点,世界各地都播放着人们在英国北岩银行分行外排队等候的画面。金融体系失去信心的历史可追溯至20世纪,包括1907年银行业恐慌和20世纪30年代的大萧条。近年来,挤兑也出现在阿根廷经济危机和2003年缅甸银行业危机期间。
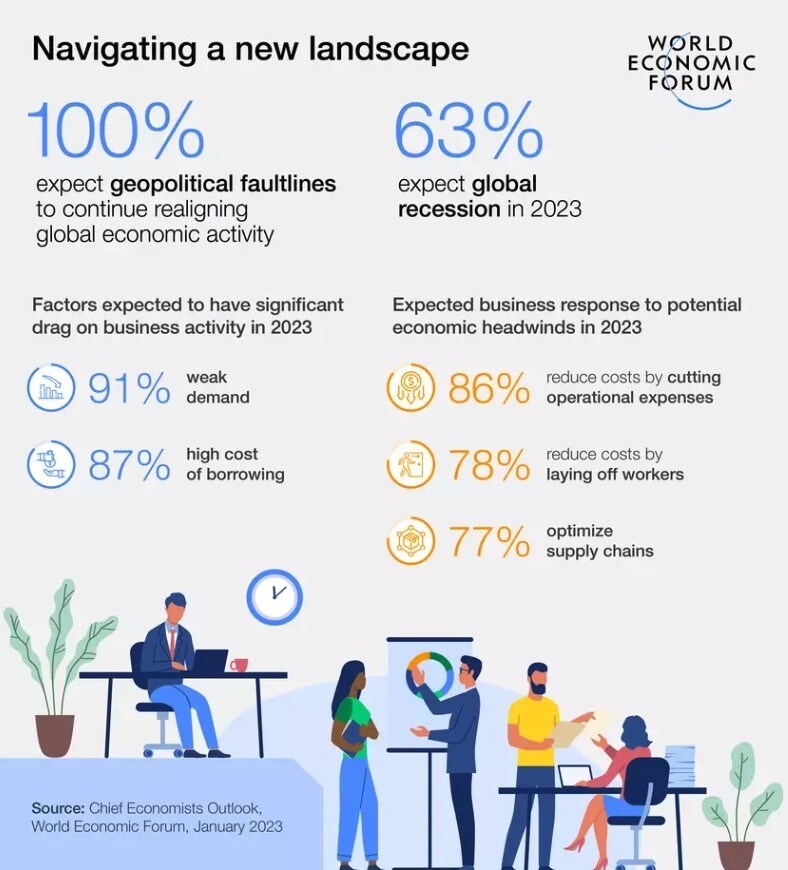
艰难的经济环境可能加剧动荡和恐慌蔓延。正如世界经济论坛的2023年1月首席经济学家展望所指出的,银行、企业和消费者目前正应对复杂的局面和不确定的前景,其中面临着“规模空前的挑战”。
与2008年金融危机时期相比,如今全球企业和消费者通常能更好地免受银行倒闭的影响,这是因为危机后实施了范围广泛的立法。即便如此,并非所有规定都适用于小型银行(包括硅谷银行),而且部分立法条款已被撤销。
这场动荡发生后,拜登表示,他将要求国会重新审视银行相关规定。
总统说:“我们必须降低此类事件再次发生的风险。”“美国人可以放心:你们的银行体系是安全的。”




