在金融风暴中,商业银行能否充当政府债券的避雷针?银行在主权债券敞口上偏向本国,是否可以用外部施加的激励(如道德劝说)或内部扭曲的激励(如风险转移)以外的因素来解释?尽管银行与政府之间存在所谓的“厄运循环”,两者与本国政府的关系是否也有尚未充分探讨的积极一面,正如 Butler(2008)所言?
这些正是我在近期一篇论文(Saka 2019)中探讨的问题。我利用欧洲银行管理局(EBA)多轮压力测试、透明度评估和资本评估汇编而成的一套新颖的银行层面数据,首先证实了既有研究:欧元区危机发生后,欧洲银行对本国主权债券的偏好几乎翻了一番。图1采用另一套国家层面数据绘制,进一步印证了这一发现,并显示,与同一批国家中的其他类型债权人相比,这一现象在金融中介机构中独具特点——这清楚表明,商业银行对本国政府债务情有独钟。
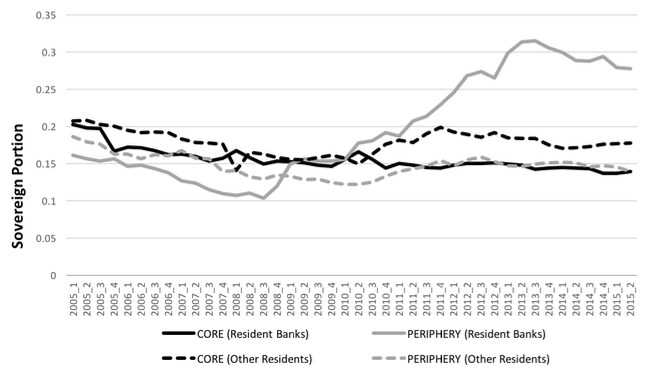
注:图中分别展示了居民银行和其他(非银行)居民持有的主权债务占比的简单国家平均值。主权债务占比指某一债权人群体持有的该国主权债务占其主权债务总额的比例。主权债务敞口数据来自 Merler 和 Pisani-Ferry(2012)利用多个国家来源汇编的数据集,包含从2005年第一季度至2015年第二季度的季度观测值。核心(非危机)国家:比利时、芬兰、法国、德国和荷兰。外围(危机)国家:希腊、爱尔兰、意大利、葡萄牙和西班牙。
爱上本国债务的糟糕理由
迄今为止,文献主要用“道德劝说”假说解释主权债务本国偏好的上升:政府承受压力时,可能会以隐性方式迫使本国银行增持政府债券(Ongena 等,2016)。另一个常被提及的假说与“风险转移”有关:资本薄弱的银行可能自愿押注高风险政府证券,以便将风险从股东转移给债权人(Horvath 等,2015)。Broner 等(2010)指出了一个更隐蔽但同样重要的渠道:运作良好的二级市场能够在压力高企时促使主权债务回流至发行国,因为这种重新配置会内生地阻止主权国家违背偿债承诺。最后,国内银行的套息交易动机也可能是其过度持有高收益、高风险主权债券的原因(Acharya 和 Steffen,2013)。
在主权危机与银行业危机相互作用的严峻背景下,这些文献大多聚焦于列举本国偏好上升的“糟糕”原因,因为它们可能加剧银行与政府之间的负面循环,进而危及金融稳定。在我的论文中,我提供了更多证据,表明欧元区危机期间本国偏好的跃升并非主权债务这一类别所独有;在同一批银行的资产负债表中,零售债务或企业债务也出现了同样的现象,而且幅度或许更大。既有研究将主权债务视为特殊类别,因此忽略了本国偏好可能部分源自一种更普遍的现象,而这种现象会在金融低迷时期同时影响多种资产类别;这不太可能解释上述发现。
爱上本国债务的一个好理由:信息
在略有不同的研究背景下,已有文献表明,相较于外国银行,当地银行更有优势获取有关本国主权债务客户的软信息,因为它们“每天接触当地新闻,直接了解当地经济,并与发行机构的关键人士保持私人关系”(Butler,2008)。当发行国政府风险较高时,这一效应尤为明显。因此,在市场低迷、主权风险上升之际,这种信息优势可能促使国内银行充当最后买家,吸收本地资产;与此同时,外国银行可能因恐慌而减持敞口,且可能缺乏充分信息。事实上,软信息缺失以及信息较少的外国银行因此陷入恐慌所发挥的理论作用,与相关证据相符:欧元区危机期间,政府债券利差以一种自我实现的悲观方式变动,并脱离了公众可观察到的各国偿付能力硬信息(De Grauwe 和 Ji,2012;Saka 等,2015)。
为了识别信息对样本银行政府债券持有量的影响,我首先收集了国际金融与贸易文献中常用的各类跨国信息距离指标。这些指标既包括追踪各国银行分支机构联系(或历史并购活动)的金融信息代理变量,也包括反映共同语言和媒体趋势的变量。然而,直接检验这些代理变量对银行政府债券持有量的影响可能并不恰当,因为这有可能捕捉到未观测的国家或银行特征;更重要的是,还可能捕捉到与信息无关的其他双边跨国联系。因此,我在识别策略中加入第二层分析,利用理论预测:信息渠道对风险较高的资产应当更强(Portes 等,2001;Butler,2008)。
借助这两层分析,我可以采用双重差分模型,估计信息代理变量与主权风险指标之间的交互作用,同时在模型中纳入一整套固定效应,尤其是在母国与敞口所在国的交互层面加入虚拟变量,以便直接控制所有不随时间变化的双边跨国联系。这一点对我的识别策略至关重要,它使模型只能利用主权风险随时间的变化来识别信息渠道。也就是说,主权风险的横截面差异与信息代理变量之间的交互作用会被固定效应自动吸收;如果债券利差随时间的变化不足,纳入这些虚拟变量就会使我的估计值向下偏误。例如,如果英国银行由于在塞浦路斯具有信息优势,通常持有大量塞浦路斯政府债务,那么只有在塞浦路斯政府债券利差随时间有足够变化时,我才能识别这种关系;否则,这些特定于国家配对的关系都会被不随时间变化的跨国固定效应吸收。
因此,我发现了有力证据,支持以下观点:总部设在信息联系更紧密地区的银行,会随着主权风险上升而增加相对敞口。在控制其他可能的机制后,这一效应依然稳健,例如银行的风险转移动机、其母国的政治实力,以及汇率或货币重新计价风险。有趣的是,关于敞口所在国的信息似乎既包括金融信息(即银行分支机构联系),也包括一般信息(即共同语言)。更值得关注的是,即使在欧元区危机结束(2012年年中)之后,这些效应在统计和经济意义上仍然显著。例如,对于样本中主权债券利差处于中位数的国家(144个基点),分支机构数量从0增至220(平均水平),对应的是单家银行额外持有约5%的主权债券。这一效应是样本中平均持有水平(1.2%)的四倍多。相比之下,该效应的规模接近此前研究记录的危机对平均本国偏好额外影响的50%。
信息与本国偏好渠道
如上所述,近期文献迄今主要强调主权债务重新配置的“糟糕”方式,尤其是在主权债务本国偏好的背景下。为了避免本国偏好现象及其未观测渠道(如道德劝说或二级市场)可能导致的遗漏变量问题,我采取了一种相当极端的做法:从全样本中剔除所有国内观测值,并仅用银行对外国的剩余敞口报告第二组结果。请注意,这是一种保守的识别银行持有政府债券时信息作用的方法,因为如果这一渠道存在,它很可能在政府与国内银行之间最强。剔除这些国内观测值,仅比较外国银行之间的信息接近程度,可能会低估信息渠道的真实幅度,但能换来更清晰的识别。
最终,我确认,即使只考察银行的外国敞口,我的结果依然成立;使用历史并购活动等某些代理变量时,结果甚至更为显著。也就是说,在其他条件相同的情况下,当外国银行撤离欧元区危机国家的主权债务市场时,对于它们在信息上联系更紧密的国家,撤离程度较低。
政策启示
这些发现意味着,如果危机期间政府与国内银行之间的信息渠道得以发挥作用,那么相较于连国内银行也纷纷撤出市场、政府无法展期债务的情况,这可以被视为一种稳定力量。因此,政府与本国银行之间的紧密联系,可能产生积极的外部效应,有助于缓解突然停止的影响,并防止低效的主权违约。
然而,迄今的政策讨论强调将监管权从国家层面转移至超国家机构,以避免道德劝说(Acharya,2012);或提出各种债务发行创新,以切断主权国家与银行之间的联系(Brunnermeier 等,2016)。如果照字面理解我的结果,那么在危机期间,这些预防措施不足以阻止本国偏好问题加剧——前提是本国偏好确实构成问题。相反,后续政策讨论也可以聚焦于提高主权债务市场的透明度,尤其是在危机时期;或者鼓励更多跨境银行业务,以加强各国之间的信息联系。
我的研究结果带来一项实证启示:关于欧元区主权债务本国偏好上升的既有文献,可能高估了其他渠道的作用,因为它们仅比较国内银行与外国银行的敞口,却没有明确控制银行间的信息异质性。我们尤其需要开展更多研究,以理解银行与政府联系紧密时,信息与道德劝说之间微妙的区别。
参考文献
Acharya, V V(2012),《欧洲银行业联盟及其他改革》,VoxEU.org,10月16日。
Acharya, V V 和 S Steffen(2013),《银行业危机:一场失控的巨型套息交易》,VoxEU.org,5月23日。
Battistini, N、M Pagano、S Simonelli(2014),《欧元危机中的系统性风险、主权债券收益率与银行敞口》,《经济政策》29(78):203–251。
Broner, F、A Martin 和 J Ventura(2010),《主权风险与二级市场》,《美国经济评论》100(4):1523-1555。
Brunnermeier, M、S Langfield、M Pagano、R Reis、S Van Nieuwerburgh 和 D Vayanos(2016),《ESBies:分层结构中的安全性》,VoxEU.org,9月20日。
Butler, A W(2008),《距离依然重要:来自市政债券承销的证据》,《金融研究评论》21(2):763-784。
De Grauwe, P 和 Y Ji(2012),《主权风险的错误定价与欧元区的多重均衡》,VoxEU.org,1月23日。
Horvath, B L、H Huizinga 和 V Ioannidou(2015),《欧洲银行对本国主权债务的偏好:自愿还是非自愿?》,VoxEU.org,7月31日。
Merler, S 和 J Pisani-Ferry(2012),《谁害怕主权债券?》,Bruegel 政策报告 02/12。
Ongena, S、A Popov 和 N Van Horen(2016),《道德劝说与欧元区危机期间的债券购买》,VoxEU.org,3月17日。
Portes, R、H Rey 和 Y Oh(2001),《信息与资本流动:金融资产交易的决定因素》,《欧洲经济评论》45(4-6):783-796。
Saka, O(2019),《国内银行能否充当避雷针?欧元区危机期间的本国偏好》,CESifo 工作论文 7939,即将发表于《货币、信贷与银行杂志》。
Saka, O、A-M Fuertes 和 E Kalotychou(2015),《欧洲央行如何不花一欧元拯救欧元区?》,VoxEU.org,3月26日。




