过去二十年,信贷可得性大幅提升,推动经济增长、助力新企业起步并创造就业岗位,尤其是在发展中国家。
但信贷繁荣也有阴暗面:不良贷款激增。在新兴市场,银行资产负债表上的不良贷款估计达1万亿美元。若将重组贷款和核销贷款也计算在内,困境资产总量还要大得多。
如果不加以遏制,困境资产激增将对新兴经济体的金融市场和经济增长构成系统性威胁。
违约企业面临资产损失甚至倒闭的风险,这会抑制增长并推高失业率。随着更多企业倒闭、信贷获取日益困难,经济可能陷入损害企业和家庭的下行螺旋。
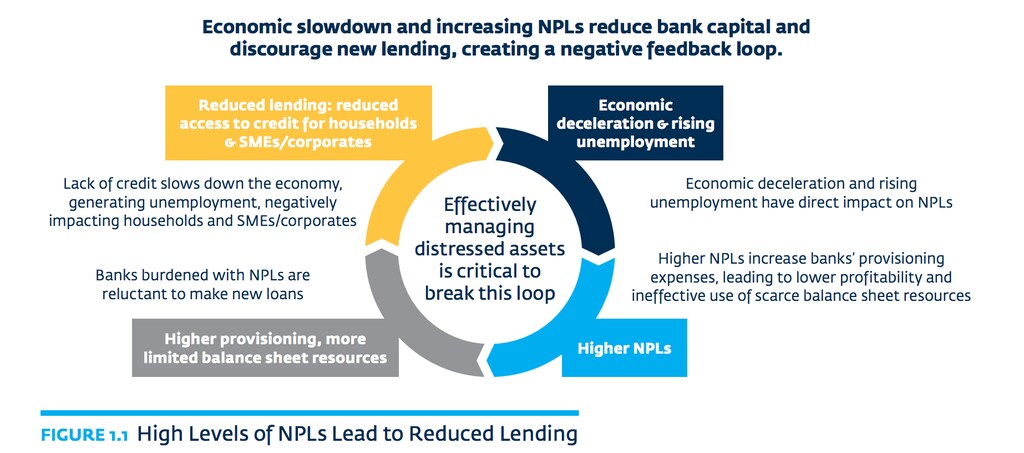
不过,我们可以将不良贷款泛滥带来的危险转化为刺激发展的繁荣市场。投资者能够高效收购困境资产时,银行便可释放资本用于新增贷款,企业和家庭也更容易理顺财务义务、恢复信用。
运行良好的困境资产市场还能让陷入困境的企业有机会在违约前重组和再融资,从而维持其持续经营能力和创造就业岗位的能力。
许多国家如今正在发生这样的变化。例如在巴西,过去七年里,数百万曾拖欠贷款的借款人重新恢复了正常还款,并再次获得正规信贷。
印度也在采取正确举措。2010年至2019年间,印度不良贷款以30%的复合年增长率增长,达到1340亿美元。该国已实施一系列改革,重塑法律和监管环境,以便更容易处置困境资产,包括颁布新的破产法、修订银行法,并提出更严格的拨备要求。
但这个问题远不止涉及一两个国家。尽管困境资产市场显然具有诸多益处,但大多数新兴经济体的这类市场仍不成熟。监管机构、银行和投资者需要加大力度,充分发挥这些市场的作用。以下是他们进一步推动困境资产市场走向主流的方式:
⦁ 首先,利益相关方必须相互妥协,使各方利益保持一致。世界银行国际金融公司(IFC)作为中间方,与监管机构、银行和投资者开展合作,促使各方围绕共同目标携手行动,例如完善监管框架,或加深对出售不良贷款益处的认识。全球投资者必须依靠本地合作伙伴,因此确保利益一致对于建立成功的伙伴关系至关重要。
⦁ 其次,利益相关方需要在当地开展工作,了解特定司法管辖区的具体情况,包括对处置不良贷款至关重要的法律和监管框架。缺少本地参与者是困境资产市场发展的最大瓶颈之一。
⦁ 最后,利益相关方必须采用最佳处置实践。机构投资者需要确信业务以专业方式开展。将债务人视为客户和合作伙伴,能够带来更好的结果和回报。
十多年来,IFC通过其困境资产回收计划(DARP)支持困境资产市场发展。该计划建立了困境资产服务商网络,并投入资金收购和处置不良贷款。
自2007年以来,该计划的全球资本承诺额已增至73亿美元以上,使银行能够剥离面值超过300亿美元的不良贷款,并帮助1800多万借款人恢复信用。
多年来,DARP一直与世界银行的金融、竞争力与创新全球业务领域合作,建立困境资产市场蓬勃发展所需的前期法律、制度和政策框架。
一份新报告《DARP:打造困境资产市场》首次全面概述了困境资产市场。报告介绍了市场的演变,阐述了政府在建立困境资产管理监管基础方面的作用,并介绍了资产管理公司的作用。报告还分析了那些发展困境资产市场的先决条件(包括法律和监管框架的完善程度)已经具备或正在稳步落实的市场。
报告的发现有助于发展困境资产市场,并稳定新兴市场的金融体系。这意味着更多债务人能够恢复财务状况,稳健的新市场得以蓬勃发展,投资者也能获得长期正向回报,助力减贫并为服务不足群体创造机会。




