银行间市场碎片化会影响银行的融资能力,阻碍货币政策的顺畅传导,进而损害对实体经济的信贷供给。本文考察了2011—2015年欧元区银行间市场的碎片化,发现银行对外围国家敞口的规模和质量损害了银行获得银行间融资的能力,并推高了融资成本。欧洲央行宣布可能在二级政府债券市场开展直接货币交易,遏止了这一重要的碎片化风险传导渠道。
银行间市场碎片化可能造成显著的福利损失:它会影响银行的融资能力,阻碍货币政策的顺畅传导,进而损害对实体经济的信贷供给。在欧元区,主权债务与银行之间的关联加剧了碎片化:希腊、爱尔兰、意大利、葡萄牙和西班牙(即“GIIPS”国家)的银行受本国政府债务问题影响,反之亦然(Fahri and Tirole 2018)。扭转金融碎片化、维护欧元区货币政策的单一性,是采取非常规货币干预措施的重要原因。要深入探究欧元区碎片化的驱动因素,可以提出以下问题:
外围国家银行与非外围国家银行之间的融资成本差异,反映的是银行资产质量较差(传统信用风险),还是在银行倒闭时失去主权支持(失去主权救助的明示或默示担保)?银行间市场的贷款条件如何与货币政策相互作用?
欧元区主权债务危机之后,一系列研究聚焦于主权风险如何通过银行信贷渠道传导至实体经济(Altavilla et al. 2018, Popov and van Horen 2015)。主权债务持有风险上升,可能通过收紧银行融资导致信贷减少。在近期的一篇论文中(Gabrieli and Labonne 2018),我们表明,2011—2015年间确实出现了这种收紧,表现为银行间流动性的成本上升、可得性下降。我们发现,除纯粹的主权依赖效应外,还存在由敞口驱动的信用风险效应。GIIPS国家和非GIIPS国家的银行都受到碎片化风险的影响。
欧元区银行间市场碎片化的来源
银行间市场是一个非正式市场,银行在其中交换流动性,交易大多没有抵押,期限也很短。它使银行能够共同承保流动性冲击(如 Allen and Gale 2000 所述),并尽量降低持有超额准备金的机会成本。该市场平稳运行对货币政策的实施和金融稳定都至关重要。在近期金融危机中,流动性紧张已被证明是冲击跨境传导的重要渠道。由于跨境金融流动十分重要,这一点在欧元区尤为突出。
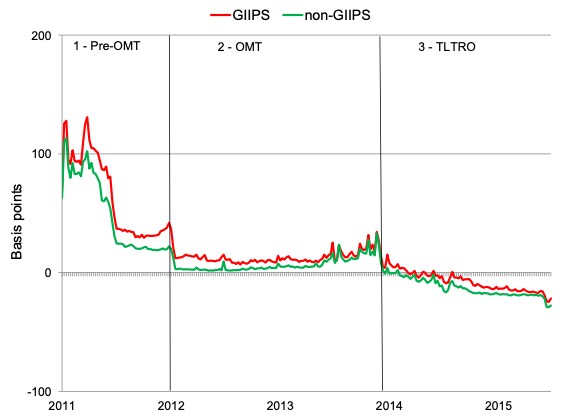
计入银行特定风险后,市场准入和银行间利率不应因银行总部所在地不同而出现显著差异。换言之,运行良好的银行间市场应当是一体化的。然而,2011—2015年间,总部位于外围国家的银行平均支付的利率(按交易量加权)高于非外围国家银行(见图1)。2011年12月的差异尤为显著,当时欧洲体系尚未进行首次为期三年的流动性再融资操作,欧洲央行也尚未于2012年8月宣布可能在二级政府债券市场开展直接公开市场操作。
图1GIIPS国家与非GIIPS国家银行在欧元区隔夜银行间市场的周平均利率
理论上,可以区分欧元区碎片化的两个来源:
首先,银行倒闭时,救助银行主要由本国主权机构负责。因此,纯粹的本国主权风险可能会因主权支持担保丧失而对银行融资产生负面影响。这就是基于主权风险的碎片化来源。其次,银行对本国经济的敞口过大,涉及私人部门和主权资产。敞口的规模和质量会加剧对交易对手风险和盈利能力的担忧,进而影响银行的融资能力。这就是资产负债表(信用风险)型碎片化来源。事实上,在2011—2015年这种传染风险极高的时期,银行间市场的贷款方可能会根据国家风险,而非个别银行特有的交易对手风险作出反应。
在非常规货币政策背景下区分碎片化来源
为区分碎片化的两个来源,我们将贷款方与借款方层面(银行对银行)的无担保贷款数据(根据2011—2015年的TARGET2支付数据估算)与欧洲银行管理局(EBA)自2011年以来公布的115家欧洲银行资本状况和敞口详细监管信息相结合。对于每笔贷款,我们都能观察到贷款银行和借款银行、日期、金额及利率。通过EBA数据,我们可以观察银行敞口按跨境和跨部门(主权、企业、零售)划分的构成。我们利用这些信息构建了各银行与GIIPS相关的多项信用风险指标。借助这组独特的数据,我们可以研究以对GIIPS的敞口规模和质量衡量的主权风险和资产负债表风险,如何影响银行间市场找到贷款方的概率以及贷款利率。
我们检验一个简单的银行间市场参与模型所作出的预测,该模型考虑了银行间贷款与央行流动性供给之间的相互作用。我们预计,银行个体违约概率和其主权机构的违约概率上升时,银行间利率会上升,市场准入会下降。在欧洲央行宣布针对主权债务证券的直接货币交易(OMT)之前,我们预计,银行对GIIPS资产的敞口规模越大、风险越高,银行间利率就越高,市场准入就越低。OMT之后,我们预计贷款方会重新评估GIIPS资产的风险。这可能同时缓解资产负债表型和主权风险型碎片化。
在实证分析中,我们通过比较GIIPS国家和非GIIPS国家(如芬兰、德国或法国)银行的借款条件,区分碎片化的两种潜在渠道。我们考察其GIIPS敞口的规模和质量对银行间贷款条件的影响,同时控制其他银行特定风险特征(规模、评级和资本比率)以及国家特定风险因素(如主权信用违约互换)。我们确保这些影响并非由借款方需求变化或银行资产负债表受到的其他冲击所驱动。此外,我们仅以非GIIPS国家银行样本(EBA样本所涵盖的115家欧洲银行中有64家)估计模型,以便更清楚地区分GIIPS资产敞口较大所产生的影响与对高风险主权机构的依赖所产生的影响。在整个分析期间,80%至90%的非GIIPS国家银行都对GIIPS国家有敞口,且主要通过持有主权资产形成。
OMT降低了银行间市场碎片化的两种来源
我们的分析表明,遭受银行间市场碎片化影响的不仅是总部位于GIIPS国家的银行。对GIIPS国家有敞口的非GIIPS国家银行同样受到影响,而且其GIIPS敞口越大、风险越高,受到的影响就越大。这些影响会随时间变化。
我们重点介绍三项发现。
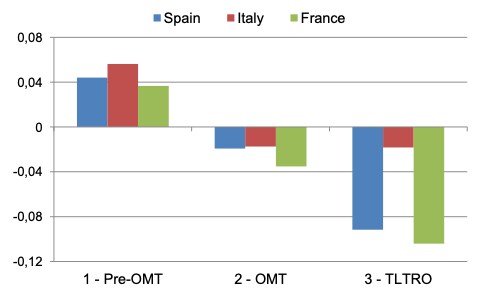
首先,我们发现,在其他条件相同的情况下,GIIPS资产的不良贷款(NPL)率较高,在整个样本期内都阻碍了非外围国家银行进入银行间市场。GIIPS资产的NPL率越高,找到贷款方的概率就越低。其次,从2011年年中到OMT实施前,非外围国家银行对GIIPS主权机构的敞口越大,其银行间贷款成本就越高。具体而言,GIIPS主权敞口占比每增加1个百分点,利差就会上升1.3个基点。这相当于该时期非GIIPS借款方平均利差的13%。第三,OMT成功阻断了这一主权风险传导渠道。也就是说,OMT宣布后,我们发现银行间利率不再因银行对GIIPS的敞口而存在显著差异。此外,GIIPS资产NPL较高所导致的选择效应虽仍显著,但已大幅减弱。关于主权依赖风险,OMT实施前,我们测得银行间利差中存在正的本国风险溢价(例如西班牙、意大利和法国银行);此后,这些溢价下降,甚至转为折价(见图2)。OMT实施后,在我们观察到碎片化时,其主要由个体资产负债表风险驱动。
图2西班牙、意大利和法国银行的本国风险溢价
总体而言,OMT影响了碎片化的两种来源:它降低了GIIPS借款方支付的国家风险溢价,也影响了贷款方对交易对手信用风险的定价。
作者注:本文所表达的观点仅代表作者本人,不一定反映欧洲体系、法国银行、波士顿联邦储备银行或联邦储备系统其他部分的观点。




