就在一年前,阿根廷发行了期限为100年的债券,其美元票息不到8%,认购需求却是发行量的三倍。此后不久,几家大型投资银行发布了对2018年的展望。其中一份题为《同步滑冰》,另一份则称《再好不过》。今年1月,在唐纳德·特朗普宣布对韩国洗衣机加征关税的那一周,国际货币基金组织发布了经济展望。报告提到了前方的挑战,但基准情景总体上仍然乐观。
如今,美国股市处于历史高位,但世界其他地区几乎所有市场都深陷负值区间。新兴亚洲在数月以来一直声称阿根廷和土耳其只是个别案例,如今已承认贸易战冲击收入端、美国利率走高推高支出端的双重影响。
失位的锚
让局势尤其棘手的是,全球投资者尚未找到名义锚。美国十年期国债收益率在过去短短四年间先减半又翻倍。作为估值和折现的基准,它一直是不可靠的参数。多年来的量化宽松使可投资资金的增长速度远远超过经济增长,甚至也超过合格资产的增长。因此,投资者表现出明显的羊群效应(无论在分析还是行动上)、迅速反转以及加剧的顺周期行为。
投资者也失去了结构性锚。技术颠覆以及平台型企业占据主导地位,使人们难以根据当前商业模式预测几乎任何行业的收益。这带来的是结构性不确定性,而非可以衡量和管理的风险。
贸易战和地缘政治进一步加剧了结构性不确定性。这就像一场博弈:参与者不仅要应对对手的行动,还要应对游戏规则的变化,而裁判们彼此争执不休。这是一场新的冷战吗?如果我们遭遇未知的未知风险,很难想象还能出现类似2009年伦敦二十国集团峰会所展现的协调应对。
外生与内生风险
已有大量文献记载这一点,尤其是海伦·雷伊教授的研究:一个单一的全球因素(它对新兴经济体而言似乎是外生的,并与美国金融状况相关)是资本和信贷的重要驱动因素。该因素可通过向新兴经济体私营部门企业提供美元跨境贷款而传导。这一因素的存在意味着,即使汇率允许自由浮动,小型开放经济体的货币政策仍受到制约。事实上,由于全球机构受到风险价值和按市值计价约束,即便初始基本面并不支持资金撤出,汇率贬值也可能加速跨境资金流出。这是自我强化的内生风险的典型案例。
双重冲击
东亚多个经济体如今陷入两面夹击。
从融资方面看,对非银行私营部门的跨境债权在过去十年中翻了一番。尽管这一时期长期借款的比例有所上升,但仍有大量债务到期需要展期,而美元走强又推高了利率。近期美元债务增长的大部分来自公司债发行(而非银行贷款)。信贷中介模式的这一变化究竟会加剧还是降低金融脆弱性,尚有争议。不过,正如国际清算银行(BIS)首席经济学家申铉松对我所说:“债券市场可能突然波动,相对于这一基准出现过度反应;该基准将长期收益率视为预期未来政策利率的平均值。我们应当密切关注债券市场可能出现的急剧反弹。”
从收入方面看,东亚依赖对中国的出口,占东盟商品贸易的17%。其中很大一部分是中间产品,随后再出口以满足美国的最终需求。随着贸易战加剧、中国转向国内消费和服务业,这些经济体也必须相应调整。雪上加霜的是,在进行这些调整的同时,油价上涨会削弱财政能力,并使部分经济体的外汇储备减少。
当然,新兴亚洲并非同质的一体。相对而言,泰国和越南的外部账户更稳健,对中国的依赖较低,也更有能力将需求转向中国和美国。印尼则处于另一端:其债券有40%由外国投资者持有,30%以美元计价,而中国是其最大的贸易伙伴。
那么,可以采取哪些措施?
在世界经济论坛最近的一次会议上,我听到印度尼西亚总统佐科·维多多将当前的地缘经济局势比作漫威电影《无限战争》。他将其描述为零和思维的破坏性力量与相信无限可能的建设性力量之间的较量。由此可以得出几点:
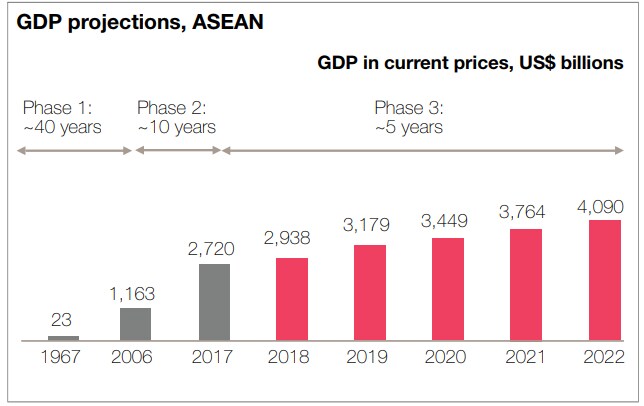
正如复仇者联盟一样,东亚国家必须团结起来。它们必须加快东盟经济一体化,以利用规模经济和范围经济。若能将东盟视为一个整体经济体,到2030年它将成为世界第四大经济体。重点必须放在把握第四次工业革命机遇上,从而创造新的增长动力和社会流动机会。
东盟已经拥有清迈倡议下的储备资金池,可作为抵御货币攻击的“北约联盟”。必须清晰地说明其运作机制。总体而言,与市场沟通时必须始终清晰可信。最后,东盟可以进一步深化国内资本市场、扩大本地投资者基础,以降低对全球市场情绪的依赖。随着时间推移,GDP挂钩债券等创新证券,或将东盟主权债券证券化为优先级和次级档,或可为避险资金外流提供缓冲。




