要让责任投资有意义,我们必须明确其目标。
有些目标彼此一致,有些则相互冲突,因此需要在目标之间作出权衡。
世界经济论坛负责任投资全球未来理事会发布了一份说明文件,提出责任投资的定义,以聚焦相关讨论。
责任投资(RI)是一个快速发展的投资领域,但伴随这股热潮而来的,是人们对责任投资究竟包含什么缺乏清晰认识。一方面,有些定义过于宽泛。2020年,美国可持续投资论坛报告称,在美国,每3美元由专业机构管理的资金中,就有1美元投向了责任投资策略,总额达17.1万亿美元,是1995年水平的25倍。然而,2022年,该论坛修订了统计方法,剔除了那些声称践行责任投资、却未说明任何具体责任投资标准的投资者。修订后,这些数字减少了一半以上,降至每8美元中有1美元(8.4万亿美元)。
另一方面,有些责任投资定义过于僵化,未能认识到责任投资可以追求不同目标,也可以通过不同方式实现。若不明确所指责任投资的类型——即用于评估其是否“有效”的标准——笼统地断言责任投资“有效”或“无效”毫无意义。责任投资在实现某些目标方面可能比实现其他目标更成功,因此,准确界定责任投资的形式十分重要,不应将其视为同质整体。
世界经济论坛负责任投资全球未来理事会发布了一份说明文件,题为《负责任投资:定义与分类体系》,提出了责任投资的定义和分类体系,旨在让相关讨论更加清晰、具体且聚焦。该文件的另一个目的,是指出不同目标之间可能存在的权衡。文件对责任投资的定义如下:
责任投资是将环境和社会因素纳入考量,以实现以下一个或多个目标:
• 财务回报
• 社会影响
• 价值观契合
这一定义包含五个关键要素。
1. 纳入考量
责任投资必须具有实质意义。它有时意味着作出不同于普通“投资者”(而非“责任投资者”)的决策;否则,所有投资者都可以自称负责任。因此,我们将责任投资定义为“纳入”环境和社会因素,而非(例如)“考虑”这些因素。投资者可能会考虑环境和社会因素,但始终将其置于财务因素之后。“纳入”意味着这些因素有时会改变投资决策。
2. 环境与社会
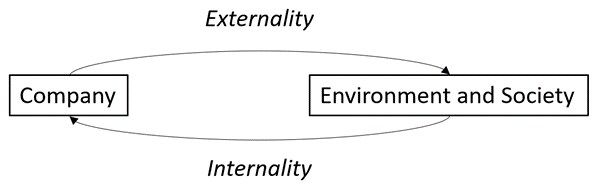
责任投资有时也称为环境、社会和治理(ESG)投资。然而,几乎所有投资者都会在投资决策中考虑治理因素,因为治理不善的影响最终几乎总会由公司内部承担。董事会缺乏专业知识,或首席执行官薪酬与长期业绩挂钩不充分的公司,很可能表现不佳并损害股东价值。
相比之下,一些环境和社会(ES)因素属于外部性,主要影响更广泛的社会。能源公司可能排放温室气体,使农业企业无法在气候变暖的情况下种植作物;但如果没有全球碳税,该能源公司可能无需承担其行为造成的全部环境成本。服装公司可能通过使用强迫劳动来节省成本,并因法律薄弱而免于起诉。负责任的投资者会将ES因素纳入投资决策,或因为这些因素本身就是投资目标,或因为他们认为这些影响最终会由公司内部承担并影响财务回报。而非负责任的投资者则不会这样做。
3. 财务回报
负责任的投资者将ES因素纳入投资决策的一个原因,是相信这些因素能够提高风险调整后的财务回报。例如,如果消费者更愿意购买环境表现良好的公司的产品,或者投资员工福祉的企业员工更有动力、效率更高,回报就可能增加。风险也可能降低,例如,投资清洁能源的能源公司较不容易受到碳税影响;或者采取措施减轻重组对员工负面影响的公司较不容易遭遇罢工。

4. 社会影响
负责任投资的另一个动机是对社会产生积极影响,创造环境和社会价值。这可以通过两种方式实现。第一种是选股。通过投资具有积极社会影响的“绿色”股票(例如清洁能源),投资者可以——至少在理论上——帮助这些公司更容易筹集资金,从而扩大业务、增强其积极影响。反过来,撤出对具有负面社会影响的“棕色”股票(例如烟草)的投资,会使这些公司更难筹集资金,阻碍其扩大业务、加剧其负面影响。
第二种方式是积极尽责管理:投资者可以通过投票并积极参与ES议题,增强公司的积极影响或减少其负面影响。需要指出的是,选股涉及投资绿色公司并撤出对棕色公司的投资,而积极尽责管理则可能包括投资棕色公司并与其沟通,促使其减少负面影响(例如鼓励烟草公司开发危害较小的产品)。
在某些情况下,财务回报与社会影响会相互重叠。例如,如果一家公司的ES表现良好,但尚未反映在市场价格中,买入该公司就能同时带来财务回报和社会影响。与公司沟通以改善其ES表现,会产生积极的社会影响;如果这些ES因素对公司业务具有实质影响,也就是最终会由公司内部承担,那么还会提高财务回报。
但在其他情况下,两者并不会重叠。如果ES表现已反映在价格中(或被过度计入),买入绿色公司不会提高财务回报,但会产生社会影响。就纯粹的外部性ES因素开展沟通(即这些因素最终不会由公司内部承担),不会提高财务回报,但会产生社会影响。
5. 价值观契合
负责任投资的另一个动机,是投资于体现投资者(或其客户)价值观的公司。这完全通过选股实现:买入符合投资者价值观的公司,避开不符合其价值观的公司。需要注意的是,不同负责任投资者的价值观各不相同;一位投资者可能认为酒类公司违背自己的价值观,另一位则未必如此。
如果符合投资者价值观的公司估值偏低,价值观契合就会与财务回报相互促进;如果估值偏高,两者则会冲突。如果投资于价值观相符的公司能降低其资本成本并助其扩大业务,价值观契合就会与社会影响相互促进,但有时也会冲突。投资者可以通过买入烟草公司并与其沟通,促使其开发危害较小的产品,从而产生社会影响;但持有这类公司的股份可能违背一些投资者的价值观。投资者也可以通过买入化石燃料公司、降低其资本成本,帮助其转向清洁能源,从而产生社会影响;但持有化石燃料公司的股份可能与一些投资者的价值观冲突。
随着负责任投资持续升温,准确说明其内涵和目标十分重要。负责任投资全球未来理事会发布的这份报告旨在厘清其目标、目标之间可能存在的权衡,以及践行责任投资的不同方式。




