私募资本用于为整个经济体中各类企业提供资金,从房地产和基础设施公司,到致力于人工智能和能源转型的新兴企业。
出席世界经济论坛2024年达沃斯年会的与会者讨论了这一快速增长行业的变化环境,尤其是在全球各国央行将利率从接近零的水平上调以应对通货膨胀之后。
讨论内容涉及金融市场的政治化、让散户投资者接触私募市场机会,以及私募债务的增长。
近几十年的低利率时代吸引了大量投资资本流入私募市场。这使基金管理人能够以较低成本募集资金和借款,同时也让企业能够更长时间保持私有状态,而无需寻求在公开交易所上市。
管理资产规模几乎增长了两倍2015年至2022年间,从4.5万亿美元增至13.4万亿美元,约占全球管理资本的10%。私募资本如今被用于为实体经济中的每一类企业提供融资。它通过向初创企业提供风险投资推动创新,通过私人信贷提供非银行贷款额度,并支持房地产和基础设施领域的长期项目发展。
它还在可持续能源和生成式人工智能(genAI)等新兴市场推动创新。例如,在2022年《通胀削减法案》(美国)通过后的12个月内,4,960亿美元的私募资本被募集用于能源转型,而500亿美元则于2023年被募集用于生成式人工智能。这笔资金对全球经济产生了巨大影响。
但近期许多央行转向长期高利率的政策框架,使该行业的募资放缓。因此,大型资产配置者(如养老基金)如今优先考虑流动性需求,并随着估值和回报预期的调整而改变资本配置,而基金管理人则在探索创造价值的新途径。
这些变化在2024年世界经济论坛达沃斯年会的全部议程中均有探讨,并且关于私募市场的未来,五个关键见解由此浮现。
1. 基本面优先于金融化
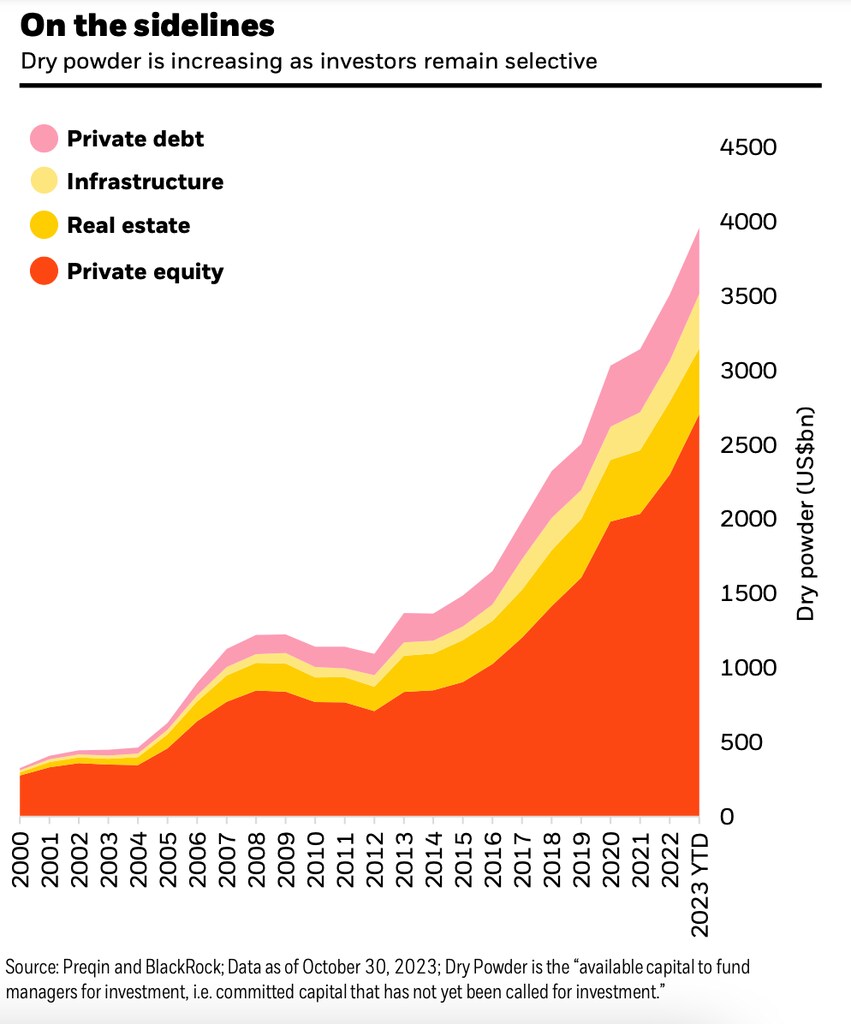
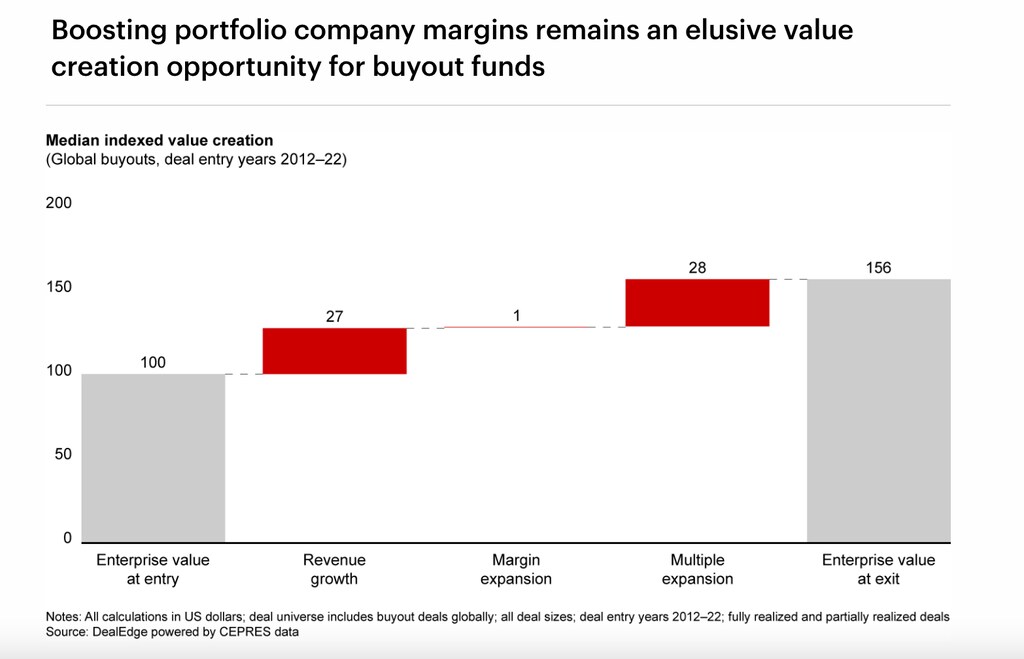
尽管近期募资和交易活动放缓,但各类资产类别中仍有创纪录规模的待投资资金(即尚未投出的资本)有待部署。不过,随着利率趋于稳定,私募投资者正将注意力从短期流动性需求转向长期价值创造战略,重点关注运营专长如何带来利润率增长,而不仅仅是估值倍数的扩张。
在当前利率环境下,能够持续盈利或保持竞争力的企业已大为减少。这意味着投资者在设定目标时必须更加审慎,并专注于战略性投资组合运营和人力资本管理。
2. 首次公开募股并非适合所有企业
全球首次公开募股(IPO)活动(即公司在纽约证券交易所等公开交易所上市)近年来有所下降。在交易所上市是向投资者回报并获得更多资本的一种方式,也是向市场传递公司稳定性或可信度信号的途径。
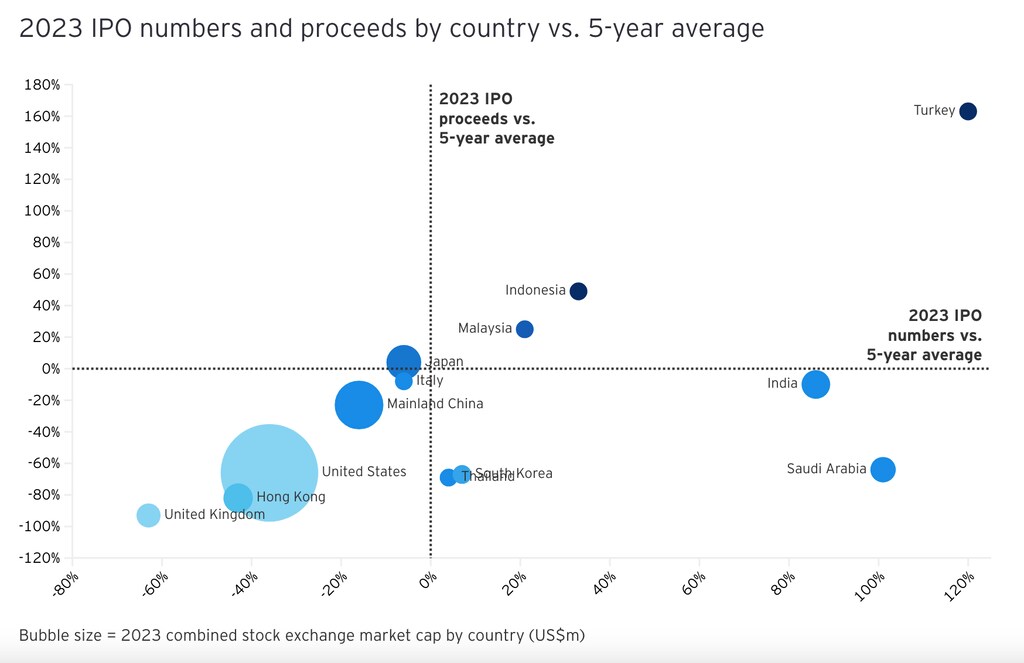
然而,首次公开募股并非每一家成长型企业的正确选择。许多企业尚未为信息披露要求或在公开交易所上市所带来的波动性做好准备。若企业能够获得足够的资本或收入,以承受当前较高的借贷成本从而继续运营,保持私有状态可能对其更为有利。在这一背景下,二级市场——其规模同样大幅增长——在IPO活动停滞之际,可以通过为私募基金之间出售股权或整个公司提供机会而发挥作用。
在弥合上市准备差距的一个案例中,香港联合交易所已调整其成长企业市场(GEM)的上市要求。这有助于中小企业获取流动性,并通过在报告、市值和禁售期(即在IPO后一定期限内限制股东出售股份的期间)方面稍有不同的要求,过渡至主板市场。
3. 政治作为投资风险
近年来,尽管越来越多的资本和关注流向了促进脱碳、适应和气候韧性的技术,但围绕环境、社会及治理(ESG)因素在管理和投资决策中的使用出现了政治化倾向。这导致了反ESG立法——部分美国州甚至宣布计划撤回资本,原因是某些资产管理机构的ESG策略。
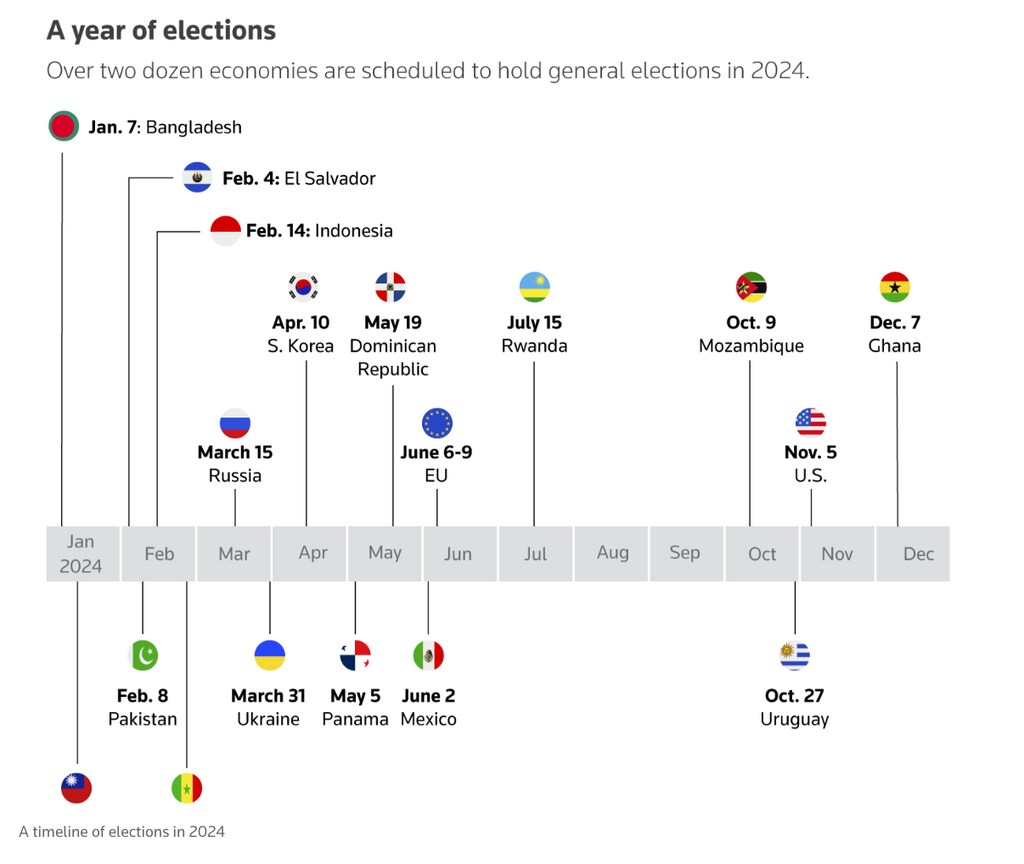
而在2024年,50个国家超过20亿选民将前往投票,因此投资者越来越有必要将政治环境和选举周期纳入其风险评估,涵盖资本部署、投资组合运营、利益相关方关系以及退出机会。
在日益分化的金融体系中,投资者还必须管理源于金融体系武器化的风险,并在考虑传统金融风险的同时,兼顾供应链、网络犯罪和地缘政治等因素。
4. 将准入范围扩展至大型机构之外
随着传统资本来源的募资放缓,零售财富渠道(个人投资者)为私募基金提供了一个规模庞大且基本未被开发的机会。目前,许多散户投资者接触私募市场的渠道有限,原因包括准入门槛、适当性要求以及监管和教育方面的不足。这意味着他们可能错失提升回报和收入的潜在机会,以及额外的投资多元化机会。
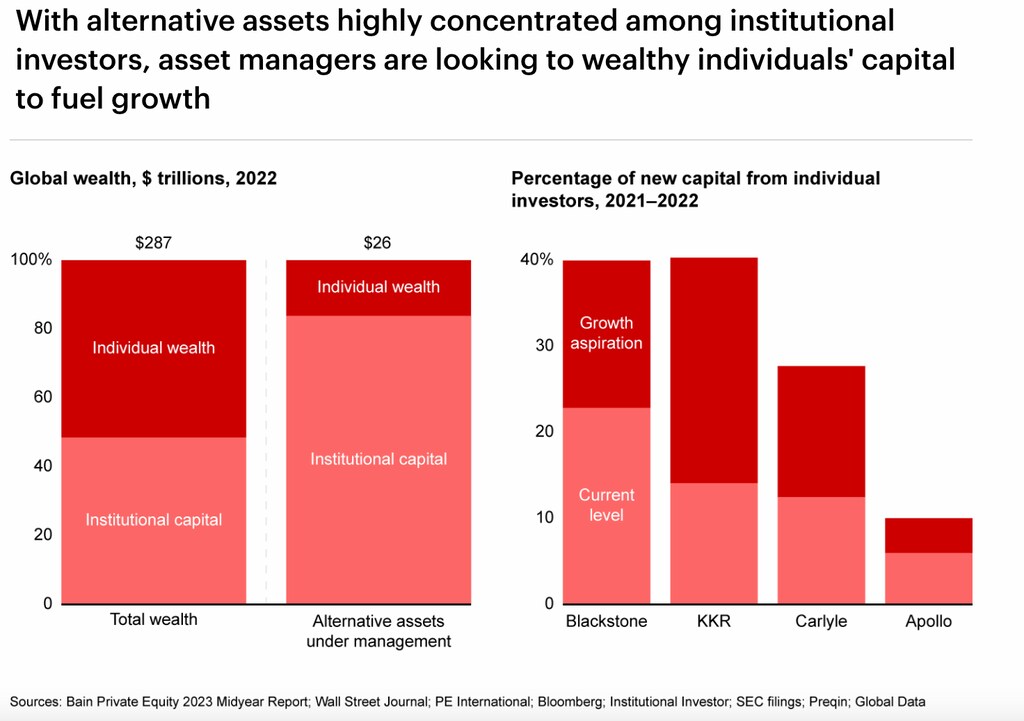
私人财富已经引起关注,大型私募市场参与者也纷纷关注,正如近期Apollo、Apollo、Blackstone和Carlyle等机构的推出所显示的那样。该领域将继续吸引资金,但零售板块有其自身的流动性和风险需求,需要针对费用、锁定协议、分销模式和监管监督等提供专门解决方案。科技可以在此发挥作用,通过改善准入渠道、更新教育方式,以及在产品和二级市场流动性方面进行创新。
5. 私人信贷的崛起
2024年年会上关于私募市场的每一场讨论都提到了非银行金融机构在私人信贷和贷款方面的快速增长。受2008年全球金融危机以及落在传统银行身上的各项监管和限制所推动,非银行金融机构——从公共养老基金到保险公司、基金会和家族办公室——纷纷介入,并为企业提供了信贷额度。
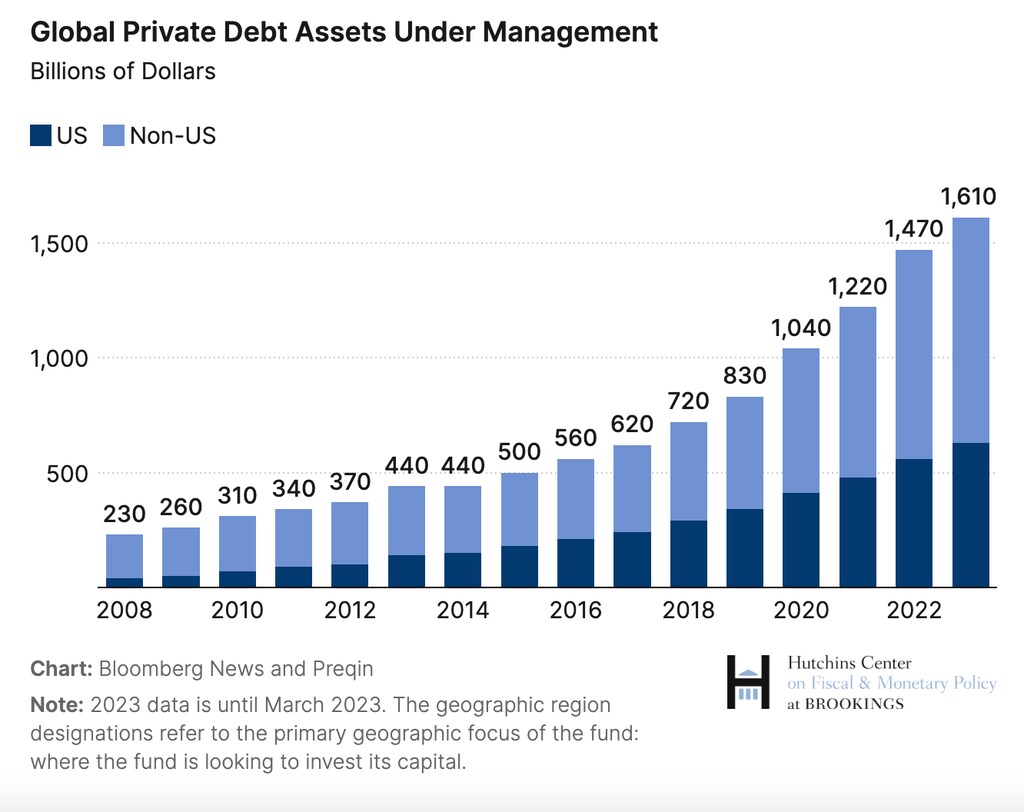
因此,私人信贷市场自2008年以来增长了七倍,2023年资产规模接近1.7万亿美元。这引起了监管机构的关注:私人信贷贷款通常采用浮动利率(相较于银行贷款的固定利率),同时利差更高、流动性有限。此外,就贷款的承销、打包和分销者的追踪而言,这类贷款往往更不透明,相较于传统银行贷款可能带来过高风险。
尽管有人担忧该资产类别正在成为另一个泡沫,但另一方面的观点认为,私人信贷实际上提供的是无杠杆的长期资金,并且相较于传统银行融资,能更紧密地使贷款方与借款方的时间周期相匹配。它为无法获得银行贷款的企业创造了更多选择,并通过将风险分散至整个金融体系,而非集中于银行,从而降低了风险。
此外,即将出台的新银行监管规定可能带来不确定性,同时也可能形成利好因素,推动该行业进一步增长。
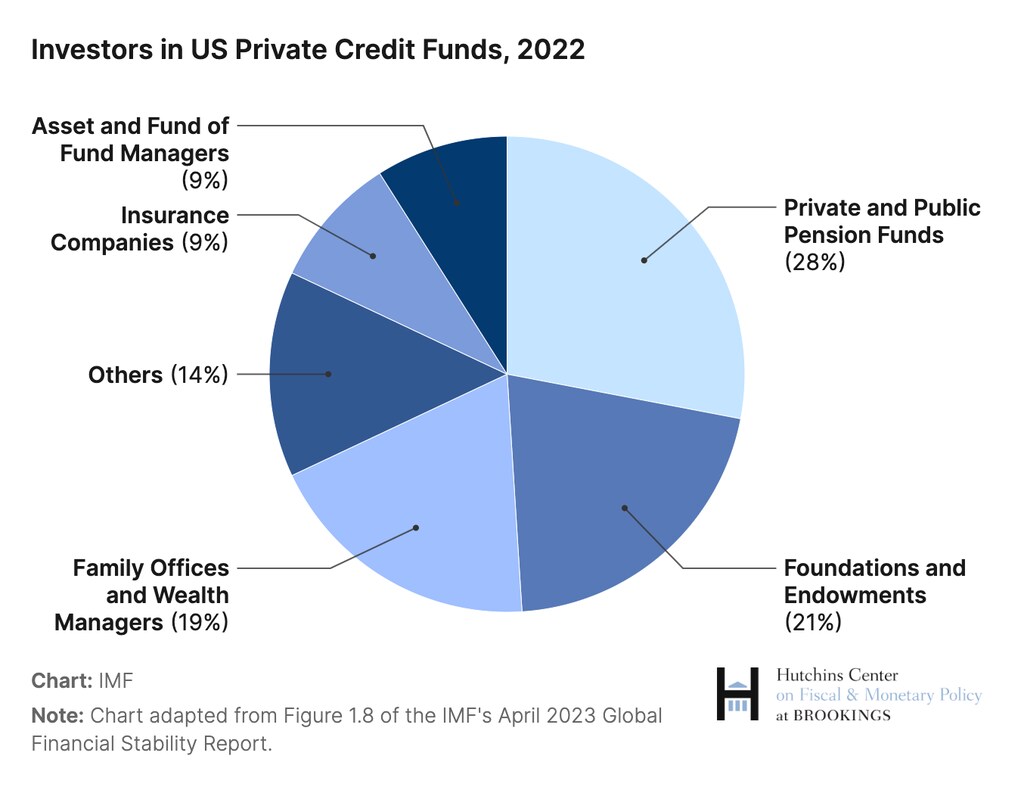
私募市场将持续增长,并为全球各地的企业提供所需融资。即使面临经济逆风、地缘经济转变和监管压力,私募资本仍将是投资者实现多元化和回报的重要来源——其投资者既包括养老金等大型机构,也包括日益壮大的个人投资者群体。




