全球金融危机后的十年间,非金融企业未偿债券的价值几乎增长了两倍,这在很大程度上归因于新兴市场企业债务的增长。但随着违约增加,市场似乎可能出现调整;与此同时,整体转向债券融资实际上是一个可喜的发展。
企业债务不断增长,是否正形成一场一触即发的泡沫?据一项最新研究显示,全球金融危机后的十年间,非金融企业持有的债务增加了29万亿美元,几乎与政府债务的增幅相当。麦肯锡全球研究院认为,市场很可能会出现调整。然而,企业债务增长并不像乍看之下那么令人担忧;事实上,从某些方面看,它甚至预示着积极的经济结果。
过去十年间,随着银行重组并修复资产负债表,企业债券市场迅速扩张。自2007年以来,非金融企业未偿企业债券的价值几乎增长了两倍,达到11.7万亿美元;其占全球GDP的比重也翻了一番。传统上,企业债券市场以美国为中心,如今世界各地的企业都参与其中。
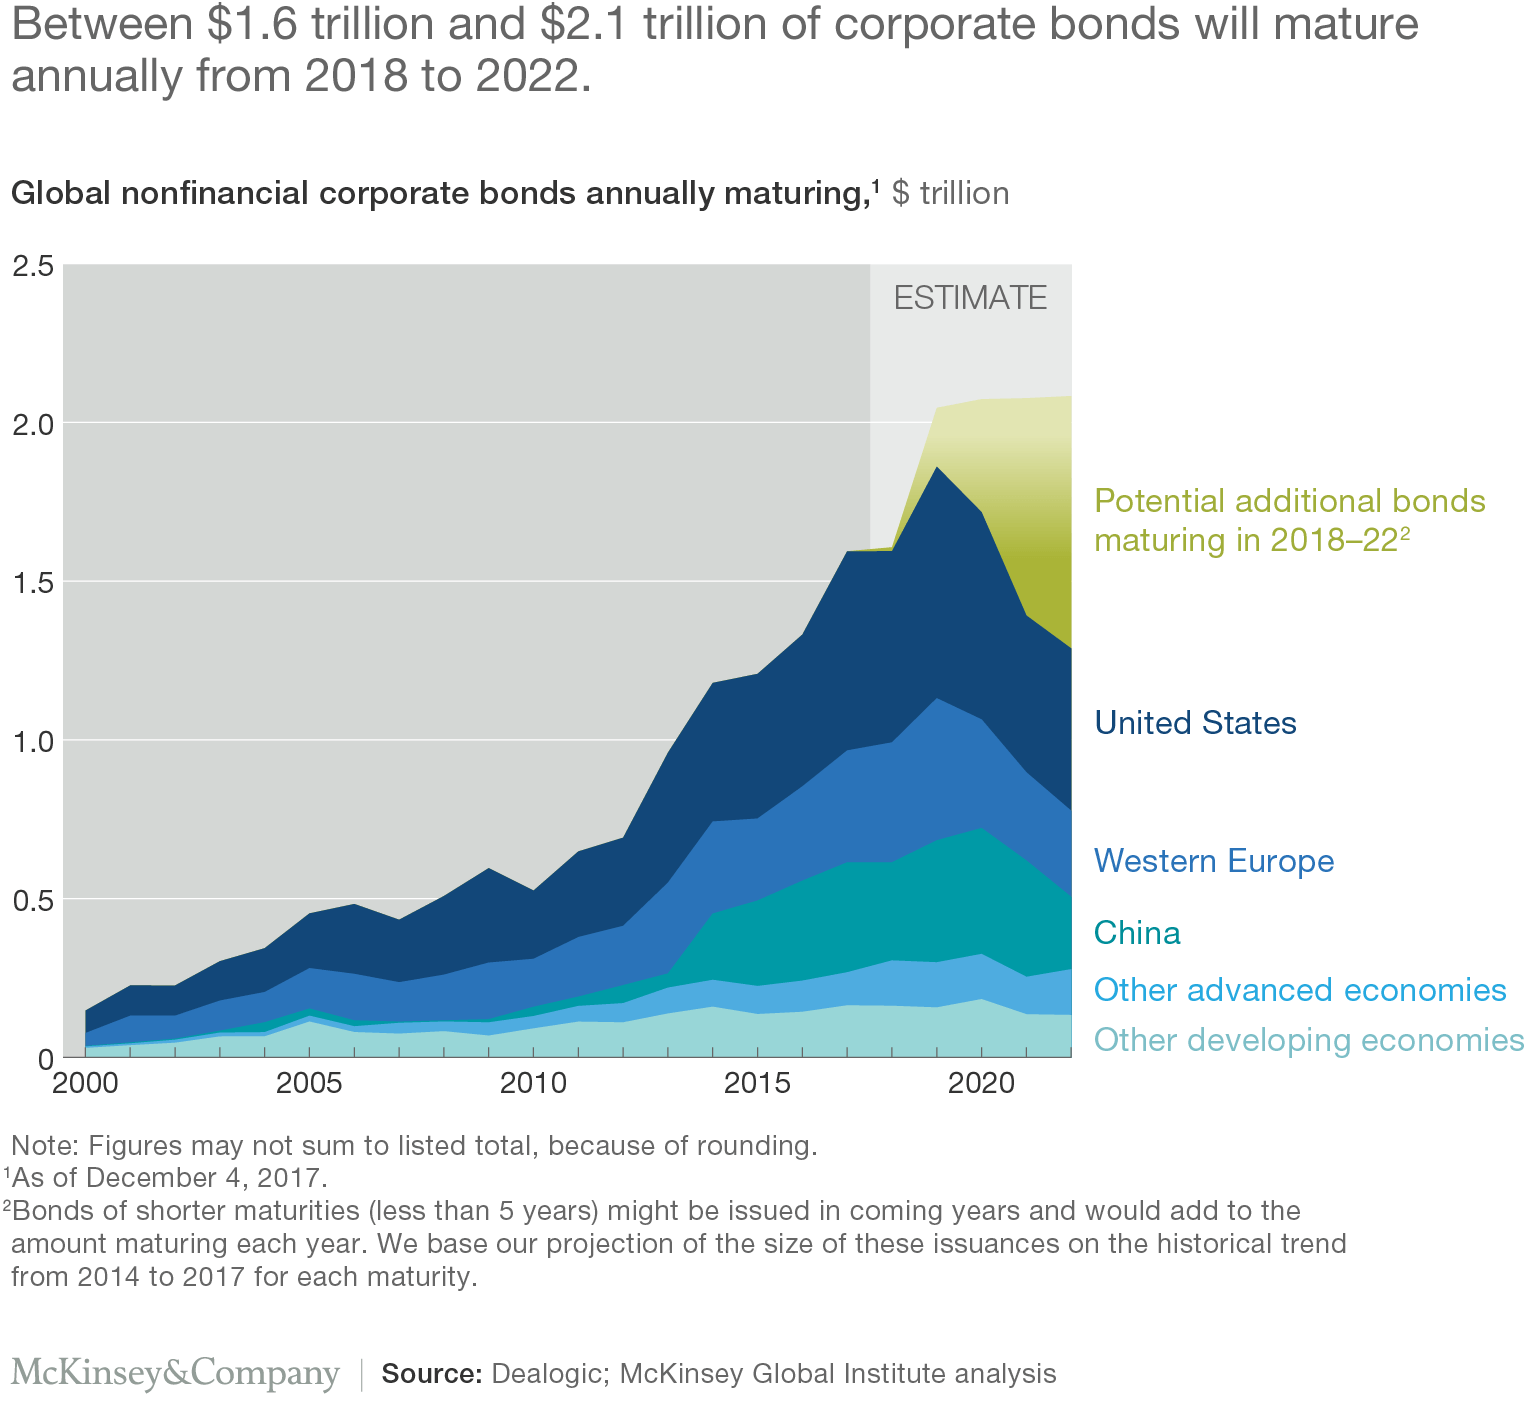
整体转向债券融资是一个可喜的发展。债务资本市场为机构投资者提供了重要的资产类别,也为大型企业提供了银行贷款之外的融资选择。然而,显而易见,在信贷极其廉价的那些年里,许多风险较高的借款人也进入了债券市场。未来五年,每年到期的非金融企业债券金额将创纪录地达到1.5万亿美元;随着一些企业偿债困难,违约很可能会增加。
借款人的平均资质已经下降。在美国,非金融企业未偿债务中有22%是由投机级发行人发行的“垃圾”债券,另有40%的评级为BBB,仅比垃圾级高一个等级。换言之,近三分之二的债券来自违约风险较高的企业,其中包括许多美国零售商。这些企业有大量投机级债务将在未来五年到期;由于消费者转向网上购物导致销售额下滑,许多企业的账恐怕算不过来。
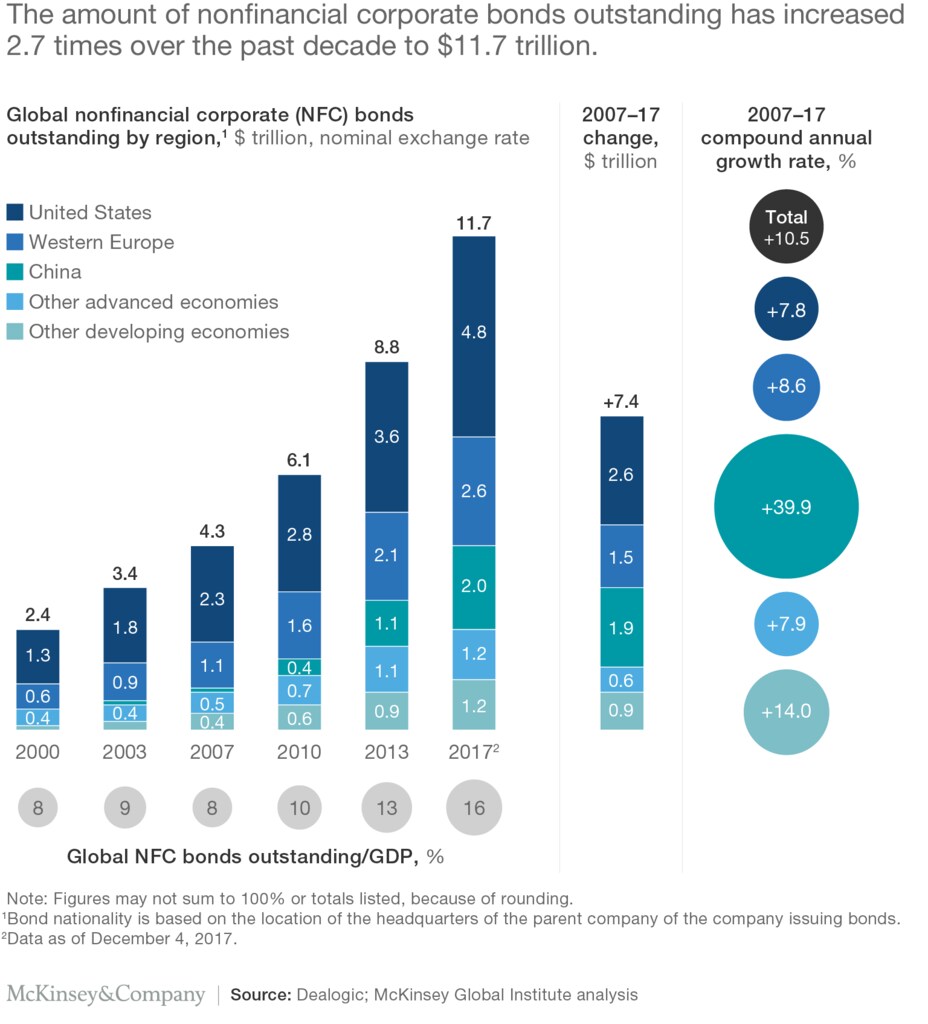
另一个潜在脆弱因素是发展中国家企业债务飙升。自2007年以来,这些国家占企业债务总增幅的三分之二。过去,最大的借款方是发达经济体的企业。但随着中国崛起,情况发生了很大变化;中国如今已成为全球最大的企业债券市场之一。2007年至2017年底,中国非金融企业未偿债券的价值从仅690亿美元增至2万亿美元。
最后一个风险来源是部分债券发行企业脆弱的财务状况。需要指出的是,麦肯锡全球研究院发现,在发达经济体,如果利率上升200个基点,违约风险较高的债券占比仍不到10%。同样,在欧洲,目前多数国家由高风险企业发行的债券占比不到5%,这表明迄今只有规模最大的蓝筹企业发行了债券。
问题在于,市场中仍有一些脆弱环节。即使在历史低位的利率水平下(在美国联邦储备委员会于6月14日将基准利率上调至1.75%至2%之前),美国能源行业未偿债券中仍有18%(价值约1040亿美元)违约风险较高。
不过,最大的风险似乎存在于中国、印度和巴西等新兴市场。这些市场目前已有25%至30%的债券由违约风险较高的企业发行(定义为利息保障倍数低于1.5)。如果利率上升200个基点,这一比例可能升至40%。
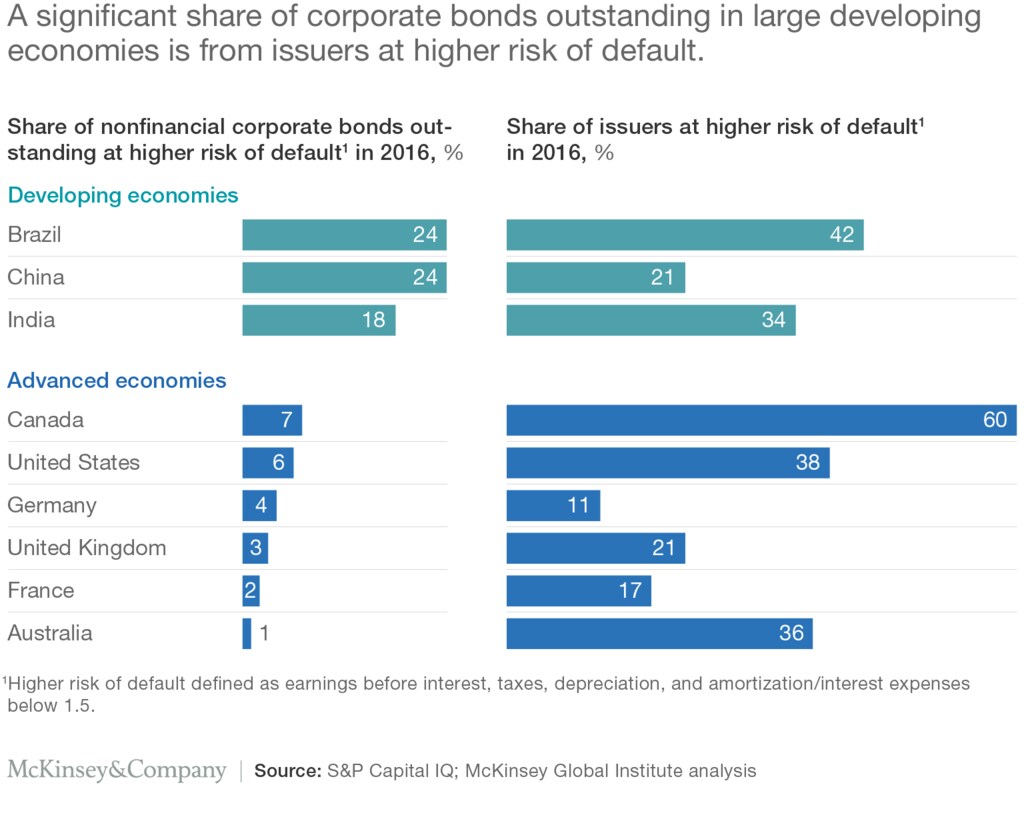
在这些新兴市场中,有些行业比其他行业更脆弱。在中国,工业企业发行的债券中有三分之一、房地产企业发行的债券中有28%违约风险较高。中国企业违约率已经开始缓慢上升;在巴西,所有违约风险较高的企业债券中,四分之一来自工业领域。
全球企业违约率已经高于过去30年的平均水平,而且随着更多债券到期,预计还会进一步上升。那么,下一场全球金融危机是否近在眼前?简短的回答是否定的。债券个人投资者可能会蒙受损失,但企业债券市场的违约不太可能像引发上一场金融危机的次级抵押贷款证券化那样,对整个金融体系造成重大连锁冲击。
尽管近期可能会遇到一些波折,企业转向债券融资仍是一项积极进展,可持续增长的空间很大。但随着市场扩大,银行需要重新思考战略,更加关注其他客户群体,例如中小企业和家庭。投资者和个人储蓄者则将获得新的投资组合多元化机会。
不过,如果十年前的金融危机教会了我们什么,那就是风险往往会在最意想不到的地方出现。因此,监管机构和政策制定者应继续监测现有及潜在风险,例如企业借款人的信用违约互换或复杂的债券证券化所带来的风险。他们也应欢迎建立用于销售和交易企业债券的电子平台,以提高市场透明度和效率。这样一来,今天的债务就不太可能演变成明天的债务负担。




