本文与 Prime Economics合作发表。
我对美国经济顾问委员会(Council of Economic Advisers)关于利率的历史视角的回应,刚刚 发表于《The Real-World Economics Review》。 [1]
我的主要异议在于,越来越常见的一种说法认为,值得关注的主要趋势是利率在30年间持续下降。相反,我认为最重要的特征是金融自由化以来利率被长期抬高。
与第二次世界大战结束后的四分之一个世纪相比,1980年至2000年间的利率大约翻了一番。从理论角度看,CEA沿用了惯常的传统解释,即将利率视为各种行为或“实际因素”(如储蓄过剩、生产率低下)的被动结果。相比之下,我(遵循凯恩斯的观点)认为利率是一项政策变量,利率的上升源于当局的行动。
从降低利率这一所谓目标来看,金融自由化是一场灾难性的失败。实际结果正是这些较高利率的后果:此后,大幅攀升的失业率、极端的不平等和严重的不稳定一直是常态。
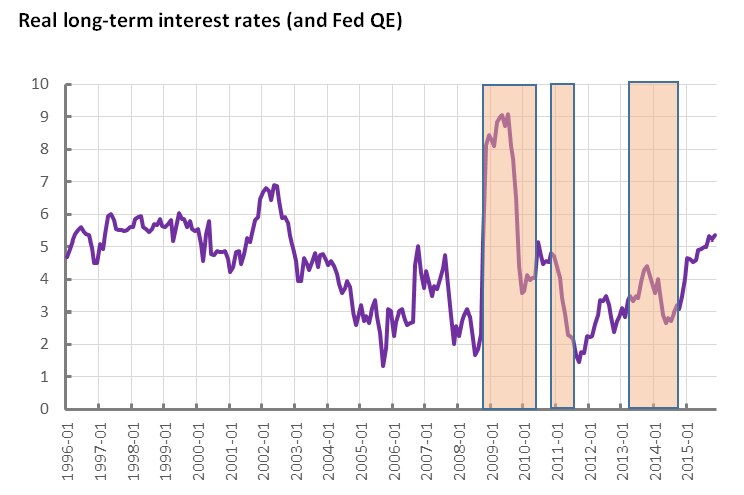
就近期利率有所走低而言,这是2007-08年金融危机之后决策者采取的非常举措所致(在此之前,则是20世纪末企业危机之后的极端自由化)。
我不认同利率将在未来无限期保持低位的观点。此类预测基于对未来“实际因素”走向的臆测,必然是有误导性的。我曾警告,企业借贷利率已出现上升迹象,而近期的去通胀趋势加剧了这一情况。
本文分析所依据的数据,取自8月和9月开展这项工作时的情况。此后,这些已观察到的趋势进一步加剧。2015年期间,美国BBA企业债务的长期利率现已上升了一个百分点。若将通胀纳入考量(采用按月编制的CPI,并假定其在11月保持不变),过去三个月的利率现已达到八年来的最高水平,并且(除金融危机后的极端上升外)正回到20世纪最后几十年的常态区间。
尽管美联储似乎极有可能在本月晚些时候加息,但现实是利率已经在急剧上升 (见本文开头的图表)。
正如 Ann Pettifor 本周早些时候在《金融时报》上指出的那样,各国央行已经失去了对利率的控制。金融体系依然失灵,容易出现信心崩溃,这是大规模私人债务遗留的后果;这些债务最初正是源于在高利率而非低利率条件下的过度借贷。
这导致各方绝对依赖量化宽松。实体经济似乎极不可能比自金融危机以来的任何时期都更能承受这些条件。因此,任何货币紧缩都将是短暂的。
这种持续无法向前推进的困境,答案在于美国和英国在20世纪30年代的行动。
脚注:
[1] 首次分两部分发表于Prime: 《美国经济顾问委员会误判了长期利率的动态》 和 《长期利率:对比美国经济顾问委员会与凯恩斯》
刊发本文不代表世界经济论坛认同其中观点。
如需紧跟 Agenda 最新动态, 请订阅我们的每周通讯。
作者:Geoff Tily 是 Prime Economics 的撰稿人。
图片:图为美国联邦储备委员会大楼,位于华盛顿,设有安保围栏。REUTERS/Gary Cameron.




