银行处置是对这一问题的监管回应:我们该如何处理“大到不能倒”的银行,并避免纳税人出资的救助措施重演加剧2008年金融危机的局面?
在雷曼兄弟无序倒闭之后,全球监管机构认识到,系统重要性银行不能适用与企业相同的破产制度。在欧洲,《银行恢复与处置指令》(BRRD)和《银行恢复与处置指令》(BRRD)以及单一处置机制(SRM)构成了为统一全欧洲规则而建立的法律架构,这些规则被称为“处置机制”,旨在有序处置陷入困境的银行。
单一处置委员会(SRB)是设在布鲁塞尔的主管机构,负责制定和监督欧洲系统重要性银行的处置规划。处置的目的是稳定陷入困境的银行并维护金融稳定。为此,SRB与各国主管机构一道,拥有广泛权力,可以减记债务、处置资产,并将银行转为政府所有。
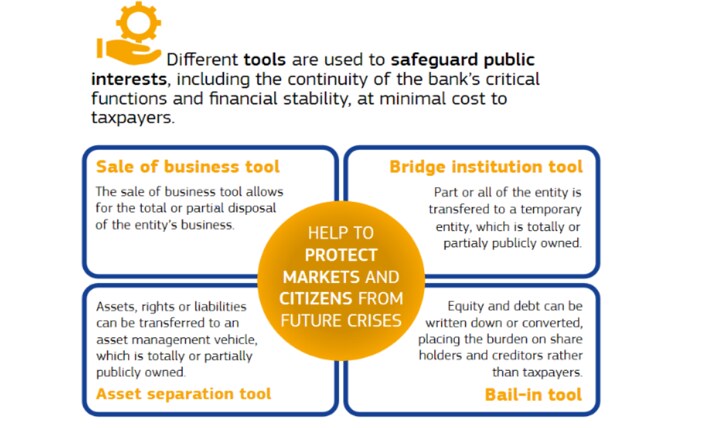
对陷入困境银行的资产和负债进行详细估值,是处置程序的必要环节,因为这有助于金融监管机构作出艰难决策,以维护金融稳定,并确保由债权人而非纳税人承担财务损失。
鉴于欧洲银行业近期发生的事件,估值目前已成为监管议程的首要事项。
今年,意大利几家规模较小的银行获得纳税人出资救助后,市场参与者称赞SRB和西班牙处置主管机构对其处置西班牙大众银行股份有限公司的做法。该行是西班牙一家重要的零售银行,后告倒闭。该银行被拍卖给桑坦德银行,名义价格为1欧元,其部分价值数十亿欧元的资本工具被减记至零。德勤受命进行估值并估算,在最不利情景下,该银行的经济价值为负82亿欧元。
处置完成后,围绕大众银行估值的争议愈演愈烈,不满的债权人据称已发起法律诉讼,以追回SRB为救助该行而减记的资本工具投资。大众银行并非系统重要性银行。其业务主要集中于国内零售,因此,与一家系统重要性投资银行倒闭相比,其估值工作或许不那么复杂。
这引发了新的担忧:如果一家系统重要性银行倒闭,考虑到估值可能面临的严格时限、特许经营价值的损失以及金融市场的动荡,现实中能否做到公平估值?欧洲一些银行是否“大到无法估值”?
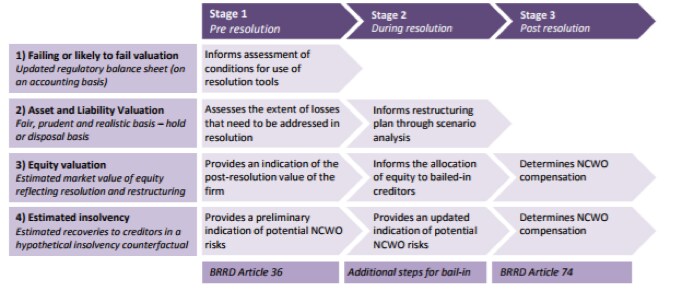
根据现行规则,估值由独立第三方按照欧洲银行管理局(EBA)制定的法规进行。此外,EBA还发布了有关估值参数的法规,其中包括一些较为复杂的衍生品估值规则。
银行估值并非对其价值进行一次性的瞬间快照,而是一个连续过程。初始估值称为“事前”估值,旨在确定银行是否“正在或可能无法持续经营”。其次,资产和负债估值关注的是陷入困境企业资产的经济价值,而非账面价值。估值也有助于确定应采用哪些处置工具(如有)。值得注意的是,SRB拒绝介入今年几家规模较小的意大利银行倒闭一事,因为该机构表示,没有监管或私营部门解决方案能够挽救这些银行。
最终股权估值旨在确保债权人在处置机制下遭受的损失,不会超过银行进入普通破产程序时可能承受的损失。这一原则称为“债权人待遇不劣于破产清算”(NCWO)原则。遵守这一原则至关重要,因为如果证实违反了NCWO原则,受到不利影响的债权人可能依法有权获得一定的赔偿款项。
在实践中,认为估值人员能在银行处置固有的有限时限内,独自驾驭全球银行业务模式的地理跨度和复杂性,是过于天真的想法。
未来之路
为应对这一担忧,英国处置主管机构英格兰银行(BoE)率先在欧洲采取行动,于夏季发布了一份征求意见文件,题为“支持可处置性的估值能力”。该文件旨在就提升估值能力征求意见,包括英国银行及外国银行在英国的子公司等机构需要发展的相关能力。
对于英格兰银行而言,其立场毫不含糊:“如果公司自身在处置前没有具备适当的估值能力,就不应指望处置估值能及时且稳健地完成。这些能力包括数据、系统和流程,它们共同支持对公司资产、负债和股份进行估值。”
立法意图十分明确:将稳健估值的应急规划责任交给最有能力执行的一方,即银行自身。英格兰银行的规则大幅扩展了BRRD现有的内部估值要求,并提出建立估值模型,供银行在处置前及处置期间使用。
此外,规则还提议要求银行汇总更易获取的数据,涵盖贷款组合、交易头寸、流动性管理、债权人顺位和抵押品。例如,可设立虚拟数据室,作为集中访问门户,加快估值尽职调查流程。这些预先采取的措施旨在延长提出估值建议的时间窗口,提高基础财务数据的可信度,并降低诉讼风险。
归根结底,估值是一门艺术,而非科学。围绕大众银行诉讼的激烈争议,凸显了时限紧迫的估值与债权人损失之间的关联。要求银行(尤其是系统重要性银行)记录并建立估值数据和建模能力,是审慎的应急规划。如果妥善实施,这些能力将为“银行是否大到无法估值?”这一问题提供初步答案。




