Jean Pisani-Ferry是国际经济智库Bruegel的主任,巴黎第九大学(Université Paris-Dauphine)经济学教授,也是法国总理经济分析委员会成员。
法兰克福讯——这看起来像是一场协同行动:9月6日,欧洲央行公布了一项新的债券购买计划,向市场表明其购买规模不设预先设定的上限。9月13日,美国联邦储备委员会宣布,未来几个月内将每月购买约850亿美元的长期证券,旨在对长期利率施加下行压力并支持经济增长。9月19日,日本央行宣布将其政府证券购买计划额外追加10万亿日元(1280亿美元),并预计到2013年底其此类证券持有总额将达到约1万亿美元。
三大经济体的前景均已显著恶化,因此确实存在此类协同行动的空间。欧元区2012年的GDP必然下降,而对明年的预测至多也只能说是平庸。美国的产出仍在扩张,但增速仅为温和的2%;即便不考虑年底逼近的财政悬崖(届时国会将被迫削减开支,并让2001年颁布的减税政策到期),经济复苏仍面临风险 经济复苏仍面临风险。在日本,全球经济放缓和日元走强正冲击出口部门,经济增长放缓,通胀率再度接近零。
然而现实是,三大经济体并无共同立场,更遑论共同计划。在三者中最强劲的美国,美联储甘愿冒通胀风险,预先宣布将联邦基金利率维持在极低水平“至少到2015年年中”。相比之下,在三者中最疲弱的欧元区,欧洲央行无意通过量化宽松或利率预先承诺来提振增长。恰恰相反,欧洲央行坚称,其“直接货币交易”(OMT)计划的唯一目的,是遏制货币重新定价风险,该风险推高了南欧经济体的利率水平。该计划将购买陷入困境的欧元区成员国的政府债券,但须以商定的改革为条件。欧洲央行的目标是在货币政策传导方面恢复欧元区内部一定程度的同质性。其所有资产购买都将被冲销,这意味着其货币政策效应将被抵消。
此外,鉴于其宣布OMT计划在德国引发的争议(尤其是与德国联邦银行的分歧),欧洲央行势必不会再追求美联储式的努力,即推动收益率曲线上的利率下行。为抵御德国(及其他)货币鹰派的进攻,这些人认为欧洲央行已为债务货币化打开了大门,央行在未来几个月内势必会倾向于恪守正统立场。它的非常规举措在修复欧元的过程中遭受的质疑越多,欧洲央行在货币政策执行上就会越趋正统。
美国与欧洲之间的这种分歧并非好消息。对欧元区而言,这意味着欧元对美元(进而,因日本央行密切关注日元兑美元汇率,也意味着日元)汇率将走强。然而,南欧国家,尤其是西班牙,需要疲软货币的支持,以实现对外再平衡并恢复经常账户盈余。若缺乏汇率的这一援手,南欧所有的再平衡都将只能通过国内通缩在内部完成,而这又可能危及其恢复公共债务可持续性的进程。因此,欧洲困局的出路——货币贬值——可能会因市场认为欧洲央行与美联储在货币政策上存在分歧而受阻。
诚然,问题国家的危机以及对欧元可行性的怀疑可能会压低这一共同货币的价值。但令人担忧的是,欧洲内部失衡的解决方案,竟取决于外界对欧元区解决自身问题能力持续不利的看法。
从世界其他地区看,情况也好不到哪里去。巴西财政部长Guido Mantega迅速驳斥了美联储的立场,并再次警告“货币战争”。这一解读忽视了一个事实:新兴世界的货币理应相对于发达经济体的货币升值,原因很简单,新兴国家并未面临同样的经济挑战。美国、欧洲和日本均背负着高企的公共和私人债务,并陷入漫长、痛苦且充满风险的去杠杆周期,使得复苏脆弱而不稳。相比之下,新兴经济体虽然经历了经济下滑,但其基本面要健全得多,这理应反映在其货币价值之中。
不幸的是,美国的激进宽松政策与欧洲更为谨慎的态度相结合,模糊了这一信息。它暗示,全球经济的问题在于美国正试图通过通胀来化解自身问题。这或许属实,但不应因此掩盖世界经济所面临的根本性结构问题。
欧洲央行、美联储和日本央行近期的举措看似协同行动。遗憾的是,事实恰恰相反。
此处表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。本文与 Project Syndicate合作发表。
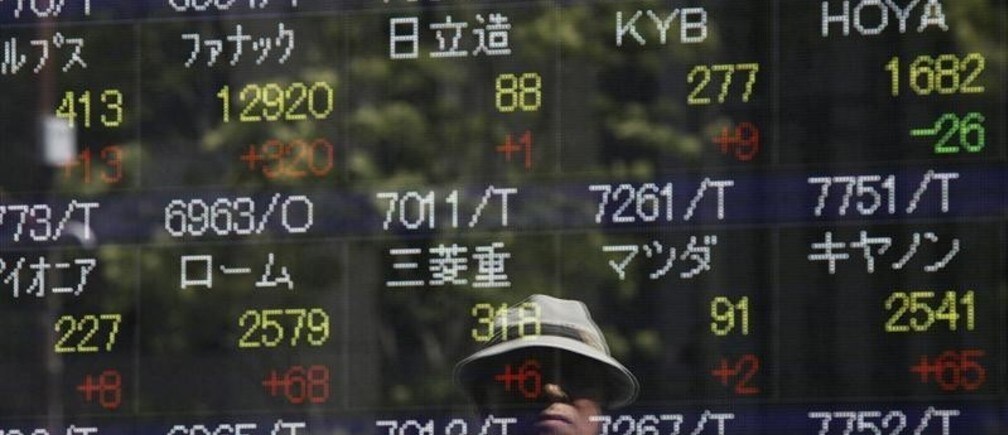
图为:2012年9月7日,东京一家证券公司外,一名男子映照在显示股价的电子屏幕上。周五早间,在欧洲央行公布旨在降低高负债欧元区国家借贷成本的债券购买计划后,日本日经平均指数上涨1.8%。路透社/Issei Kato




