对于美国以外的企业和投资者而言,美元往往是首选货币。然而,令人意外的是,美国银行在向国际借款人提供美元贷款方面所发挥的作用十分有限。在美国以外,银行7万亿美元美元贷款中的大部分由欧洲、日本及其他地区的银行经手。
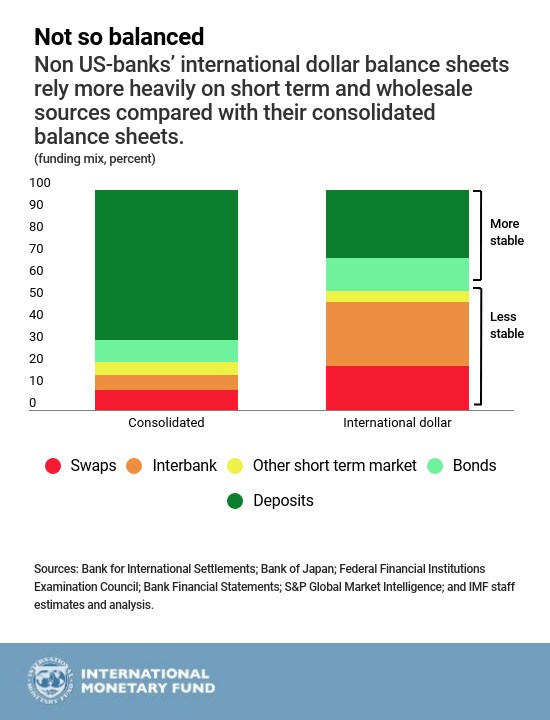
这一点意义重大,因为这些银行难以动用其美国子公司存放的美元,为境外美元贷款提供资金。相反,国际货币基金组织近期发布的《全球金融稳定报告》全球金融稳定报告 发现,这些银行必须严重依赖稳定性较差的融资来源来支撑其国际美元资产负债表,例如银行间存款、商业票据和互换交易。风险在于,在金融市场承压时,这些融资来源可能迅速枯竭。
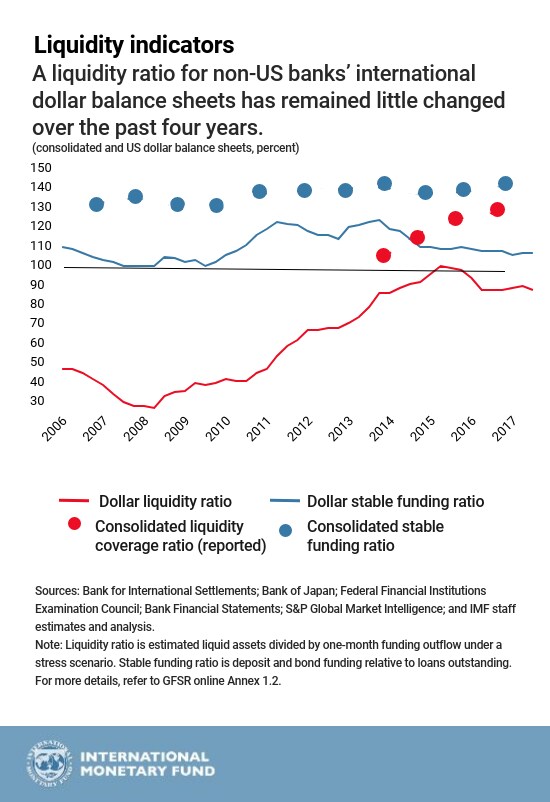
全球监管机构已要求银行通过提高流动性覆盖率来防范此类融资损失,该指标衡量银行以可靠的流动性资产应对短期资金流出的能力。
部分银行可能过度依赖潜在脆弱的跨货币互换市场
这些改进适用于银行的全球合并资产负债表,该表涵盖其所有货币的总体头寸。但是,基于其不包括美国子公司的国际美元资产负债表计算的流动性覆盖率,则呈现出不同的图景。该比率明显低于其合并流动性比率。同样,估算的稳定资金比率(衡量稳定资金相对于贷款规模的指标)在国际美元头寸中也远低于其整体资产负债表。
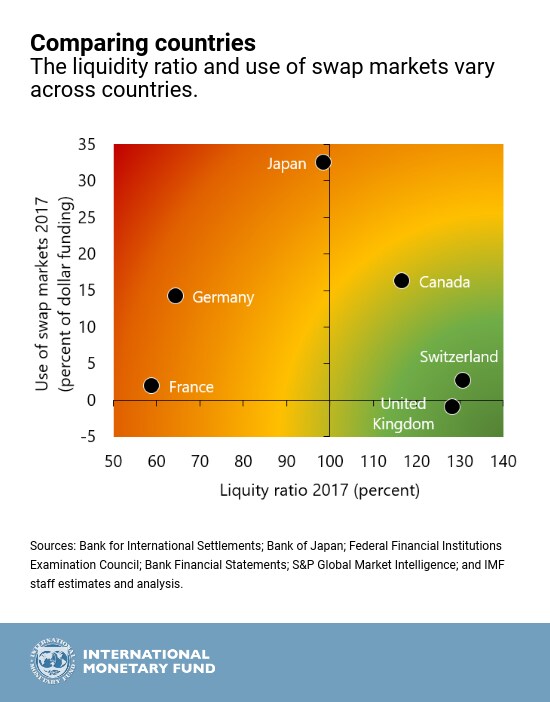
多重因素将推高美元融资成本。美国财政部正在发行更多短期国库券,可能对非美国银行为短期美元融资所需支付的利率构成上行压力。新税法预计将促使美国企业汇回现金,并可能将现金从银行融资工具中转移出来。这些发展恰逢美联储加息以及其资产负债表上证券持有量逐步缩减的背景之下,最终将推高所有借款人的融资成本。并非所有银行体系在融资市场紧张时都同样脆弱。例如,我们的分析表明,法国和德国银行的美元流动性比率不如同业银行强劲。另一担忧是,部分银行可能过度依赖潜在脆弱的跨货币互换市场。例如,互换交易覆盖了日本银行超过30%的美元融资需求。尽管其互换借款大多为长期性质,但在压力环境下,银行获取此类融资的能力可能受到削弱。
上述市场收紧与前述国际美元资产负债表脆弱性相结合,可能在市场承压时引发融资问题。市场动荡可能使银行更难在波动的互换市场中管理货币缺口,可能导致部分银行无法展期短期美元融资。
若融资压力迫使银行在动荡市场中出售资产以偿还到期债务,银行便可能放大市场压力。融资压力还可能促使银行缩减向非美国借款人提供的美元贷款,从而减少信贷供给。
过去十年间,全球及各国政策制定者加强了对银行合并偿付能力和流动性状况的监管框架。然而,各国特定的流动性监管在助力加强国内金融体系的同时,可能无意中限制了银行集团内部的流动性流动。
展望未来,银行应确保其银行集团内各实体中特定货币的流动性风险继续得到有效管理。监管机构应通过加强信息披露、制定特定货币流动性标准、开展压力测试及制定处置规划,来应对外币流动性错配问题。各中央银行的货币互换额度已在压力时期用于提供外汇流动性,应予以保留,作为最后的兜底保障。




