2008年金融危机之前的十年,全球贸易严重失衡,美国与各国(尤其是中国)的双边逆差规模庞大。自危机触底以来,这些 失衡已得到部分扭转。美国贸易逆差占GDP的比重已从2006年5.5%的峰值降至2012年的3.4%,同期中国的贸易顺差则从7.7%缩减至2.8%。但这究竟是暂时性调整,还是长期再平衡已经到来?
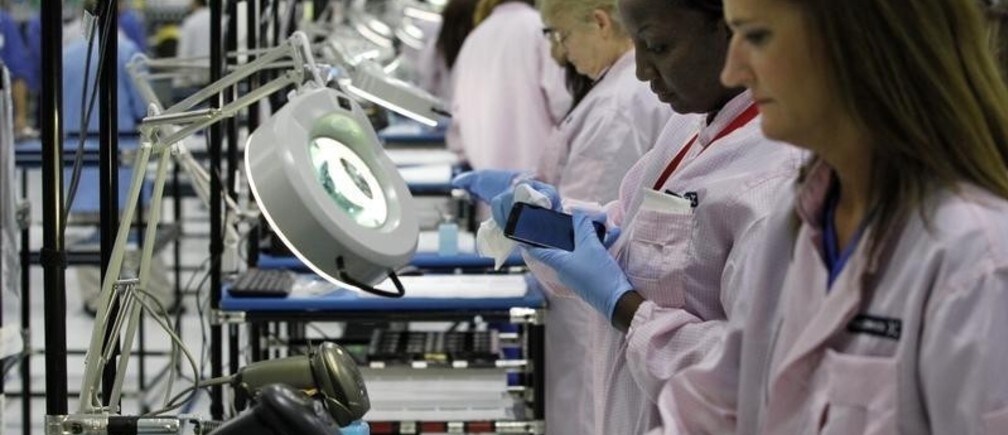
许多人援引美国制造业的“回岸”(onshoring)作为更持久再平衡的证据,即此前已转移至新兴市场的美国制造业正回流本土。例如,苹果公司已在得克萨斯州和亚利桑那州设立新工厂,通用电气也计划将其洗衣机和冰箱的生产转移至肯塔基州。
多项指标表明,经过数十年的衰退,美国制造业竞争力确实正在提升。虽然发展中国家的劳动力成本有所上涨,但美国的劳动力成本仍保持相对稳定。事实上,经美国制造业单位劳动力成本调整的 实际有效汇率 (REER)自2001年以来已贬值30%,自2005年以来已贬值17%,这表明新兴市场的低成本优势正在快速削弱,并为美国的竞争力带来了显著提振。
此外,美国页岩气革命始于2007至2008年,有望大幅降低能源成本。而美国的 全球制成品出口份额在2000至2008年间下降了4.5个百分点,目前已趋于稳定,并在2012年回升了0.35个百分点。
然而,仔细审视后会发现,1999至2012年的数据几乎没有显示出美国制造业大规模回岸的迹象。首先,美国国内制成品需求中由进口满足的份额并未出现逆转的迹象。事实上,制造业的 离岸外包 增长了9%。

即便在那些主要依赖中国进口、劳动力成本不断上升的行业,这一趋势依然成立。事实上,在2011年中国进口占需求至少40%的行业中,其进口份额的增速快于制造业整体水平。
此外,如果相对劳动力成本是美国贸易条件(以进口计价的出口相对价格)的重要驱动因素,那么劳动密集型行业的贸易条件降幅应当更大。但数据几乎未能证明这一点。
美国竞争力提升的唯一确凿证据,来自页岩气产量的大幅增长。化工制造等能源需求较大的行业,其进口份额的增幅远小于电脑和电子产品等能源密集度较低的行业。这表明,能源密集型行业更有可能出现回岸。
更广泛地看,美国国内生产的数据似乎与实际有效汇率的走势及其所暗示的竞争力显著提升不相符。在很大程度上,这种背离反映了汇率传导至美国进口价格的程度低且滞后,这与美国的独特优势有关:其进口商品超过90%以本国货币定价,且美元价格可在十个月内保持不变。即便在价格可以重新议定的情况下,传导程度依然很低:美元贬值10%,两年后仅表现为进口价格累计上涨3%。美国贸易条件与波动性大得多的实际有效汇率之间的脱节,同样与汇率低且滞后传导的情况相吻合。

证据显而易见:制造业正在回流美国的说法根本站不住脚。当然,鉴于新兴经济体劳动力成本上升和美国能源价格下降都是近期发生的变化,进口份额可能会在几年内开始下降。但是,由于这一结果远非确定,美国不能指望制造业竞争力迅速提升来支撑其经济复苏。
本文与 Project Syndicate合作发表。
作者:费德里科·迪亚斯(Federico Díez),波士顿联邦储备银行经济学家;吉塔·戈皮纳特(Gita Gopinath),哈佛大学经济学教授。她同时担任波士顿联邦储备银行访问学者、美国国家经济研究局研究员,并是世界经济论坛全球青年领袖。
图片:工人在德克萨斯州沃斯堡的Flextronics工厂组装摩托罗拉手机,该工厂将负责生产摩托罗拉新款智能手机“MotoX”。路透社/Mike Stone




