几乎在每个行业,整合的起伏都是常态。合并或收购可能意味着相关企业获得更大发展,但对其他企业而言,这代表着竞争威胁。竞争对手会开始寻找自己的合并与收购机会,而不知不觉间,整个行业的面貌就已改变。
不过,这类整合也可能带来积极影响。它能促进增长(并带来相关的规模经济),也让企业有机会审视经营效率。更精明、更精简的企业可以投资新产品,并将节省下来的成本让利给客户。皆大欢喜。
我确实说了“几乎每个行业”:在过去50年里,航空业一直是这种普遍积极做法中一个格外显眼的例外。
与许多商业问题一样,这要归因于意外后果法则。第二次世界大战后,各国政府着手为刚起步的国家航空业建立监管框架。人们决定,航空旅行将由各国政府之间的一系列双边协议、监管市场的运力以及其他因素共同管理。
但在20世纪40年代和50年代,一个尚在摸索发展的新兴行业所适用的做法,如今已不那么管用了。双边协议带来的意外后果,如今已成为一道实实在在的障碍,阻碍了航空业进行其他全球主要行业都已经历、且对于确保可持续发展和商业成功不可或缺的整合。
不过,商业的好处在于,它总能找到出路。航空公司无法按传统方式合并或收购,于是找到了合作的新策略。第一波创新是代码共享:航空公司联手开展营销,从而将各自的虚拟航线网络扩大一倍。旅客可以先搭乘一家航空公司的航班从科钦飞往阿布扎比,再搭乘另一家航空公司的航班从阿布扎比飞往伦敦,而两段机票作为一个无缝衔接的产品统一营销和销售。
代码共享的成功催生了全球航空联盟,航空公司逐渐组成更正式的团体,共同营销代码共享航线。它们还提供共享设施,例如机场贵宾休息室和常旅客权益。如今,我们正看到这种合作发展的第三波浪潮:少数股权投资。
航空公司正超越联盟以销售为中心的重点,着眼于如何实现传统上只有通过全面合并与收购才能获得的成本节约和经营效益。这一模式正日益受到认可:快速在线搜索便可发现,航空业约有50笔少数股权投资,投资者包括汉莎航空(其可观的投资有助于巩固其在欧洲的主导地位)和澳洲航空(已投资捷星亚洲航空和捷星日本航空)等历史悠久的航空公司,也包括维珍集团等较新的航空公司;维珍集团持有亚洲航空X的股份。
阿提哈德航空也采用了这一模式。作为一家成立仅略超十年的新兴国家航空公司,其有机增长率在业内领先,但仍不足以追上历史悠久的传统航空公司及其联盟。我们公司为短时间内取得的成就感到自豪,但与汉莎航空相比,我们仍然规模很小;与实力雄厚的 星空联盟相比,我们的规模更是微不足道。
因此,阿提哈德也选择利用少数股权来推动增长、为消费者创造更多价值。这些投资(例如我们持有捷特航空的股份)如今已延伸至全球各地的战略市场。
少数股权投资需要不同的思维方式。“利益攸关”会让各方更有共同承诺去把事情做好,但这要求管理团队和员工队伍愿意探索协作的工作方式。
一切工作的关键驱动力都变成了客户所获的服务。航空公司是规模型企业,而这一点在航线网络选择上体现得最为明显。客户希望航空公司能载他们前往所有目的地,因此网络越大,可选目的地就越多。两家航空公司若能协调中途停留和转机时间,让行程更加便利,客户将获得显著好处。如果航空公司能够在做到这一切的同时,整合采购并分摊多项重大资本成本,经营效益也会相当可观。
少数股权投资数量的增加证实,这是一种绕开限制的明智方式,而这些限制一直在扼制行业发展。这些限制不太可能在我们有生之年发生多大变化,因此少数股权投资似乎还将继续增长。
编队飞行不仅在航展上看起来很精彩;在商业领域,航空公司协调行动的能力同样是成功的关键。
更多航空旅行相关内容
为什么各国应促进人员自由流动
以开放边界开放市场
迈向旅行未来的三个步骤
重塑我们的旅行方式
作者:詹姆斯·霍根是阿提哈德航空总裁兼首席执行官。他是 印度经济峰会 2014年的联合主席;该峰会将于11月4日至6日在新德里举行。
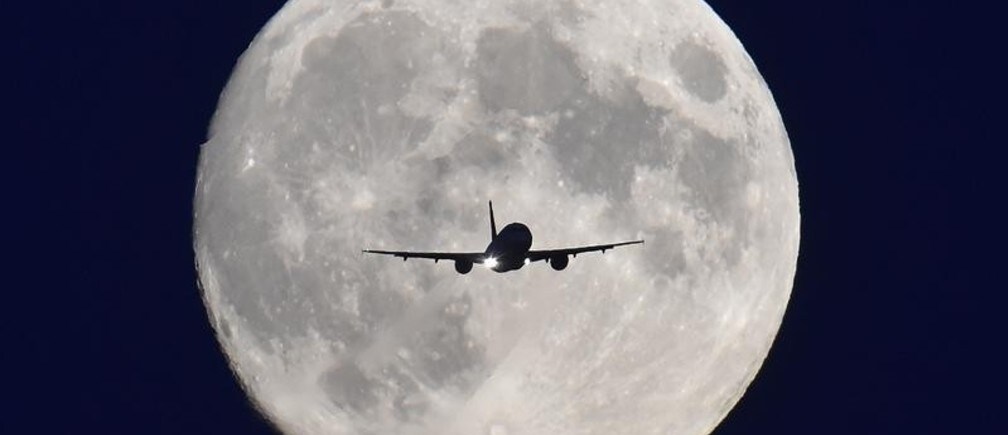
图片:2014年10月7日,一架客机在伦敦西部希思罗机场进行最后进近着陆时从满月前掠过。路透社/Toby Melville




