在过去几代人的时代,薪水一直是财务保障的基石。
在人工智能和机器承担越来越多生产性工作的世界里,这种模式正在弱化。
如果不采取行动,包括扩大投资机会和普及金融知识,资产所有者与靠工资收入者之间的差距将会扩大。
我们这个时代最具颠覆性的力量,或许不是人工智能(AI)能做什么,而是人工智能可能赋予人类劳动何种价值。我们不知道人工智能的能力边界、进步速度,也不知道它将以何种方式改变各个行业。但我们确实知道,未来几年,工作世界很有可能会大不相同。
如果大部分白领工作实现自动化,工资将不再是获得财务保障最可靠的途径。新的分野将出现在资产所有者与非资产所有者之间。
从工资收入到资产所有权
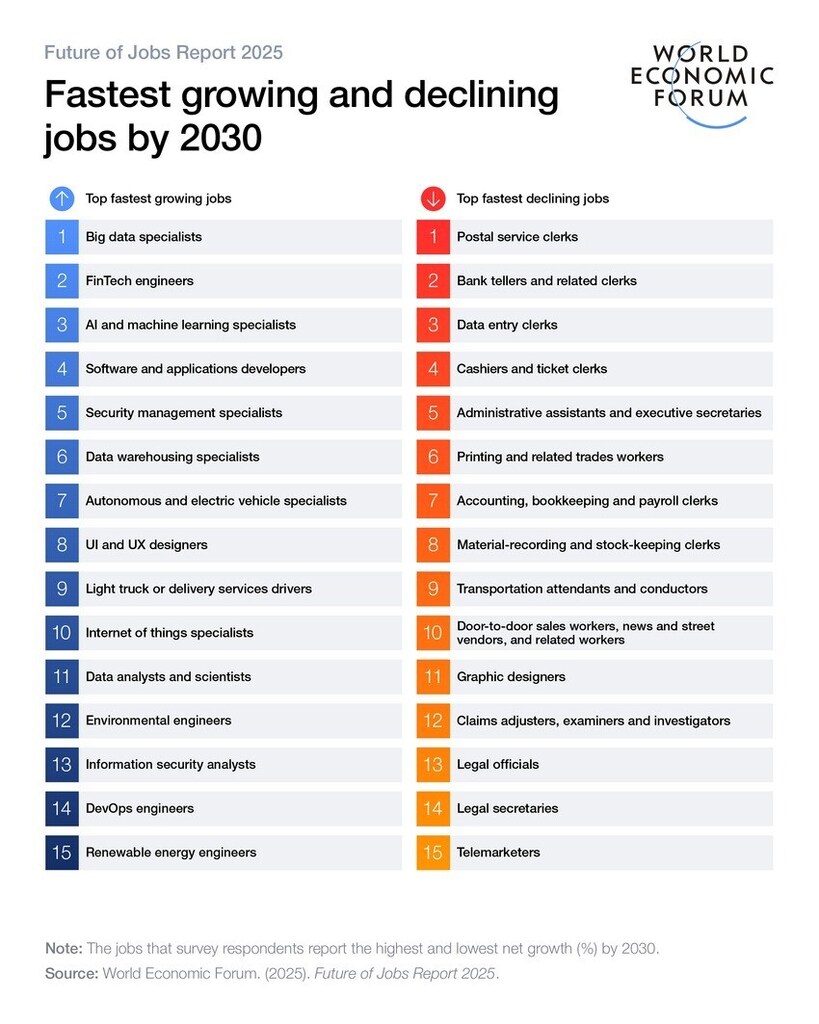
几代人以来,薪水一直是财务保障的基石。你工作、领薪水,并以此建立稳定生活。但在机器承担越来越多生产性工作的世界里,这种模式正在弱化。根据世界经济论坛,超过40%的雇主预计会因人工智能而裁员。人工智能创造的价值已经流向掌控数据、平台和芯片的企业股东,而非那些岗位(少数例外)正在被削减的员工。
这并非抽象的说法。2023年,企业派发的股息创下1.66万亿美元的纪录。英伟达的市值在两年内增长了十倍,为持有其股权的人创造了改变人生的财富,远超领工资者所得。
投资为何比听起来更难
人们很容易说,解决方案很简单:投资。但投资并非按下开关就能实现。首先,你需要储蓄,这意味着克制消费、管理债务并积累缓冲资金。只有这样,你才能将资金投入市场。
开始投资后,你还会面临另一个挑战:明智地配置资产。只持有一只股票或少量代币并不足够。构建投资组合需要自律,包括在股票、债券、房地产乃至代币化基础设施等新资产类别之间分散投资。它还需要规划:明确投资期限、风险承受意愿和目标。它也需要养成习惯并保持行为一致,包括在市场下跌时坚持计划。
大多数人并未学过这些技能。全球三分之二的成年人缺乏基本金融知识。在人工智能驱动的经济中,这一差距将关系到生存。
如何应对这场变革
如果工资收入并不稳固,那么投资组合就必须设计成稳健的收入引擎。这意味着三件事:
规划,而非随波逐流:把投资视为贯穿一生的实践。设定储蓄目标,自动定期投入,并让投资与人生阶段相匹配。
拓展投资机会:不要局限于本国股票。投资房地产、派息股票、政府债券、另类基金和新兴的代币化资产。组合越多元,抗风险能力就越强。
培养金融知识与自律:学习风险、复利和分散投资的基础知识。使用数字工具、智能投顾、自动加入计划的功能,以及账户内或应用程序内的储蓄提醒,但也要结合人的判断力和耐心。
金融科技平台可以降低投资门槛,但个人必须迈出第一步。企业和组织也应当提供帮助。雇主可以扩大员工持股参与,政府可以将金融教育纳入课程,并为储蓄提供激励。如果不采取这些措施,资产所有者与靠工资收入者之间的差距将会扩大成鸿沟。

我们不能忽视的未知因素
我们不知道社会最终是否会采用诸如全民基本收入这样的模式来弥合差距。我们也不知道资本市场能否像过去一样开放并带来丰厚回报,尤其是在企业保持非上市状态的时间越来越长、最佳机会仍高度集中的情况下。然而,这些未知因素只会进一步说明尽早行动的必要性。现在就规划、储蓄并积累资产,比把希望寄托在可能实现、也可能无法实现的解决方案上更稳妥。
更紧迫的行动呼吁
我们正在进入一个仅靠劳动可能无法维持财务独立的世界。这并非令人绝望的理由,却是必须加快行动的理由。如果人工智能将重塑经济,我们每个人就必须重新思考收入。
未来的薪水不是工资,而是投资组合。投资组合不会自行建立起来。它需要我们今天作出选择、权衡取舍并付出努力。我们越早真正认识到这一点,就越能为机器承担更多工作时做好准备。
令人不安的事实是,在人工智能经济中,不拥有资产的人将受到体系的制约。储蓄和投资的人——哪怕金额不大——都将拥有一份对未来的权益。建立这份权益的倒计时已经开始。




