是贪婪的蝗虫,还是企业改革者?是冷酷的掠食者,还是头脑清醒的战略家?积极型投资者正在改变企业格局,但其更广泛的影响仍远未明朗。他们的策略如今已有大量记载:购入股份,动员其他有影响力的投资者支持其行动,随后推行自身目标,常见做法是安插新的管理团队、大幅削减成本、推动更高的利润率,并出售表现不佳的业务部门。
2017年,这一趋势创下新纪录:积极型投资者向近200家上市公司投入超过600亿美元,是2016年的两倍。他们介入的对象范围前所未有,涵盖通用汽车、雀巢、蒂芙尼和宝洁等老牌知名企业。
在没有任何企业能够免受投资者压力的情况下,问题在于,这不仅对企业及其忧心忡忡的高管意味着什么,对更广泛的经济又意味着什么。
随着咄咄逼人的股东主导企业界,以下五点值得关注。
1. 股东争斗无处不在
积极型股东运动始于美国,如今由于一系列公司治理改革,其在欧洲也找到了生存土壤。例如,德国监管机构允许投资者更多地进入公司董事会。怀有特定议程的投资者对这一机会积极把握。2017年,其在欧洲发起的运动较五年前增加了100%。
这些直接攻击不仅在扩散,其影响也正波及整个企业界。以西门子为例,管理层实际上试图抢先一步,以防股东运动发难。他们削减成本、精简业务并提高向投资者的派息,这实际上正是积极型股东本会采取的做法。投资者对此已有留意。在另一家同样具有标志性的德国工业集团蒂森克虏伯,正推动结构性变革的股东蒂森克虏伯,另一家标志性的德国工业集团,将西门子列为“专注、有进取心且灵活敏捷”的企业典范,并敦促蒂森克虏伯向其看齐。
2. 规模庞大、行动迟缓,且脆弱不堪
积极型投资者往往瞄准那些在其看来已变得迟钝低效的企业集团。美国有机杂货连锁超市Whole Foods成为其目标,该投资者推动其被亚马逊收购,并将此宣传为削减内部交易成本的契机。得益于人工智能和大数据的应用,亚马逊的成本要低得多。经过一段时间的激烈抵抗,Whole Foods最终让步,同意以137亿美元被亚马逊收购。该积极型投资者在持股四个月后,估计获利逾40%。
在蒂森克虏伯,主要股东抵制了他们所认为的积极型投资者施压、要求拆分公司的做法。这种日益敌对的僵局在此类争斗中十分典型:老牌股东指责新来者贪婪和急功近利,而新投资者则坚称自己是在扭转一家陷入困境的企业。
3. 积极型投资者的长期业绩记录如何?
就长期财务表现而言,情况较为复杂。据Activist Insight统计,去年积极型投资者所持股票的年化平均回报率为13.2%,而标普500指数的回报率为21.8%。Activist Insight。不过,在过去十年间,积极型投资者指数与标普500指数的走势非常相似,实际上其表现也日益趋同。
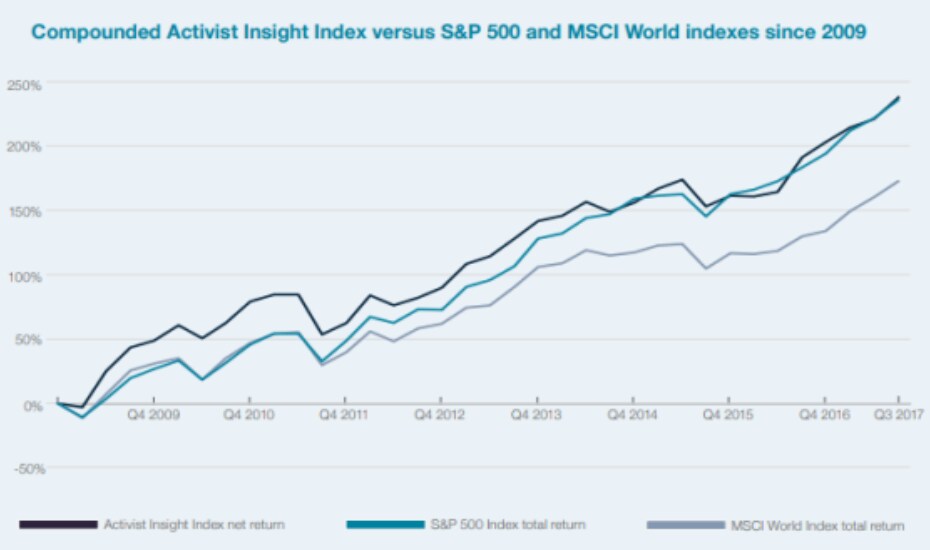
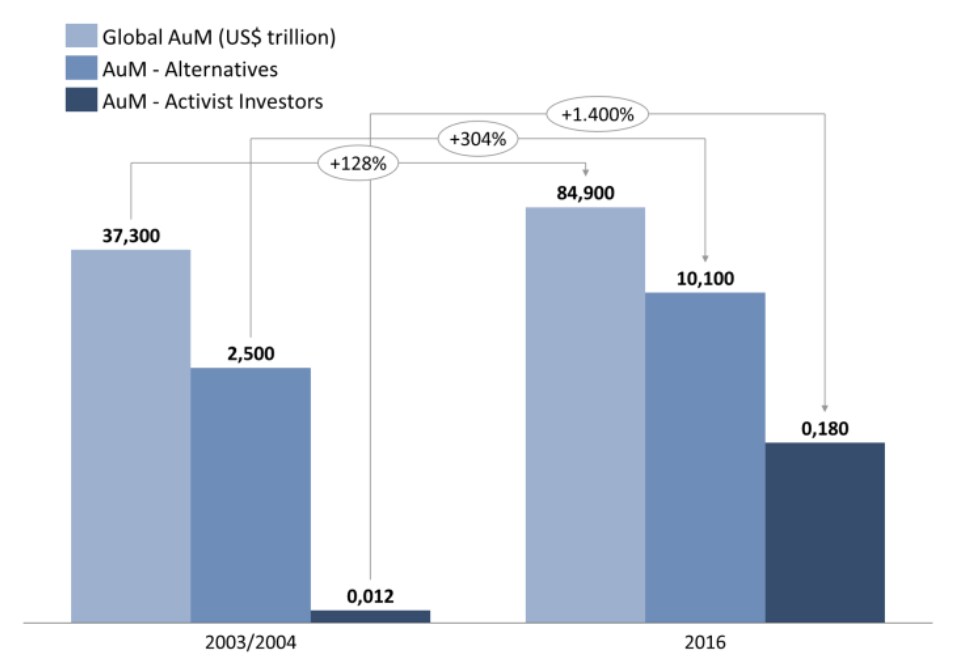
然而,就管理资产规模而言,积极型投资者取得了非凡的成功,这一指标可反映未来业绩预期和投资者信任度。在2003/2004年至2016年期间,他们的资本增长了1,400%。相比之下,同期全球资产增长为128%,另类投资(主要为对冲基金和私募股权)的资产增长为304%,这一对比尤为醒目。
4. 对企业有何影响?
随着大量资本流向积极型投资者,这一做法毫不意外地正在扩散。但企业本身又如何呢?一些评估表明,股东施压未必是坏事。积极型投资者可以促使管理不善的企业提升表现、改组运作失灵的董事会,并更高效地利用其资产。
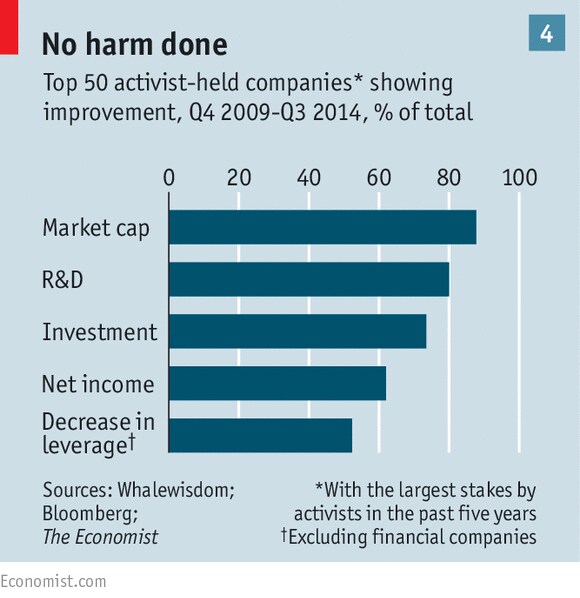
批评者常指责这些投资者让其目标企业背负债务、削减关键的研发预算、阻碍新的投资,然后在其决策后果显现之际迅速退出。但一项针对2009年至2014年间50家受积极型投资者持股企业的研究表明,这种说法可能是一种误解:积极型投资者并不会对企业的研发支出、投资或债务产生负面影响。研究。
即便证据有限,积极型投资者仍往往会对现代企业生活中两个关键领域产生负面影响:可持续发展与多元化。在积极型投资者发起运动之后,企业董事会的多元化水平出现了可观察到的下降。一些首席执行官表示,在积极型投资者施压下,他们不得不削减或取消环境举措和可持续发展目标。这引出了一个问题:这些投资者是在长期创造可持续的企业价值,还是仅通过股票回购计划、额外股息支付或类似的金融操作来榨取短期价值。
5. 投资者的下一步走向何方?三大趋势
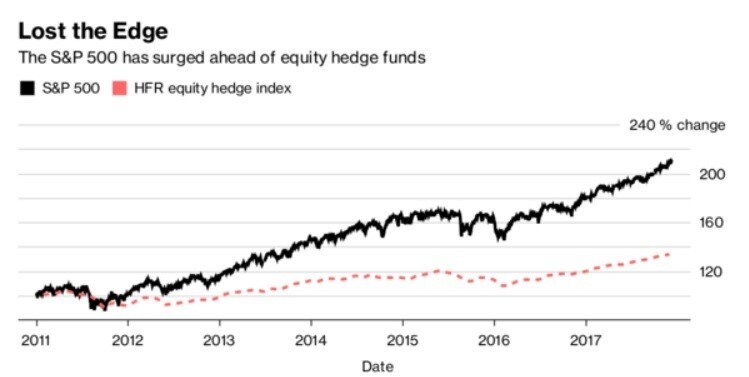
金融界正经历一个根本性变革的时期,其中部分变化正惠及积极型投资者,而其母体对冲基金行业则正在失去地盘。其全球资产规模显然已停滞在约3万亿美元左右,且过去十年间,对冲基金的回报率一直低于标普500指数。
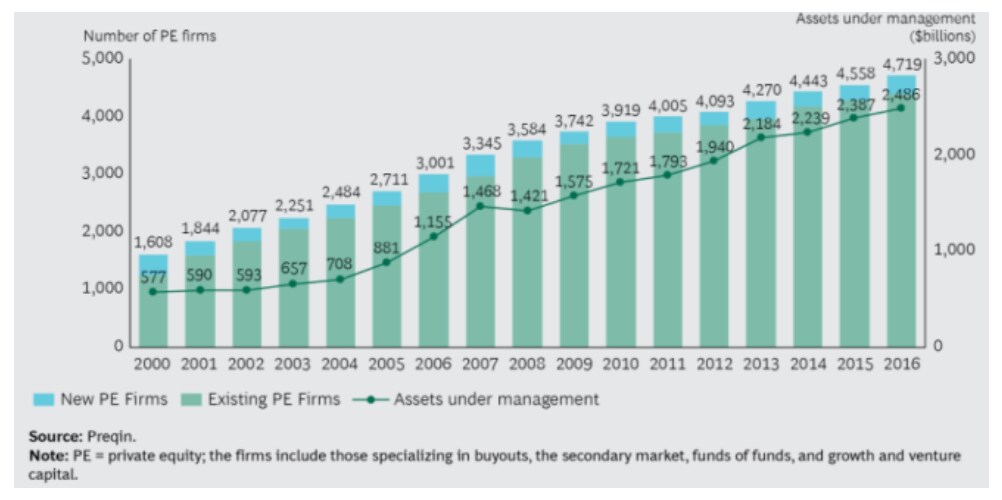
部分释放出的资本正流入私人资本市场。2016年,私募股权管理的资产超过2.5万亿美元,有人预计今年这一规模将增长至超过4万亿美元。私募股权取得了更优的回报(美国市场为6%,而标普500基准指数为4%),亚太地区和欧洲的回报差距甚至更大。
与此同时,大量公开股权资金正流入被动型投资,尤其是交易所交易基金(ETF)。例如,这些基金追踪股票市场指数,且面向更广泛的投资者群体。它们可能对积极型投资者的影响起到制衡作用:毕竟,ETF本质上属于被动型投资,它们可以防止单一投资者通过收购大量股份而积聚权力。两年前,ETF管理的资产已超过对冲基金和私募股权。预计今年其管理资产规模将增长至5万亿美元。ETF未来或可使企业得以从容应对积极型投资者的施压。
投资于未来
这是否意味着上市公司,尤其是企业集团时代的终结,以及少数强大的细分领域投资者迎来新黄金时代的开始?根据新的研究,上市公司确实正在减少。在美国,1996年至2016年间,上市公司数量下降了50%。如今的上市企业数量比40年前还要少。研究。在美国,1996年至2016年间,上市公司数量下降了50%。如今的上市企业数量比40年前还要少。
私募股权和积极型投资者正日益成为企业战略的重要塑造者。因此,我们更需理解其投资方式、对公司治理的影响以及更广泛的长期影响,这一点显得尤为重要。
归根结底,最重要的并非投资者的类型,而是其能否超越眼前的财务收益,着眼长远。企业需要充足的时间来成长、演变和繁荣,并为更广泛的经济做出有意义的贡献。




