……一种关于未来的实用理论,若建立在如此脆弱的基础之上……便会遭遇突如其来的剧烈变化。约翰·梅纳德·凯恩斯(1937)
在公共政策辩论中,对复杂经济形势的虚假认知已变得屡见不鲜。虽然我们确实知道一些事情,但并非无所不知。我们认为,审慎决策应当承认我们所不知之事。决策者应努力量化其无知的程度,并相应调整决策。本文介绍了一种可操作的方法,用于承认、刻画并应对研究人员在解释现有证据时所发现的有限认知,所依据的是任一特定时点可用的理论和统计方法。
经济模型描述了偶然事件、突发事态与有目的的决策如何影响未来结果。经济研究人员运用正式的统计模型来描述和解释数据,并为政府及私营部门决策者提出政策建议。无论现实世界中的决策者是否明确承认,他们同样会使用关于其决策如何影响未来结果的模型或“观点”。由于模型忽略了某些力量,又对另一些力量作了过度简化,因此所有模型都只是对现实的近似,其优劣取决于其所服务的目的。此外,在任何时候,我们都可以在多个模型之间进行选择,但并不确定应赋予每个模型多大的可信度。
数据无疑有助于我们评估各替代模型的可信度,但现实世界过于复杂,数据又十分有限,因此数据所能告诉我们的内容终究有限。因此,经济建模者和决策者需要某种方式,来表达他们对于针对具体问题的各替代模型之合理性与实用性的看法。由于数据只能部分地说明模型的合理性,决策者的目的以及其“主观信念”同样发挥着重要作用。情况越复杂,应对不确定性的挑战就越大。
经济学家和其他学者已为不确定性建立了理论基础。例如,约翰·梅纳德·凯恩斯(1921)与弗兰克·奈特(1921)均就此问题撰文,但主要以文学化的方式表述,难以解读,也难以加以操作化,以便应用于定量研究。杰出的统计学家亚伯拉罕·瓦尔德(1950)提出了在不确定性条件下进行决策的理论框架。伦纳德·J·萨维奇(1954)通过纳入完全存在于决策者头脑中的主观概率,构建了贝叶斯决策理论的完整公理化方法。伊扎克·吉尔博亚与大卫·施梅德勒(1989)则以承认决策者可能并不具有唯一主观概率分布的方式扩展了这一方法。控制理论和动态决策理论的最新研究,为评估和应对各类不确定性来源提供了有用的实用工具。我们多年来一直致力于这些课题。我们与其他学者一道,运用数学和统计方法构建了可操作的定量工具,这些工具有助于阐明金融市场和宏观经济的运行方式,以及不同财政和货币政策如何影响它们。
在最近的一篇论文中(Hansen and Sargent 2019),我们提出了对决策者和模型构建者所面临的多种形式不确定性进行分类并加以应对的方法。因此,我们区分了以下三类不确定性:(1) 模型内部的不确定性;(2) 一组现有已知模型之间的不确定性;以及 (3) 关于各模型本身的不确定性。我们将 (1) 称为“风险”——即由单一已知概率分布所描述的未来结果的不确定性。(迄今为止,大多数理论与应用金融学及宏观经济学研究所假设的正是这一类不确定性。)我们将 (2) 类不确定性称为“模糊性”,并将其表述为:不确定应赋予各现有模型何种权重或概率。我们将 (3) 称为模型“错误设定”,并将其表述为:围绕每一现有模型,存在一大片形式未知的统计模型所构成的“云团”,这些模型虽形式未知,却与现有模型一样能大致拟合现有数据。风险——即由单一已知概率分布所描述的未来结果的不确定性。(迄今为止,大多数理论与应用金融学及宏观经济学研究所假设的正是这一类不确定性。)模糊性,并将其表述为:不确定应赋予各现有模型何种权重或概率。我们将 (3) 称为模型错误设定,并将其表述为:围绕每一现有模型,存在一大片形式未知的统计模型所构成的“云团”,这些模型虽形式未知,却与现有模型一样能大致拟合现有数据。
我们经济学家所构建和使用的模型高度程式化。我们设计这些模型,部分是为了分析我们称为“冲击”的随机扰动如何随时间推移而产生传导效应。对宏观经济学家而言至关重要的冲击包括技术的非预期改进以及货币政策行动的非预期变化。杰出的宏观经济学家与经济史学家对长期经济增长前景以及货币政策效力存在分歧,我们将这一事实解读为经济学界对现有模型存在模糊性并缺乏信心。
本文是我们正在推进的一项更广泛研究议程的组成部分,该议程旨在开发并应用便捷的实用工具,以衡量不确定性、怀疑态度和信心如何影响金融市场中的价格与数量。设想一些投资者对宏观经济增长中的“长期停滞”1的长期前景不确定,因为他们并不了解人口结构、技术及全球贸易限制的未来走势。这些投资者拥有多个模型(或许他们称之为“观点”),但对其中任何一个都没有充分的信心。此外,这些投资者怀疑,表达其“观点”的模型之详细结构,并不能完美地将其表述欠精确的“观点”和“直觉”转化为数理统计模型。这些缺陷本身是未知的,因此无法即刻加以纠正。这种对模型怀疑态度的视角,相对于当今经济分析与讨论中占据主导地位的标准风险厌恶范式(即上文所述的 (1) 类不确定性),拓宽了不确定性的概念。它也深化了我们对不确定性价格及其随时间波动方式的理解。
我们提出了一个正式框架,并给出一个定量示例,该示例聚焦于宏观经济增长及其持续性的不确定性。在我们的示例中,我们使投资者面对宏观经济增长未来的不确定性。我们以一种程式化的方式进行这一设定,既能刻画部分宏观经济学家所担忧的令人不安的长期停滞,也能刻画经济史学家所争论的技术进步前景的不确定性。在我们的定量示例中,我们发现不确定性的价格之所以波动,是因为投资者尤其担忧在不利状态下宏观经济增长的高持续性,并担忧在有利状态下增长的低持续性。为何会出现这种不对称?当经济增长时,投资者最为担忧的是高增长无法持续;而当经济停滞时,最令人担忧的则是低迷将持续下去。我们展示了这些担忧如何同时体现为我们的 (2) 类不确定性(即模型模糊性)和 (3) 类不确定性(即模型错误设定)。我们还展示了这些表现如何以内生非线性的形式出现在“贴现因子”中,而投资者正是用该贴现因子来评估支撑资产估值的预期收益流。这种非线性会随时间推移而自我累积,从而为资产市场波动如何反映不确定性提供了新的解释。
图1和图2说明,当投资者在做出投资组合决策时,同时权衡我们所说的三类模型不确定性,即关于其“观点”所表达的经济状况的多个模型,我们如何描绘其中起关键作用的对象。假设投资者最初采用一个简单的线性一阶自回归模型来描述宏观经济增长率的动态,但其对不确定性的担忧促使他们去探索其他统计上相似的设定,包括那些他们特别担忧的设定。在图1中,斜率为负的线性关系刻画了其基准模型,即增长率所谓的均值回归。均值回归之所以明显,是因为存在一种从较极端的增长状态向宏观经济增长率分布中心的拉力。纵轴表示朝向宏观经济增长分布中心的局部拉力(已扣除其长期平均增长率)。若以零为中心点,那么在不存在随机冲击的情况下,存在一种朝向零的拉力。当投资者正式考虑许多其他可能且统计上相似的设定,并进而计算出另一个投资者担忧可能适用、且在统计上与基准线性模型相似的模型时,红色的折线便随之出现。零点左侧较为平缓的斜率反映了投资者在经济不景气时的担忧,即宏观经济可能陷入比原始模型中更为严重的增长低迷。零点右侧较为陡峭的斜率则反映了相反的作用力:在这里,投资者担心良好的宏观经济增长结果持续时间会比原始模型设定中更短。蓝色与绿色曲线显示了进一步的调整,这些调整源于一种总体担忧,即迄今所列的所有模型都是错误的(设定有误)。总体的向下平移之所以发生,是因为投资者厌恶所有这些不同形式的不确定性。尽管此处的阐述较为非正式,但在我们的论文中,我们以可进行计算的正式方式阐发了这些观点,包括它们与统计视角之间的联系。
图1宏观经济增长的局部动态
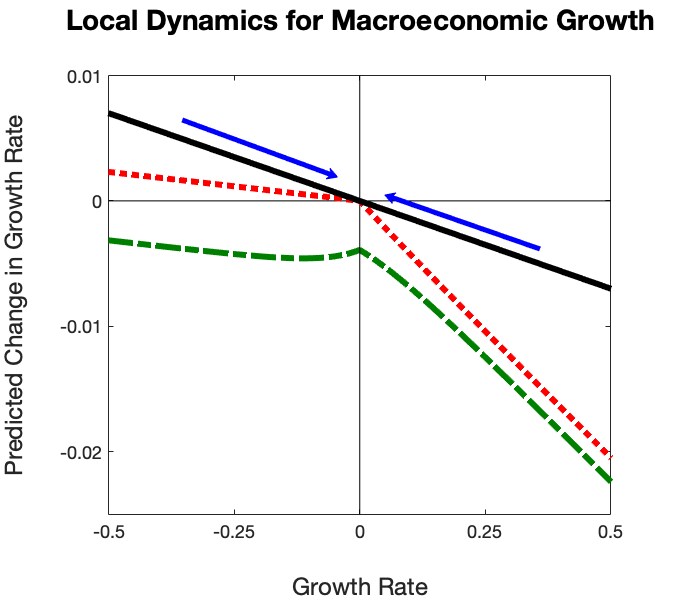
注:黑色实线:基准线性模型;红色:纳入模型模糊性;绿色:在模型模糊性之外,纳入对模型错误设定的担忧。
图2 不同期限下宏观经济增长率的分布
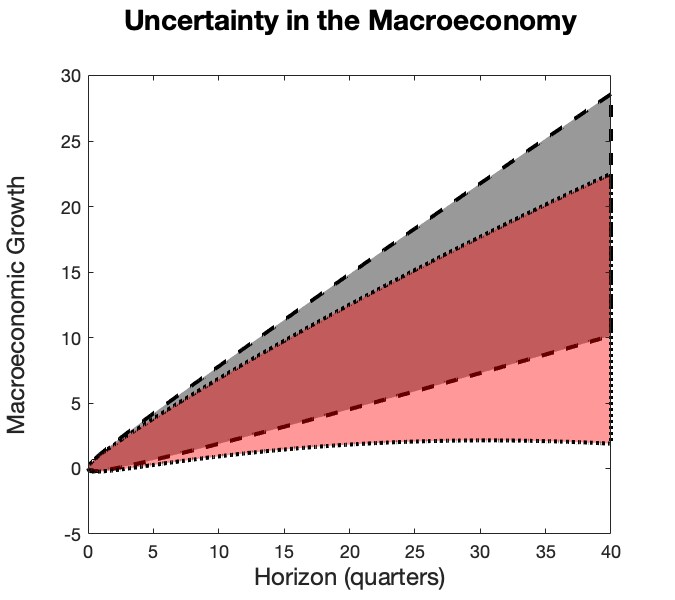
图1着眼于局部动态,而图2则通过描绘不同期限下隐含的宏观消费分布的十分位数,考察这些影响如何随时间累积。为简便起见,我们仅呈现将基准黑线与绿色曲线所对应分布进行比较的结果。灰色区域描绘基准分布,红色区域则显示通过将概率向保守方向调整所获得的不确定性调整的影响,该方向体现了面对不确定性时更为审慎的决策。本练习保持其“观点”的整体构成不变。变化的、并在图中所描绘的,是投资者以可操作的方式,对其观点所涉及的三类不确定性作出审慎回应。
本文开篇即哀叹公共政策辩论中普遍存在的对复杂经济形势的虚假认知与过度自信。在结尾处,我们回应一种常见的反对意见:该意见主张审慎行事,并认为我们所提出的三类不确定性必然导致瘫痪,并催生“无所作为”的政策。恰恰相反,在多种有趣的宏观经济案例中,承认模型模糊性与错误设定会促使人们制定出在一系列现有“观点”下均能良好运行的政策。跨越一系列观点的结果稳健性,是通过制定对个别模型细节相对不敏感的政策而实现的。由此形成的政策是审慎的,因为它们考虑到了在决策者希望考虑的至少某些“观点”之下可能出现的不利结果。




