肯尼亚是移动支付和代理银行业务的发源地,我们都深知金融工具能为低收入人群的生活带来多大帮助。金融服务提供商为数百万人提供了安全的储蓄和支付方式,利用社交网络汇款,帮助弱势家庭应对突发事件,并推出了创新方式,为偏远农村地区的资产融资。
但我们也知道,低收入家庭仍面临许多严重的财务困境。例如,2015年,肯尼亚42%的家庭报告称,当年曾有一段时间无粮可吃;35%的家庭称,在需要时无力购买药品或接受医疗救治;有子女的家庭中,60%称曾有孩子因交不起学费而被学校遣回家。和金融普惠领域的许多人一样,我们一直在思考金融体系如何能更进一步,减少本可避免的困苦,并为低收入人群创造真正的价值。
《2012—2013年肯尼亚金融日记研究》为我们思考如何聚焦工作提供了很大帮助,也让我们看到,各种正式和非正式工具如何融入普通人的日常生活。2015年末,肯尼亚金融部门深化(FSD Kenya)与BFA(Bankable Frontier Associates)再次合作开展后续研究,以了解金融服务如何(或是否)改变人们的生活并影响其经济前景。我们将在三份新报告中探讨这项研究的数据和故事:涓滴向下,攀升向上、小写“b”的biashara和金融与财富。
尽管遭遇挫折,肯尼亚经济仍在增长,基础设施服务也在扩展。2014年,国内生产总值增长了5.3%,接入国家电网的用户增长了33%,从300万增至400多万。近期增长是否具有包容性,只有仔细分析全国住户调查才能确定;不过,《金融日记》研究中约半数家庭认为,2013年至2015年间自身经济状况有所改善,53%的家庭实际人均收入增长超过20%。改善以多种方式实现,但受访者报告的首要因素是创办或扩大企业带来的收入增加。
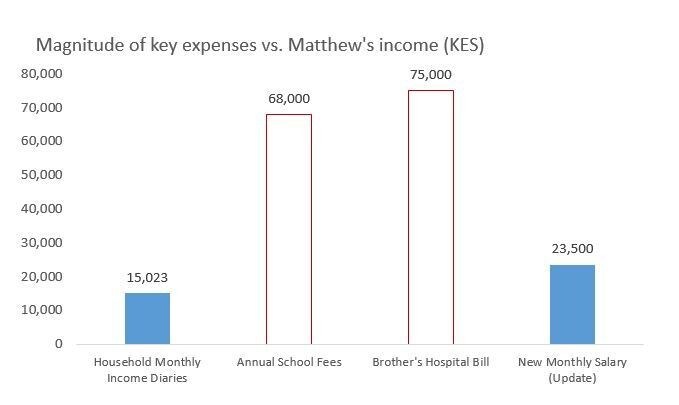
对马修而言,一项大额教育投资最终获得了回报。2013年我们上次见到他时,马修是一名来自肯尼亚中部的24岁青年,怀揣着完成旅游专业大学学业的宏大梦想,却正陷入财务困境。大学学费已经是沉重负担。除此之外,他的兄弟因骨盆骨折住院,还欠下75,000肯尼亚先令(相当于五个月的家庭收入)的账单。两人不确定如何付清账单,但希望村里的互助团体能够提供帮助。这个团体由200名亲友组成,成员承诺在任何一位成员家中有人去世或住院时出资相助。
马修总是拖欠大学学费,却仍会偷偷溜进教室,希望能在考试前筹到钱。他有多少就付多少,什么时候能付就什么时候付。有时他会收到政府项目发放的支票,但大多数时候,他靠为其他学生在线写论文,或为当地印刷商设计海报和贺卡来挣钱。他只有几件有形资产——几把塑料椅子和一部手机——但无力偿还债务时,这些东西都被放贷人和当地店主拿走了。日子实在非常艰难,但他希望完成大学学业能够改变自己的命运。
他做到了。两年后,马修在一家高档咖啡馆担任服务员,挣得稳定工资;这让他重新启用了闲置的银行账户,为医疗保险保费的自动扣款提供了资金,也使他有了更多财务余裕,可以通过M-PESA给家人汇款。随着现金流稳定下来,马修有了信心,开始使用M-Shwari借款。这是CBA和Safaricom推出的移动银行产品,提供计息储蓄账户和30天贷款服务。得知自己的资产不再面临风险,他也松了一口气。
金融服务并非马修摆脱贫困最重要的推动因素,但一路上确实给了他帮助,其他人也一样。在蒙巴萨,亨利告诉我们,他的母亲曾申请一笔小额信贷贷款,为其中一个兄弟姐妹支付学费。亨利和兄弟通过M-PESA帮母亲还款。另一些人用储蓄小组的分红支付新接入电网的费用,从而以更低成本用上电力。还有人找到了新的有效方式,利用M-Shwari储蓄并管理短期现金流。
尽管收入不断增加,摆脱贫困仍是一项挑战。2012年处于贫困状态的家庭(人均日收入低于2美元)两年后仍陷于贫困的可能性,是脱贫可能性的三倍。许多受访者面临严峻挑战,尤其是支付中学和高等教育费用、应对社交网络中的健康突发事件,以及进行能带来正回报的商业投资,从而把握机会、实现收入长期增长。
金融服务在此可以发挥更大作用,尤其是在肯尼亚:手机、代理网络和移动支付大幅降低了传统及新型服务在地域和成本方面的门槛。目前,肯尼亚超过四分之三的成年人口使用移动支付或银行服务,因此该国金融部门的覆盖广度得分很高。
我们认为,现在是提升该国金融服务重要性评分的时候了:让现有工具更有用,并通过新的商业模式,利用广泛铺开的零售银行、支付和通信基础设施,提供能够解决农业、健康和教育等多个现实领域问题的方案。《金融日记》中的家庭不断让我们看到,这些领域对改善经济福祉确实至关重要。未来五年,这将是肯尼亚金融部门深化(FSD Kenya)的重点,同时还将努力解决金融体系中的信任和可负担性问题。《金融日记》这类研究为此提供了宝贵的起点,但仅凭消费者洞察还不足以实现目标。金融服务提供商的激励机制和能力也需要与目标保持一致,以便更好地设计和提供价值主张,使较贫困的市场群体受益。
后续研究中,82%的《金融日记》家庭告诉我们,他们预计未来五年经济状况会有所改善。考虑到我们已经看到肯尼亚市场取得的所有进展,我们同样满怀希望:五年后,金融将在肯尼亚发挥更大影响。




