无论对企业还是个人而言,获取信贷都是实施长期规划和实现目标的关键。
在广大发展中国家,企业和个人几乎与传统信贷渠道隔绝。
因此,许多金融科技公司正在介入:扩大信贷可得性,助力发展与增长,并改善人们的生活。
无论对个人还是小型及成长型企业而言,获取信贷都可能成为取得成功和实现目标的重大障碍。这也削弱了人们为长期目标和突发紧急情况进行规划的能力。
这一问题在发展中国家尤为严重。
以巴基斯坦这样的发展中经济体为例。巴基斯坦人口为2.41亿,但能够获得正规信贷的人不到200万。相比之下,截至2022年,82%的美国成年人能够获得信贷,而64%的英国成年人截至2023年11月持有信用卡。
开放信贷获取渠道的平台
发展中国家个人信贷及更广泛金融体系的可得性有限,催生了对创新金融产品的需求。例如,雇主越来越多地将工资提前支取(EWA)等产品作为员工的额外福利。EWA是一种由第三方服务商提供的金融产品,使员工能够在发薪日之前随时提取部分已赚取的薪资。它还能帮助雇主管理现金流、提高员工留存率并提升生产力。
自2010年代兴起以来,EWA服务商市场持续增长,众多新企业相继进入该领域。如今,包括PayActiv、ABHI、Daily Pay、Refyne在内的金融科技公司、老牌银行和支付巨头等知名市场参与者,以及其他机构,均提供EWA服务。据EY在巴基斯坦开展的一项调研显示,85%的受访者表示有意使用工资提前支取服务来满足其紧迫的财务需求。
中小企业面临的信贷挑战
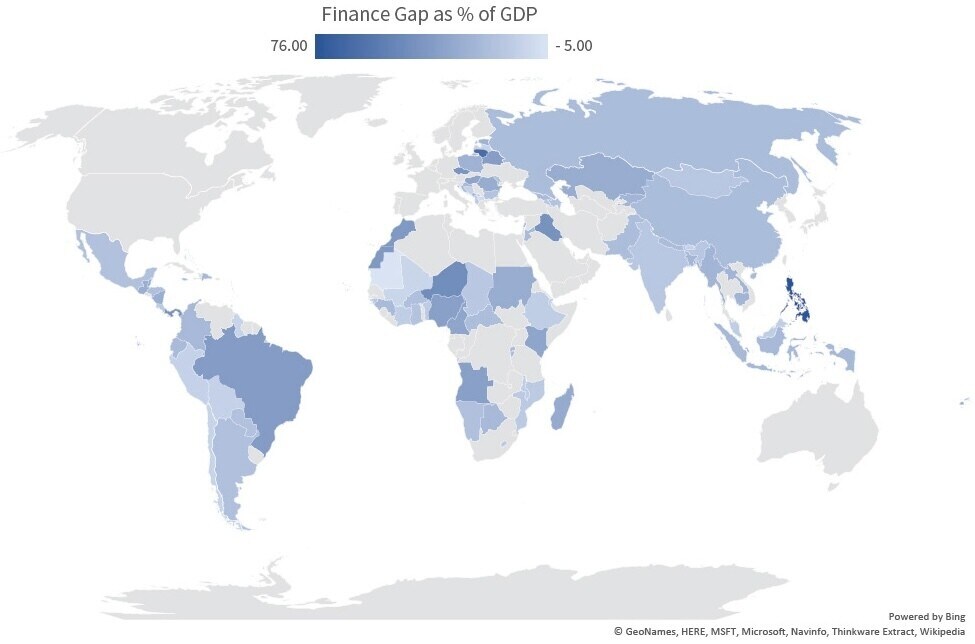
企业前景同样不容乐观。国际金融公司(IFC)估计,40%的发展中国家正规微型、小型和中型企业(MSME)面临年度融资缺口,总额达5.2万亿美元。
中小型企业(SME)在寻求必要信贷时面临重大障碍。中小企业约占企业总数的90%,并贡献了全球就业的50%以上,其中正规中小企业对新兴经济体GDP的贡献最高可达40%。尽管中小企业发挥着关键作用,但高利率和缺乏抵押品可能会阻碍其获得必要的金融资源。
中小企业融资
中小企业在中东、北非和巴基斯坦(MENAP)地区的企业中占有重要比重。约MENAP地区32%的企业表示,获得信贷是其面临的主要经营制约。传统银行往往认为这类企业的信用风险较高,导致中小企业的贷款能力受到限制。
为应对中小企业面临的挑战,金融科技公司推出了中小企业营运资金融资服务,为信贷渠道有限或无法获得正规信贷的企业提供即时信贷解决方案。这些举措有助于解决现金流问题,并使企业得以发展。例如,在巴基斯坦,ABHI等金融科技平台已与Daraz和foodpanda合作推出基于平台的融资服务,通过快速提供营运资金,帮助数千名商户扩大经营规模。

拓宽信贷可得性的机遇
由于信贷获取受限,个人和企业往往面临诸多障碍。因此,改善信贷可得性对于在多个方面带来更广泛的经济效益至关重要:
1. 促进创业与企业增长
获得信贷使创业者和小型企业能够投资增长机会、扩大经营规模并推动创新。在债权人权利保护较好的国家,企业通常面临较少的信贷约束,从而有助于促进创业和经济扩张。
2. 创造就业
信贷可得性的改善使企业能够扩大规模,创造更多就业和收入机会。在经济下行期间放宽信贷获取条件,有助于防止永久性失业,并维持消费需求。
3. 减少收入不平等
金融包容性通过为边缘化群体提供金融服务,帮助其管理财务并投资于创收活动,从而减少贫困与经济差距。能够服务于社会各阶层的包容性金融体系有助于减少收入不平等,并促进共同繁荣。
财务健康与人的因素
在一个不断变化、未来充满不确定性的世界里,有些真相始终存在。其中之一是,财务压力对个人生活的影响不容忽视。它远远超出银行账户的范围,渗透到个人健康与福祉的各个方面。超过40%的员工表示,财务担忧是导致其工作效率低下的首要原因。
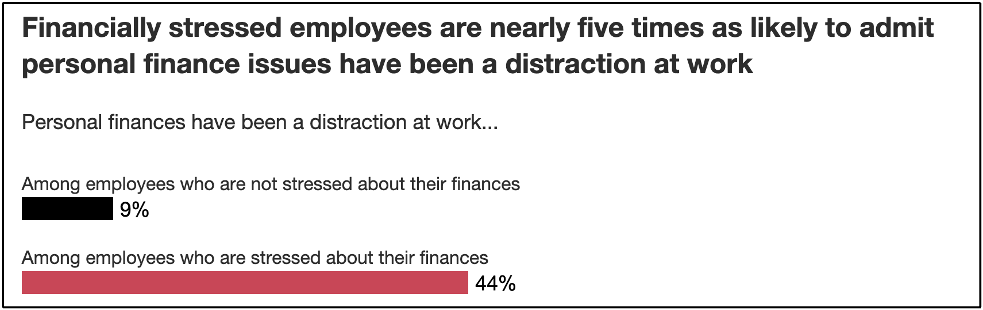
财务健康与财务安全类似,对整体福祉起着至关重要的作用。这意味着,当员工能够掌控自身财务时,他们的压力会减少,身心也更加健康。进而,这会转化为更高的专注度、生产力和满足感,无论是在个人生活还是职业发展方面。财务健康与整体福祉之间的联系,凸显了应对财务压力对于实现更健康、更平衡生活的重要意义。
对企业而言,财务健康同样至关重要。获得更多财务资源后,中小企业可以投资新技术、拓展产品线并进入新市场。此外,财务状况健康的中小企业更有能力应对经济下行或突发支出。充足的财务缓冲使其能够渡过难关,而不致损害核心业务或员工队伍。当中小企业良好地管理财务时,便能建立强有力的信用档案。信用状况的改善使其更容易以更优惠的条件获得贷款和其他金融产品,进一步提升发展前景。
全球相当大一部分人口,包括个人和中小企业,仍面临获取基本金融服务的障碍。金融科技公司通过解决个人的迫切金融需求,并为中小企业提供发展和繁荣所需的资源,正在重塑金融格局,发挥关键作用。
展望未来,金融机构、技术服务商和政策制定者的共同努力,对于确保金融普惠真正惠及所有人至关重要。




