
2012年,日本首相安倍晋三当选,随后推出了“安倍经济学”。这套宏观经济政策组合以“ 三支箭”为基础:货币宽松、财政刺激和结构性改革。五年过去,安倍经济学奏效了吗?我们回顾近期的相关观点。
《经济学人》指出,五年后,按美元计价,日元汇率比2012年11月时低了约30%,日经225股价指数则上涨了150%以上。这在一定程度上实现了预期的经济刺激效果;日本GDP连续七个季度增长,这是16年来持续增长时间最长的一段时期。出口对增长贡献颇大,但过去五年私人投资的名义增幅也超过18%。尽管人口结构趋势不利,就业人数仍增加了270多万。然而,通胀并未升温:截至2017年9月的一年里,消费者价格(不含生鲜食品)仅上涨了0.7%。通胀表现疲弱的一个原因是工资涨幅不及预期,部分原因在于日本大多数劳动者是长期雇员,工资协商结果通常只是跟随生活成本变动。第二个原因是劳动力增加,更多女性、老年男性以及一定数量的外籍劳动者进入了就业市场。此外,在劳动力成本上升的领域,一些企业没有提高价格,而是通过投资节省劳动力的技术来提高生产率。
图1
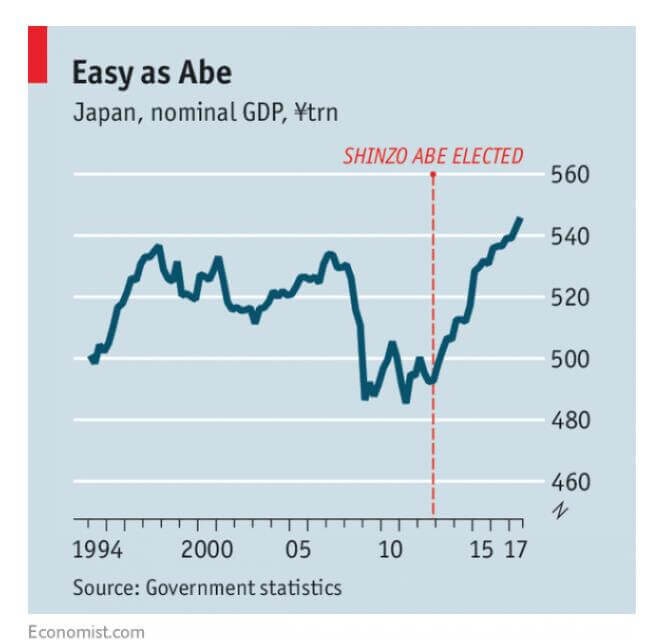
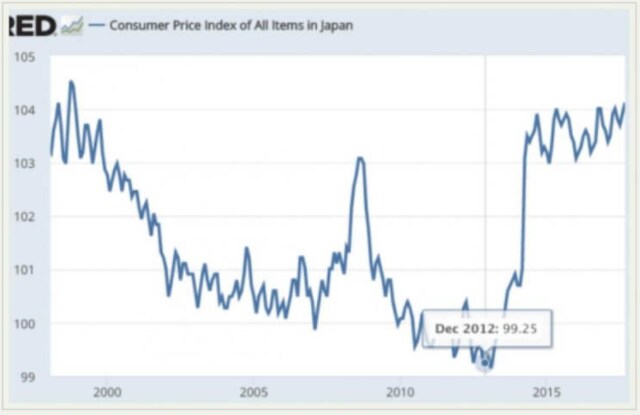
斯科特·萨姆纳在《货币幻象》网站撰文称,安倍经济学最重要的影响体现在名义GDP上;在安倍当选前,名义GDP一直呈下降趋势。根据市场货币主义理论,强劲的名义GDP有助于解决两个问题:过重的债务负担和较高的周期性失业率。安倍经济学在这两方面都取得了显著成效。失业率降至2.7%,为23年来最低;公共债务与GDP之比在近几十年以危险速度飙升后,也已趋于稳定。过去五年物价有所上涨,当然好于安倍经济学实施前的通缩,但仍远低于2%的目标(图2)。
图2
在Econlog网站上,萨姆纳还认为,1%的通胀目标过低,日本银行(BOJ)应采取更宽松的货币政策,理由有二。第一,日本设定了2%的官方通胀目标;一旦设定,就必须实现,货币政策才能具有公信力(这对于应对未来可能出现的危机也至关重要)。第二,萨姆纳认为,日本银行把利率当作政策工具是不明智的,因为即使日本通胀率达到2%,经济衰退时也很可能仍不足以避免触及零利率下限。因此,日本处于一种奇特的境况:它并不需要货币刺激,但日本银行仍应采取货币刺激,因为如果不这样做,日本可能会在日本银行已失去公信力之际陷入衰退。
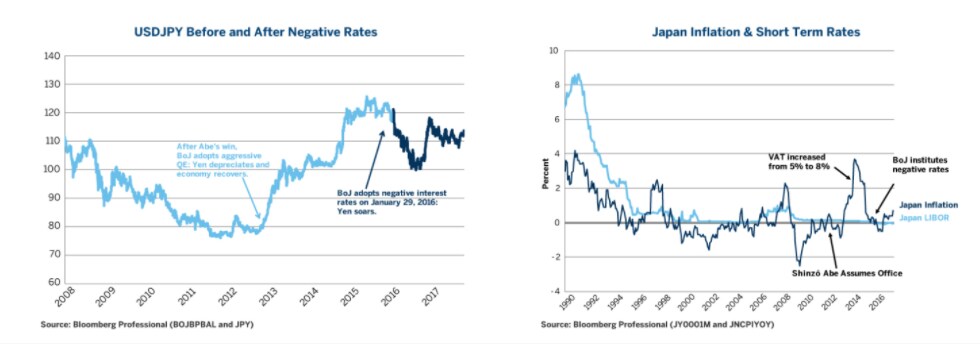
埃里克·诺兰德来自芝商所的埃里克·诺兰德认为,安倍经济学仍在推进之中。日本经济自2012年以来有所改善,但自2015年初以来增速放缓,日本银行尝试实施短期负利率的效果似乎并不成功(诺兰德认为,负利率阻碍了日本通胀率回升至正值)。2013至2014年通胀率暂时飙升的幅度中,约有一半可归因于增值税(VAT)从5%上调至8%。尽管这并非竞选活动的主要议题,值得关注的一项举措是再次尝试将增值税从8%提高到10%;这会带动加税前的消费活动,却会在加税后暂时拖累经济。竞选活动还避而未谈核能问题。安倍政府允许逐步、部分重启核电,这应有助于控制日本的预算赤字,并减缓对原油和天然气需求的增长。总体而言,日本目前受益于有利的国际环境,全球自2007年以来首次同步增长;但中国构成重大风险,因为日本有25%的出口销往中国或香港,而两者都累积了巨额债务。诺兰德认为,尽管经济表现有所改善,日本自身的高债务水平可能使其在未来多年维持较低的短期利率。
图3
勒舍瓦利耶和蒙福尔认为,过去五年里,安倍经济学推行的积极政策在扭转日本经济放缓的一个成因——经济政策前后不一——方面发挥了决定性作用,如今已初见成效。不过,他们强调,实施五年后,成果仍未达到目标,尤其是在物价走势和GDP增长方面。对于长期问题,他们的批评更为严厉,并认为安倍经济学最终可能失败,因为日本未能明确界定未来二十年的增长模式。在勒舍瓦利耶和蒙福尔看来,问题与其说是缺乏结构性改革,不如说是这些改革提升国家增长潜力的能力有限。
绍里·柴田也指出了类似的问题,绍里·柴田认为,安倍经济学中的凯恩斯主义式举措未能解决日本长期需求疲弱的问题,尤其是私人消费疲软。这在很大程度上是因为安倍经济学同时包含自由化措施,而这些措施与所采取的凯恩斯主义举措并不相容。安倍经济学有望(至少在短期至中期)提高日本企业的盈利能力,但如果没有相应举措将企业财富重新分配给劳动者,它也会给日本未来的经济增长带来风险。
竹中平藏写道,尽管经济显然有所改善,但仍面临多项严峻挑战。财政整顿和振兴地区经济的努力进展缓慢;收入差距扩大问题仍未得到解决;尽管经济有所改善,日本在全球的竞争力排名却进一步下滑;日本大学的国际排名也持续下降。总的来说,安倍经济学大幅提振了经济,但尚未充分应对世界其他地区正在发生的快速变化。竹中认为,这些情况背后有安倍政府制定政策的若干特点。该政府有许多政策可能成为其政治遗产,包括从根本上改革社会保障制度以遏制社会分化;大幅改革个人身份识别系统,使其成为第四次工业革命的关键基础设施;以及扩大特许经营计划,以满足新的基础设施需求。竹中预计,该政府将为后代推行更大胆的经济改革。




