近期发展经济学研究凸显了小额信贷项目令人失望的成效。1 如今,关注点已转向储蓄等其他金融产品。贫困群体对储蓄的巨大需求,体现在他们愿意投资于珠宝、牲畜、床垫下的现金以及各种非正规储蓄安排等高风险资产。因此,为贫困家庭提供质量更高的产品(如银行账户)至关重要。
普惠金融:政策优先事项
多个政府将普惠金融列为政策优先事项,推动发展中国家的银行账户普及率迅速提高。例如,南非政府于2004年启动Mzansi倡议,哥伦比亚政府于2006年创立Banca de las Oportunidades,印度政府则于2014年宣布实施Pradhan mantri Mantri Jan-Dhan Yojana。2,3 得益于后一项计划,在过去8个月里,开立的账户接近1.37亿个。目前估计,印度99%的家庭可使用银行账户。然而,其中67.3%的账户处于休眠状态。4 这些数据与研究者考察向贫困群体提供正规银行账户所产生影响时观察到的情况一致(Ashraf et al. 2006, 2010, Dupas and Robinson 2013a, b)。这些论文显示,开户率很高,但实际使用率相当低。例如,Dupas and Robinson(2013a)向肯尼亚的微型企业经营者提供银行账户。尽管87%的人开立了账户,但只有41%的人在前六个月内至少进行过一笔交易。在一项类似的实验中,Dupas et al.(2012)发现开户率为62%,但使用率仅为18%;即使将每年至少存款两次宽松地定义为活跃使用,结果也是如此。Karlan et al.(2014)指出,正规银行账户开户与使用之间的差距仍有待解释。
如何提高账户使用率?
与其他储蓄产品一样,使用银行账户需要主动决定储蓄(存款),因此需要一定的自我控制。这可能是一项重要障碍。在高收入国家,人们设计了自动转账等产品,以免用户必须主动决定储蓄。例如,在美国,员工可以选择自动加入401(k)储蓄计划后,参与率和储蓄率都更高(Madrian and Shea 2001)。在多数经济交易以现金结算的发展中经济体,通过银行账户直接转账可能产生类似效果。款项存入账户后,默认会被储蓄;而只要以现金支付,钱就随时可以花掉。我们在印度农村检验了这一假设,估算支付方式的变化如何影响消费和储蓄(Somville and Vandewalle 2015)。
从现金支付转为账户支付可促使储蓄
我们与Basix Sub-K合作。这是一家代表银行提供银行服务的非政府组织。他们会在每个村庄选出并培训一位店主,让其成为当地银行服务人员。村民可以前往该服务人员处开立银行账户、存款、取款、转账或查询余额。
我们在恰蒂斯加尔邦的17个村庄抽取了442名村民作为样本。他们都已有账户,或在协助下开立了账户。完成基线调查后,我们为所有参与者举办了实用信息讲座,向他们演示如何存款和取款,并说明指纹识别工具在保护账户方面的重要性。从2014年2月至5月,我们在每个村庄中心位置租用一间房,每周采访参与者一次,共持续7至13周。我们详细收集了家庭成员过去7天各种收入和支出的变化信息。受访者每次接受采访可获得150卢比,并被随机分配为通过账户收款(处理组)或领取现金(对照组)。他们可以自由存入或取出任意金额,交易成本微乎其微,银行也近在咫尺。唯一的成本是完成一笔交易所需的几分钟时间。
这一简单的支付方式变化,极大地改变了储蓄和消费模式。我们的研究结果可概括如下。
第一,我们发现,与领取现金相比,通过账户收款可在每周支付持续三个月后,使账户余额增加约110%(即近420卢比)。
第二,这种影响持续时间较长;在最后一次每周付款后的五个月,处理组的余额仍是对照组的两倍。
第三,领取现金的村民并未在其他资产(如家中现金)上增加储蓄。因此,该处理对受访者的总储蓄产生了净正向影响。
第四,领取现金的村民在大米、蔬菜、燃料和肥皂等日常消费上的支出增加了约402卢比,这一增幅与通过账户收款的村民储蓄增幅非常接近。
最后,不同子样本中的影响都大致相同。无论男性还是女性、老账户持有人还是新账户持有人,处理效果都相似;我们正是依据这两项特征对样本进行了分层。
恢复现金支付会终止储蓄
我们的研究结果表明,对于广泛的人群而言,从现金支付转为账户支付,可以轻易提高账户使用率并促进储蓄。一个尚待回答的重要问题是,通过账户收款的人是否会养成在该账户储蓄的习惯。我们通过调整原有设计检验了这一点。在间隔七周后,我们又进行了四周采访,但所有人都以现金获得报酬。这些额外周次事先没有宣布,受访者也无法预料。我们明确告知他们,账户的使用方式不变,但如果想在账户中储蓄,就必须自行存款。在这几周里,两组的账户余额变化相同。此外,处理组和对照组的消费模式也不再存在差异。
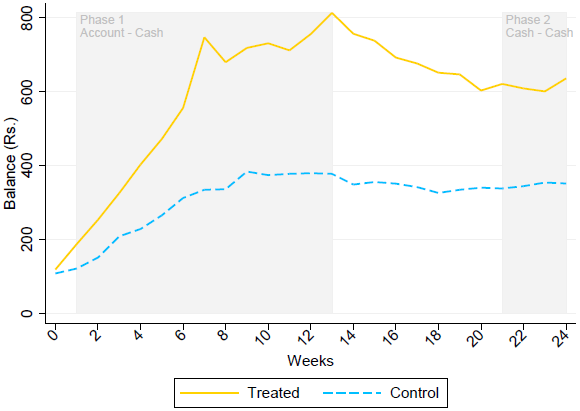
我们在下方图1中以图表展示了账户余额的变化。对照组村民始终领取现金;处理组受访者在第一阶段通过账户收款,在第二阶段则领取现金。在最初13周里,通过账户收款者的余额增长速度远快于领取现金的受访者。从第14周到第21周,他们没有收到款项,两组余额均有所下降。处理组的降幅更大,这与平滑消费的情况一致。在第二阶段,处理组的账户余额仍是对照组的两倍;然而,尽管受访者在第二阶段收到的收入与第一阶段完全相同,我们不再观察到处理组储蓄出现相对增长。观察到的差异是在处理组通过账户收款的那些周内形成的。
图1。
这些发现对于普惠金融政策的设计具有重要意义。现有研究表明,人们对银行账户的需求很高,但仅有需求不足以促使账户得到积极使用。我们将关注点放在下一步:一旦私人或公共转账改为存入账户,而非以现金支付,账户就会真正活跃起来,储蓄也会得到促进。
本文与 Vox EU合作发表。发表本文并不意味着世界经济论坛认可其中的观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:Vincent Somville是Chr. Michelsen Institute的高级研究员。Lore Vandewalle是Graduate Institute of International and Development Studies的经济学助理教授。
图片:一名顾客在塔林的自动取款机上取出500爱沙尼亚克朗(40美元)。路透社/Ints Kalnins




