中央财政能力是经济与货币联盟改革讨论中的常见议题,但各方尚未就这种能力的效用和必要性达成共识。本文属于欧元区改革的Vox辩论专栏,认为加强金融市场风险分担并更有效地运用财政稳定器,即可实现中央财政能力可能带来的稳定效益,而无需增加财政风险分担。
中央财政能力的必要性是经济与货币联盟(EMU)改革讨论中的一个常见议题。Bénassy-Quéré等人(2018)认为,作为一揽子措施的一部分,旨在加强EMU内的风险分担和风险降低,这种中央财政能力可在一个或多个成员国遭遇重大经济冲击时提供急需的预算支持。其他人也认为EMU需要中央财政能力(例如,European Commission 2018a;Berger等人,2018)。然而,正如欧元集团主席近期所述,各方对中央财政能力的效用和必要性尚无共识(Centeno,2018)。一种反对意见是,鉴于欧元区商业周期高度趋同(ECB,2018),以及道德风险和成员国之间永久性转移所带来的负面副作用(Feld,2018;Beetsma等人,2018),中央财政能力的弊端超过了其优势。本文下文将阐述另一种反对意见:无需增加财政风险分担,也能实现中央财政能力可能带来的稳定效益,具体而言,可通过加强金融市场风险分担并更有效地运用财政稳定器来实现。完成银行联盟、建设资本市场联盟,并确保各国预算积累缓冲,将有助于实现更稳定的EMU;而欧洲稳定机制(ESM)已经发挥着最后贷款人的作用。
加强金融渠道是改善稳定作用最有效的方式
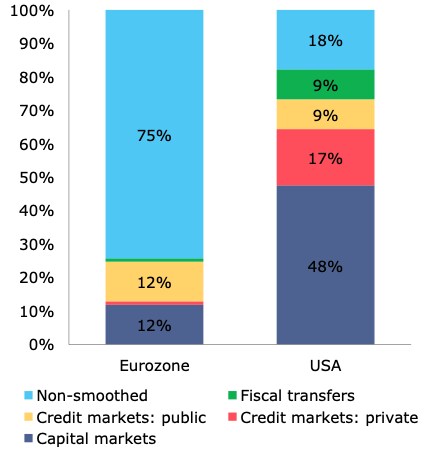
欧元区建立中央财政能力的主张,往往受到美国各州之间财政转移的启发。然而,在美国,资本市场对冲击吸收的作用远大于财政转移。图1显示,美国各州之间的财政转移吸收了9%的非对称冲击,而资本市场(跨境要素收入和资本折旧)吸收了48%,对私营部门提供信贷则吸收了另一个17%。在欧元区,资本和信贷市场对非对称冲击的吸收贡献仅为12%。因此,欧元区通过金融渠道吸收冲击的能力不到美国的五分之一。加强这些金融渠道是提高欧元区韧性最有效的方式(Buti等人,2016)。
银行联盟将增强信贷市场吸收冲击的能力。在美国,对私营部门提供信贷平均吸收17%的非对称冲击,而在欧元区这一贡献微乎其微(图1)。¹欧元区信贷市场贡献有限,可能与顺周期信贷流动以及欧元区危机期间银行间借贷中断有关。完成银行联盟将增强银行业吸收冲击的能力。通过为内部纾困提供充足缓冲以及采取措施解决不良贷款问题,还可以进一步提高银行业的稳定性和韧性。通过建立单一处置基金的共同后盾,银行联盟将以财政风险分担为支撑。通过欧洲存款保险计划进一步分担风险的方案,与有关银行资产负债表上主权风险敞口监管处理方式的讨论相关;该计划将进一步切断主权国家与银行之间的联系。
建设资本市场联盟将增强资本市场吸收冲击的能力。在美国,资本市场吸收了48%的非对称冲击,而欧元区仅为12%(图1)。一体化资本市场通过跨境持有资产促进风险分担。此外,如果危机期间银行贷款收缩,发达的资本市场可为借款人提供其他融资选择。Adrian等人(2013)记录了美国在2007年至2009年间从贷款转向债券融资的替代现象。尽管资本市场一体化程度相对较低,Cimadomo等人(2018)指出,主权债务危机期间,欧元区的跨境股权和外国直接投资(FDI)持有发挥了强大的冲击吸收作用。因此,发展资本市场联盟、支持跨境股权和FDI流动,是进一步分担风险的可行途径。欧元区资本市场一体化程度或许需要很长时间才能达到美国的水平。不过,只要缩小与美国之间36个百分点差距的四分之一,就已能产生与美国财政转移全部效果相当的稳定作用。
图1 冲击吸收渠道
(非对称冲击吸收的分解)
如果积累了充足的缓冲,各国层面的自动稳定作用可以非常强大
经济下行后,财政政策也能发挥稳定作用。目前,欧元区国家财政政策提供的稳定作用是美国联邦转移支付的两倍。将美国联邦层面与欧盟国家层面进行比较是有意义的。在美国,财政稳定主要通过联邦预算实现,而州和地方预算发挥的稳定作用非常有限(Follette和Lutz,2010)。在欧元区,欧盟预算的逆周期支出提供了一定的间接稳定作用,但国家预算是财政稳定最重要的渠道。Alcidi和Thirion(2017)指出,美国联邦转移支付吸收了约10%的区域冲击,而国家层面的自动稳定器吸收了欧元区20%的国家特定冲击。考察各级政府的总体稳定作用,Dolls等人(2015)发现,欧元区财政稳定吸收了收入和失业综合冲击的约47%,而美国仅为30%。
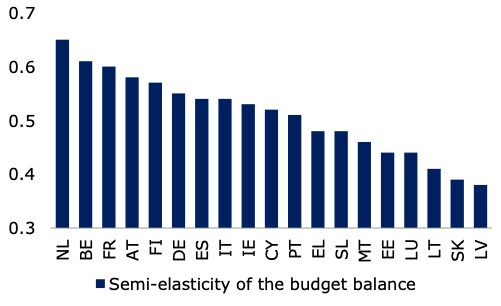
尽管欧元区国家层面的自动稳定作用远高于美国,各成员国之间的差异却相当明显:成员国的预算弹性介于0.3至0.6以上(图2)。预算弹性较低的成员国有相对更大的空间,通过改善预算框架的稳定功能来加强稳定作用,例如让国内失业救济制度更好地适应经济周期。
图2 各成员国的自动稳定作用
确保在经济周期中积累充足缓冲,能够在经济下行时发挥自动稳定作用,从而避免顺周期财政紧缩。因此,《稳定与增长公约》(SGP)的预防性支柱以各国特定的结构性预算余额中期目标(MTO)为核心。²设定MTO是为了确保债务水平可持续,并为自动稳定器留出足够的操作空间,因为MTO可提供安全余量,避免突破SGP规定的3%名义赤字上限(European Commission,2018b)。³
图3显示,达到MTO的国家可以通过自动稳定器吸收几乎所有冲击,同时不突破3%的名义赤字上限。图中的模拟基于当前预算弹性,以及1965年至2016年欧元区12国(EA12)的事后产出缺口。结果显示,对于达到MTO的国家,自动稳定器在96%的情况下可以充分发挥作用而不突破3%的上限(排除通过EFSF和ESM获得金融援助的情况后,这一比例为98%)。⁴图3展示了其中六个成员国的结果。这项模拟表明,国家预算中的缓冲可以非常有效地吸收冲击,也凸显了积累财政缓冲的重要性。
需要指出的是,产出缺口用于计算结构性余额,以修正商业周期变化的影响;它是一个波动性指标,事后常会被修订。此外,实际预算弹性可能偏离模型推算的弹性,例如在周期性波动幅度较大的情况下。有人提出,应将支出规则作为国家预算决策和财政监督的操作性目标(例如Bénassy-Quéré等人,2018;Darvas等人,2018;European Fiscal Board,2018;以及2016年上半年担任轮值主席国的荷兰等)。支出规则与债务目标相结合,更便于政策制定者直接掌控,但设计此类框架时也需要权衡,以兼顾经济周期因素。归根结底,任何框架都必须确保成员国在经济景气时积累充足缓冲,因为这样才能在经济不景气时发挥稳定作用。
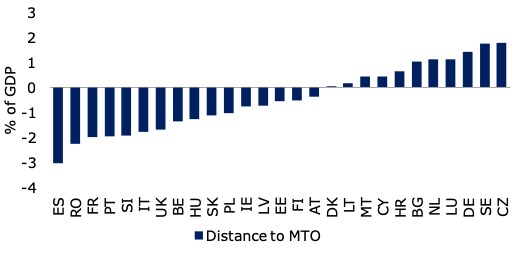
过去几年,许多成员国为削减预算赤字作出了努力,但仍需进一步努力,因为2017年有12个欧元区成员国尚未达到MTO(图4)。低利率环境为各国预算积累这些缓冲提供了充足的额外财政空间,也能增强国家政策稳定经济的能力。
图3 达到MTO时的冲击吸收能力
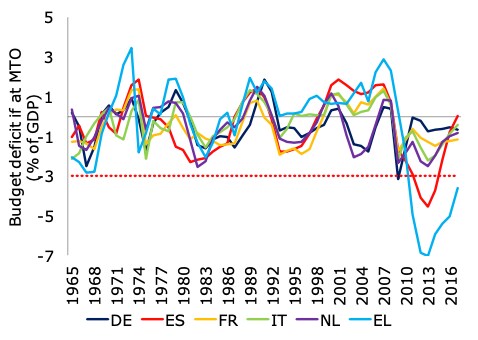
图4 2017年与MTO的距离
爱尔兰和西班牙的案例说明,需要宏观审慎政策和有序的银行处置
有人认为,西班牙和爱尔兰的案例表明,即便财政状况稳健的成员国也可能陷入困境(Dullien,2015;European Commission,2017)。然而,西班牙和爱尔兰都面临着源自房地产繁荣和银行业的或有负债。事实上,两国案例说明,通过预防宏观经济失衡的政策以及建立银行联盟,防止或有负债形成并最终显现至关重要。
西班牙和爱尔兰房地产繁荣的破裂对财政收入造成了持久的负面影响。由于税收收入对建筑活动和资产价格下跌高度敏感,政府财政受到显著冲击(Lane,2012)。⁵财政收入的减少是持久性的,因此,财政能力并不能免除进行结构性预算调整的必要。相反,防止失衡形成具有重大价值。欧盟危机前的治理框架并未纳入预防性框架,例如宏观经济失衡程序(MIP)以及欧洲系统性风险委员会开展的宏观审慎监督。MIP旨在及早发现住房市场失衡的形成,并可提出纠正措施。因此,充分发挥MIP的潜力十分重要。
此外,对国内银行业的救助使爱尔兰政府债务增加,增幅最高达GDP的49%,并通过间接推高主权债券收益率进一步加重政府债务。⁶内部纾困原则是银行联盟的核心要素,它规定,银行处置发生损失时,应先由私人投资者、再由私人出资的单一处置基金承担,而非由纳税人买单。这大幅降低了公共财政面临的风险。
作为最后手段,ESM向有流动性需求的国家提供资金,但附带条件
如果成员国因失去市场准入而无法继续稳定本国经济,欧洲稳定机制(ESM)可以在欧元区层面充当最后贷款人,提供金融援助。Milano和Reichlin(2017)发现,2007年至2014年间,ESM及其前身提供的贷款稳定了欧元区至少55%的非对称冲击。ESM提供大量金融支持的一个弊端,是会影响计划受援国的政府债务水平。仿照通过内部纾困分担损失的银行处置框架,加强不可持续主权债务的有序重组框架,将有助于在债务水平不可持续时提高私人部门的损失分担,并避免因债务过重而进行不成比例的调整。这也将使ESM计划减少对财政调整的关注,更多地着眼于促进增长的改革。
总之,欧元区应着力完成银行联盟、发展资本市场联盟,并确保成员国拥有足够的财政空间,以便在经济下行时运用自动稳定器。这样做将加强金融和财政稳定机制,无需建立中央财政能力。




