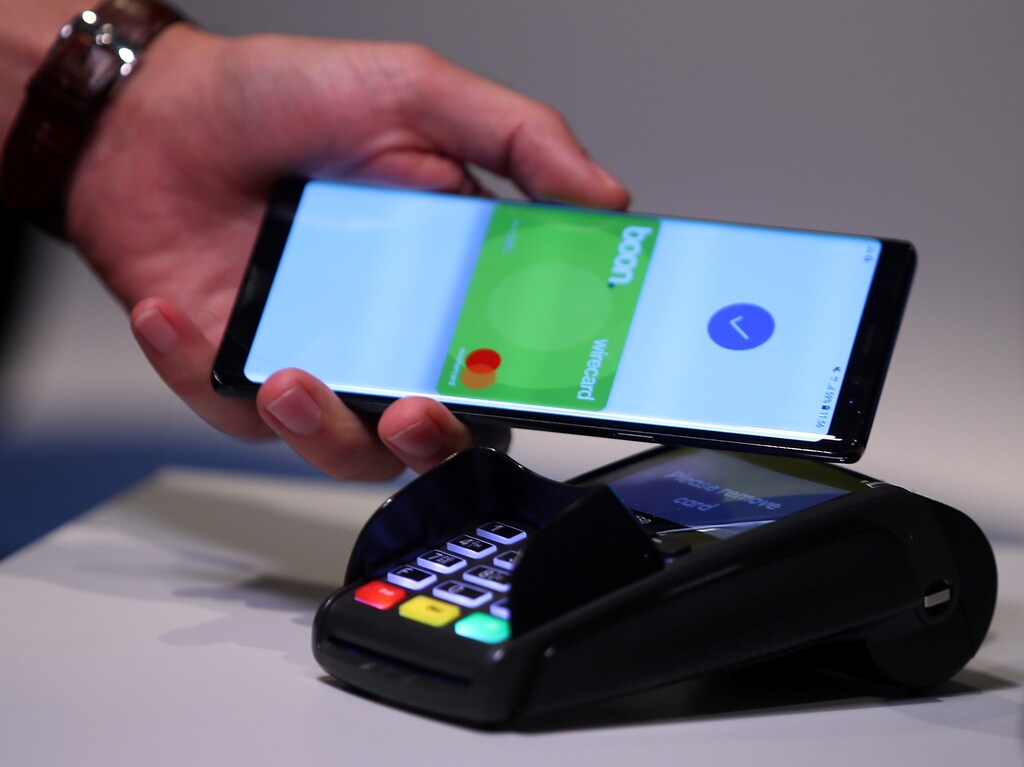
发达国家已有数百万人事实上生活在无现金社会中。从腕上的智能手表到钱包里的非接触式银行卡,无需现金即可支付小额日常开支,既快捷又方便,而且日益普及。
无现金社会并不是一个特别新的构想。它通常被视为进步积极向前的例证,全球经济领域一些最具影响力的人士也指出了它的潜在好处。但这也可能带来弊端;英国一项研究警告称,如果在不知不觉中迈向无现金社会,数百万人可能会失去金融参与权。
在迈向无现金社会的诸多优势中,安全性或许是最显而易见的一项。现金固然方便,但也容易遗失和被盗。从针对人身的犯罪(抢劫、拦路抢劫等)到入室盗窃,现金很容易招来许多不必要的注意。而且在大多数情况下,钱一旦没了,就真的没了。
瑞典是推动摆脱现金使用的最知名支持者之一。这一趋势在发达国家的其他地区也很明显。在英国,2017年7月至2018年6月期间,有4,735台自动取款机停止服务——也就是每月近400台。
许多小城镇、村庄和郊区经历了一波银行网点关闭潮;自2015年以来,平均每月约有60家关闭。这种情况在美国也大同小异。对小企业主而言,这意味着定期短途前往银行存入现金的做法已成过去。这可能导致更多现金在营业场所过夜留存。伦敦布里克斯顿的一家酒吧 Crown & Anchor 在遭遇一系列针对现金的盗窃案后,彻底改为无现金经营。
经济学家肯尼斯·罗格夫主张建立“少现金社会”,而非无现金社会;他认为还应考虑系统层面的优势。纸币是逃税、有组织犯罪及其他欺诈活动得以实施的助力。
现金掌握在个人手中时本身就容易遭受侵害;同样,从政府及其机构的角度看,现金天生难以追踪。它太容易被藏匿起来,并在缺乏充分问责的情况下流通。在发展中世界的一些地区,这尤其是个棘手问题,因为腐败和欺诈持续阻碍经济赋权工作和金融普惠进程。
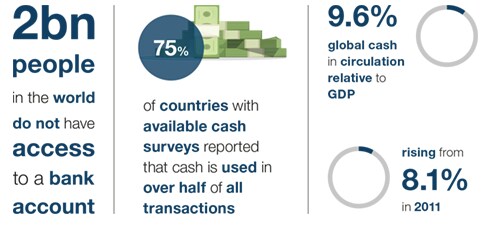
显然,任何能够减少此类腐败的行动,都能增强投资者对这些地区的信心,而大型基础设施项目在这些地区最有望取得显著成效,这当然是好事。但全球只有2%的人口生活在数字交易占多数的国家。任何大规模迈向无现金未来的举措,都必须确保其余人不会被落下。
2016年,印度政府停止500和1000卢比纸币流通,试图打击腐败并迈向无现金经济。尽管这项废钞行动旨在帮助穷人,受冲击最严重的却是社会中最边缘化的群体。
瑞典的现金使用量或许正在降至几乎为零,但其他地方未必如此;技术先进的发达国家与新兴市场之间也没有泾渭分明的界线。在欧洲最大、最具影响力的经济体德国,现金用于约80%的所有零售销售点交易。此外,包括美国和日本在内的一些全球最大经济体,流通中的纸币和硬币价值也在增长。
从临时性的慈善捐款到给亲友的小额付款,尽管现金在世界部分地区的使用有所减少,但总体而言仍然至关重要。此外,在任何社会中,转向仅使用数字支付都会给某些群体带来巨大挑战。
例如,这些人可能有心理健康问题、身体残障或与年龄相关的认知障碍。要记住该使用哪种支付方式、设备或银行卡,可能令人感到紧张,甚至不安。身处家暴关系的人,如果伴侣持续监控和审查他们的支出,可能会发现自己的财务自由进一步受限,而现金原本或许能给他们带来一些财务自由。
这还可能造成另一种分化:企业采取差异化定价,对现金支付收取高于数字支付的费用。
“英国现在就需要为现金交易减少的未来做好规划,以便支持依赖现金的人,并让每个人都能参与未来的数字经济,”Access to Cash 主席纳塔莉·西尼 CBE 表示。Access to Cash的报告警告了仓促迈向无现金未来的危险。
该组织的研究得出结论:英国有130万人无法获得银行服务;虽然只有220万英国公民日常所有付款都使用现金,但“对47%的人——也就是2500万人——来说,现金不是一种选择,而是一种必需”。




