你打算几岁退休?你存够了退休所需的钱吗?
两个简单的问题,答案却没那么简单。
你居住的地方不同,退休后可能有养老金可领,来源可能是政府、工作单位或个人储蓄。
但这些够吗?
世界经济论坛的一份新报告《我们将活到100岁——如何负担得起?》深入审视了全球养老金危机。以下是五项关键发现。
1. 我们的寿命远超养老金体系设计时的预期
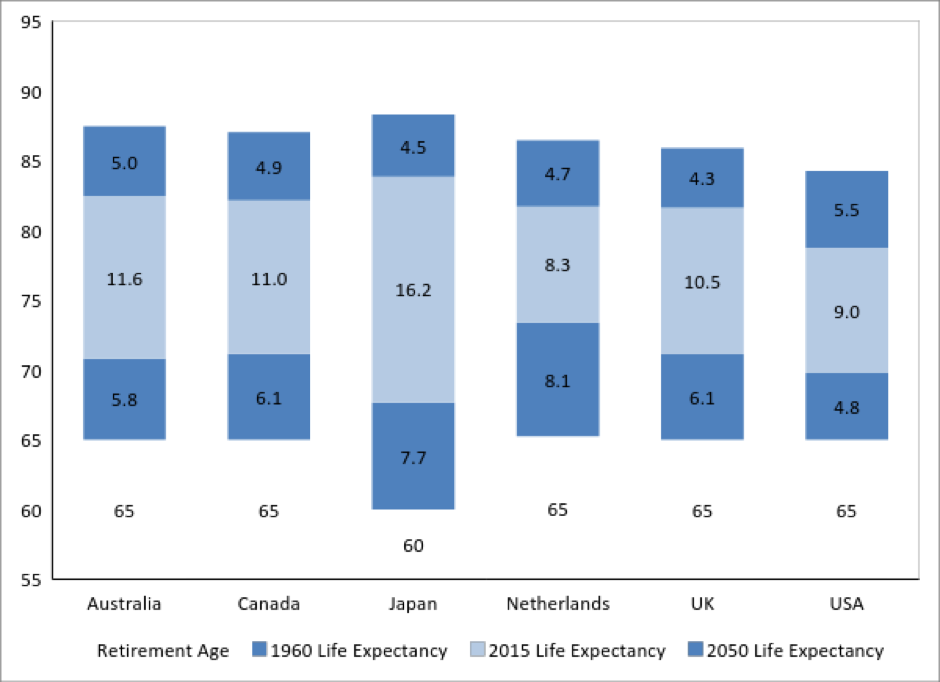
下图展示了养老金体系规模最大的六个国家的退休年龄。
这些国家的大多数退休年龄为65岁(日本例外,为60岁)。
底部的条形表示按1960年预期寿命估算的养老金支付年限,平均为5至8年。
以2015年的预期寿命来看,退休人员如今的寿命比过去长了8至11年;日本更是长了整整16年。
这意味着,养老金体系现在需要支付福利的时间,是其设计时预期的两到三倍。
顶部的条形表示预计到2050年预期寿命将增加的幅度。
2. 目前,退休所需资金与已储蓄资金之间存在养老金缺口
很难界定多少退休收入才算充足。
一种常见的假设是,退休后所需资金会少于工作期间(财富积累阶段)的所需资金。
退休期间的收入主要有三种来源:政府资助的养老金、工作或职业养老金计划,以及个人储蓄。
如今人们的寿命大幅延长,导致退休期间所需资金与可用资金之间出现缺口,即使在养老金体系较为完善的国家也是如此。
再加上人口最多的两个国家(中国和印度),就不难理解这为何是一场真正的全球养老金危机。

3. 女性面临的问题更严重
工资差距已经够棘手了,而女性在养老金缺口方面面临的情况也更糟。
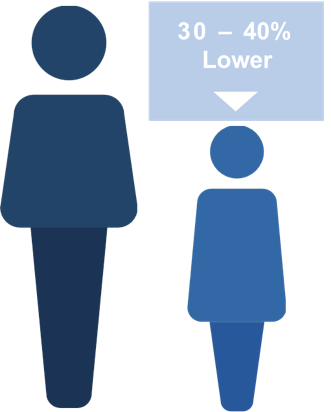
在全球范围内,女性的退休储蓄通常比男性低30%至40%。
较低的工资是造成这一差距的部分原因;再加上女性预期寿命更长,这些较少的储蓄还需要支撑更长时间。
4. 缺口正以惊人的速度扩大
问题正在恶化。
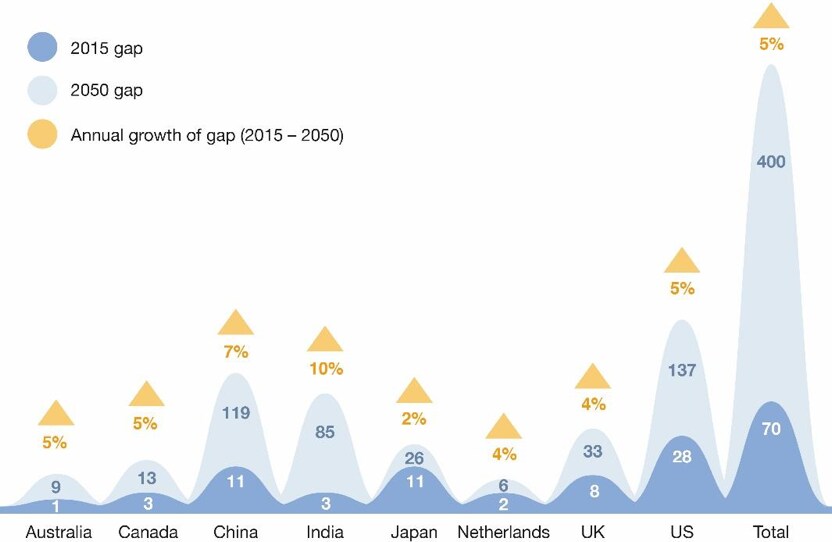
下图展示了2015年的缺口以及到2050年的缺口。
所有国家的缺口都在持续扩大,驱动因素是预期寿命不断延长。
一些国家还面临人口结构挑战:人口老龄化,而可供其依靠的劳动者越来越少。
对于仍在发展中的经济体,工资不断上涨也在推动缺口扩大,因为这些国家仍在持续工业化。预计到2050年,缺口总额将达到惊人的400万亿美元,约为当今全球经济规模的五倍。
5. 我们现在就需要采取行动
对于政策制定者而言,这是一个难以应对的问题。
从政治角度看,人们很容易忽视未来。但正如我们所展示的,这样做将让我们付出巨大的经济代价。
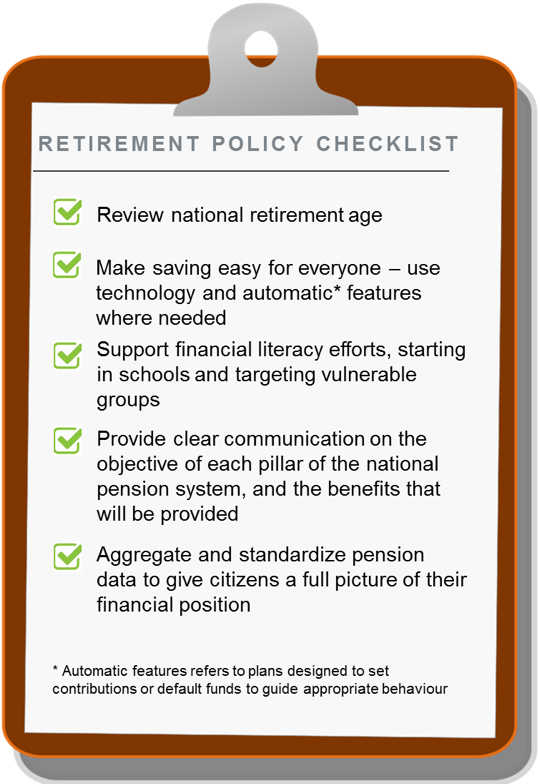
我们提出了一系列供政策制定者立即考虑的措施:
如需了解更多信息,请阅读我们的报告《我们将活到100岁——如何负担得起?




