过去几年,涉及投资者与政府之间争端的采矿投资数量有所上升。这一趋势令全球该行业的参与者深感忧虑。
然而,过去几十年的文献中蕴藏着丰富的经验教训——请原谅这个双关语——我们可以从中提炼出规范该行业投资的协议中的主要风险因素,尤其是税收制度方面的风险。
各行业征收性行为数量——三年滚动平均值

来源:Chris Hajzler(2010),《外国直接投资征收:1993年至2006年的行业模式》,奥塔哥大学,载于 MIGA,《2011年世界投资与政治风险》
在下文 MIGA 的分析中,我们采用了几项假设/定义:
这一领域的参与者包括政府、社区和采矿公司。
最终目标是建立稳定、可信的税收制度,以适当且公平的方式在各参与者之间分配采矿利润。
鉴于采矿投资生命周期长,且回报波动大、天生难以预测,面临着重大挑战。参与者无法控制大宗商品价格,也无法控制需求和供给等全球趋势。
事实上,这是一场极其复杂、跨越时间且高度不确定、收益不断变化的博弈。此外,各方预期往往极为对立。世界银行2007年的一项 关于采矿特许权使用费的研究颇具启示意义:“在采矿税收问题上,政府很少认为公司缴税过多;公司很少认为自己缴税过少;而民众也很少认为自己真正享受到了已缴税款带来的切实利益。”
鉴于这些障碍,我们开展了一些分析,以更好地了解采矿税制中的潜在预警信号,更具体地说,是确定可能导致争端的采矿税制风险因素。我们发现了以下预警信号:
预警信号一——大宗商品价格快速上涨。这是政府启动重新谈判、以实现新的“公平份额”均衡的一个主要因素。然而,快速上涨能否促成成功的财政重新谈判,主要取决于
一国制度框架与能力的强弱,以及其经济发展阶段和法律制度。在大宗商品价格周期的低谷期达成协议时,应保持谨慎。
预警信号二——缺乏累进税制。目前普遍的共识是,采矿税制应具有累进性,才能保持稳定和可信。如果税制能让政府在获得高额意外利润时提高对资源租金的征收比例,就能更好地适应环境变化。正如 国际货币基金组织所指出:“没有一种制度适用于所有情况,但对于低收入国家,将适度的从价特许权使用费、企业所得税和资源租金税结合起来,颇具吸引力。第一项税收确保只要有产出就能获得一定收入;第二项确保采矿业的股权正常回报与其他行业一样在企业层面纳税;最后一项则充分利用采矿业独特的收入潜力。”
预警信号三——财政激励过于慷慨。向投资者提供的财政激励越慷慨,财政制度往往越不稳定。 这主要是因为投资一旦沉没(若要撤出则会蒙受重大损失),谈判力量就会转向政府,政府随后可能寻求重新谈判条款,尤其是在大宗商品价格繁荣时期。因此,免税期和其他慷慨的激励措施通常并无必要,甚至可能产生长期有害影响。
预警信号四——缺乏稳定性和可信度。在法律和行业监管框架薄弱的国家,双边谈判达成的合同会填补监管空白。这类定制合同往往十分复杂,增加了误解的可能性,也提高了合同需要特别谈判的可能性。 建议各国从双边谈判达成的合同安排转向更为通用的采矿税法。
预警信号五——缺乏透明度和问责机制。 国际货币基金组织 对这一问题作了精辟概括:“公众了解财政条款及采矿公司缴纳的金额,可以降低政治压力错置的风险,并赢得公众对这些条款的支持,从而增强其可信度。近年来,公众预期和要求大幅提高,尤其是在采掘业——特别是通过 采掘业透明度倡议。”
需要强调的是,这份预警信号清单并不全面,因为采矿领域还有许多其他因素可能引发争端和重新谈判。例如,这里未涉及的一个重要问题是,收入如何在公司、国家及次国家级政府和受影响社区之间分配,以及各方如何看待这种分配。
此外,还有具体的风险缓释工具,例如政治风险保险,旨在降低采矿投资的风险水平,提高所有参与者获得更佳风险加权回报的可能性。MIGA 不仅提供此类政治风险保险,还与世界银行集团同事及投资者合作,协助设计交易结构,使各方受益。
最后,我要感谢吉尔吉斯共和国国家银行货币业务部高级经济学家兼部门负责人 Aibek Ashirov。他今年夏天在 MIGA 工作期间,为本研究作出了宝贵贡献。
本文最初刊载于 世界银行博客
作者:Paul Barbour 是 MIGA 经济与政策组的高级风险管理官员。MIGA 是世界银行集团旗下的政治风险保险机构。
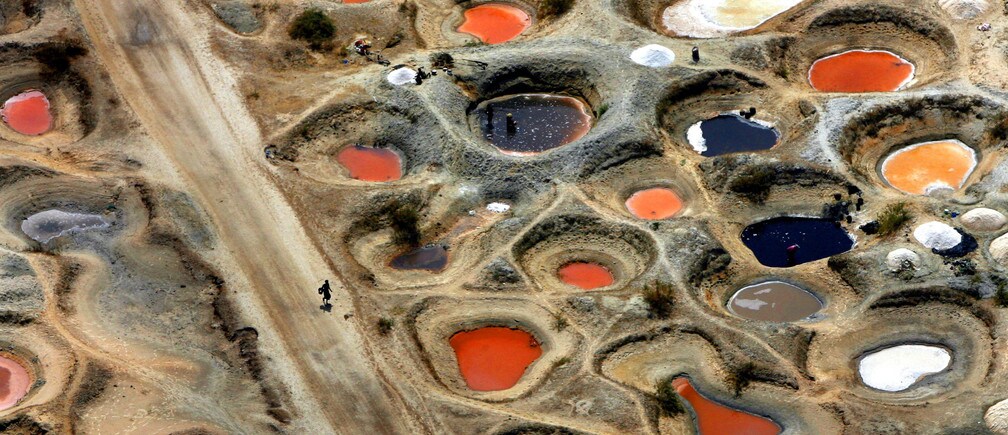
图片:2006年6月12日,在塞内加尔海岸靠近冈比亚边境处,盐工在挖出的坑洞中收集盐田里矿物质染色的水池,一幅航拍画面。路透社/Finbarr O’Reilly




