二百八十六 次,是英国普通人平均每年进行非现金购买的次数。在美国,这一数字更高,达到 376 次;而在芬兰,这一数字高得惊人,达到 448次。没有任何金融产品的使用频率和普及程度能与支付类产品相比,但这些购买究竟是如何完成付款的?如今,顾客无需再随身携带成捆现金,那种在特定时刻限制购买力、还带来严重失窃风险的局面已成过去。从商户收费卡到现代信用卡,再到ApplePay等移动支付解决方案,一系列创新使顾客的付款过程变得无缝且安全。
当今,金融科技领域正在经历一场变革,2014年有超过 122亿美元的资金 投入到“金融科技”公司中,是2013年投资额40亿美元的三倍。因此,在这些资金中,相当大一部分被用于寻找更新、更好的支付方式,那么未来我们可以期待什么?过去一年半以来,世界经济论坛在德勤专业服务的支持下,开展了一项研究项目,涉及100多名专家和行业高管,旨在更好地理解新兴创新(包括与支付相关的创新)的颠覆性潜力。基于这项研究,以下是对支付未来的五项预测:
支付服务提供商的“赢家通吃”格局
优步和亚马逊等移动电商应用向用户承诺无摩擦的体验,而兑现这一承诺的一部分,越来越多地在于将付款行为推至顾客意识的后台。虽然这些应用允许顾客随时更换支付方式,但大多数应用在每笔交易中都默认使用顾客的默认银行卡。
通过巩固其作为顾客默认选择的地位,发卡机构将获得更高的交易量,并更全面地了解顾客的消费模式。若再结合分析技术投入和创新的忠诚度计划,支付服务提供商即可利用这些数据,更有效地巩固其价值主张,并提升客户留存率。
信用卡会消亡吗?
过去50年间,支付方式持续从现金向银行卡转变,在北美市场尤其体现为向信用卡转变。对移动支付技术(例如ApplePay)用户行为的分析表明,这一趋势在短期内仍将持续:小额支付(比如便利店里一包口香糖的费用)正越来越多地通过银行卡和移动支付完成,而非现金。然而从长远看,随着移动支付领域开始提供越来越多能够替代信用卡的创新选择,这一趋势可能出现逆转。这些替代方案将使顾客能够更无缝地将支付直接关联到其银行账户,并为用户提供有关其消费模式的建议与洞察。
需要信贷来为消费提供资金的顾客,可能越来越多地转向销售点借贷解决方案,例如由PayPal创始人创办的新公司Affirm。这些解决方案使商户能够为顾客提供分期付款计划及其他形式的信贷。此类方案帮助商户扩大规模,并以利息形式获得新的收入来源,同时为顾客提供一种比高息信用卡负债更具吸引力的替代选择。
如果这些创新获得顾客青睐,它们将侵蚀信用卡的交易量,直接威胁到如今建立在账户余额和忠诚度计划之上的商业模式。这将对零售银行产生更长远的影响,因为银行卡业务是其客户关系的关键组成部分。
数字货币所依托的系统将推动支付基础设施现代化……乃至更多
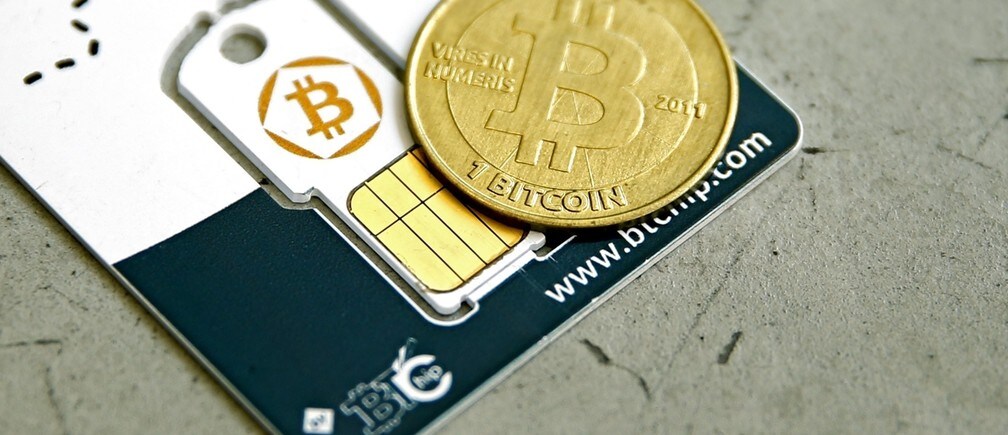
比特币等数字货币致力于让价值转移更加简便,其采用一种革命性的、基于共识的验证流程:一个数字价值代币(比特币或其他数字货币)在分布于全球数千台不同计算机上的分布式账本内进行转移。这些系统有可能取代目前支撑支付的传统信息技术基础设施,减少顾客与商户之间的中间环节。事实上,这些系统的用途远不止于支付,它们有潜力彻底改变金融服务领域的价值转移方式。
通过提升交易清算和结算的效率与可追溯性,这些系统可能对诸多领域产生深远影响:从外汇和国际汇款,到证券的复杂清算与结算(即每次股票或债券交易时发生的处理过程)。从 Visa 、 SWIFT 到 NASDAQ 和 UBS 等机构已开始探索这些潜在应用,这或许是金融机构彼此互动方式现代化的第一步。
数字货币暂时还无法取代传统货币
鉴于支撑比特币等数字货币的分布式账本协议具有革命性,人们可能会觉得它们尚未得到更广泛应用颇为费解。诚然,就目前形态而言,这项技术对商户颇具吸引力。以比特币形式收取的付款交易费用低,资金结算速度快,有时甚至在数分钟内完成,并且提供统一的全球标准。但只有当顾客也认为使用它们有价值时,这些数字货币才能真正普及,而迄今为止情况并非如此。原因主要有以下几点。
首先,顾客需要经济上的激励才会使用这些数字货币,但直到目前为止,节省成本的好处主要归于商户。其次,数字货币的价值可能波动较大,这使顾客面临汇率风险;因此,许多人不愿将资金存放于这些数字货币中。最后,包括 负面报道、数字钱包系统用户体验笨拙,以及将美元兑换为比特币的途径相对较少在内的一系列问题,使顾客首次踏入数字货币领域成为一道难以跨越的门槛。所有这些挑战显然都是可以解决的,许多充满活力的初创企业目前正致力于解决它们,但在短期内,它们确实对零售顾客采用数字货币构成了重大障碍。
当然,无法保证这些预测全部、乃至任何一项会成为现实。如今的支付生态系统高度复杂,众多各方怀有根深蒂固且相互冲突的利益诉求,同时都在努力构建未来的支付解决方案。然而有一点似乎很清楚:无论明天的顾客是伸手去拿钱包、手机,还是其他设备来付款,其支付体验都将比以往任何时候更加无缝。
您是否读过?
科技正在改变金融业的5种方式
为什么我们应当信任机器人管理我们的资金
作者:Jesse McWaters,世界经济论坛“金融服务领域颠覆性创新”项目负责人;Hwan Kim为Monitor Deloitte经理,并担任世界经济论坛“金融服务领域颠覆性创新”研究的首席顾问。
图片:2015年5月27日,在法国巴黎的La Maison du Bitcoin拍摄的插图图片中可见一个比特币(虚拟货币)硬件钱包和一枚硬币。路透社/Benoit Tessier




