住房金融曾被视为近期全球金融危机的罪魁祸首之一;至少直到最近,它一直被认为是促进经济增长和社会稳定的工具。扩大住房金融的可及性有助于促进住房自有,尤其是对年轻和较贫困的家庭而言;而住房自有往往与社会稳定相关,并最终促进经济增长。
然而,房地产繁荣往往以崩盘告终,并造成严重的经济后果,尤其是在繁荣由信贷快速增长所推动时。过去十年,多个国家经历了这种繁荣—崩盘周期,尤其是全球金融危机期间受冲击最严重的一些国家,如爱尔兰、西班牙和美国。尽管这三个国家的抵押贷款市场结构各不相同,但在风险贷款的推动下,房价和建筑活动都惊人地增长,随后经历了痛苦的调整期——抵押信贷繁荣最终酿成恶果。
在扩大住房金融可及性与遏制抵押信贷快速增长相关风险之间的这场争论中,我们如今处于什么位置?
我们认为,政策制定需要更好地理解住房金融在为家庭提供资金(并最终促进经济增长)和引发金融脆弱性方面所发挥的作用。例如,各国的住房金融为何以及如何不同?这些差异对经济增长有何影响?住房金融如何影响住房繁荣,以及住房繁荣与金融危机发生概率和严重程度之间的关联?
在近期一份 工作人员讨论报告 中,我们探讨了其中一些问题。这项研究得以开展,离不开一套新的数据集,其中涵盖50多个国家的住房金融特征、房价和家庭信贷。这项新的详尽跨国分析证实了此前 研究的一些发现,也带来了新的见解。我们得出以下总体结论。
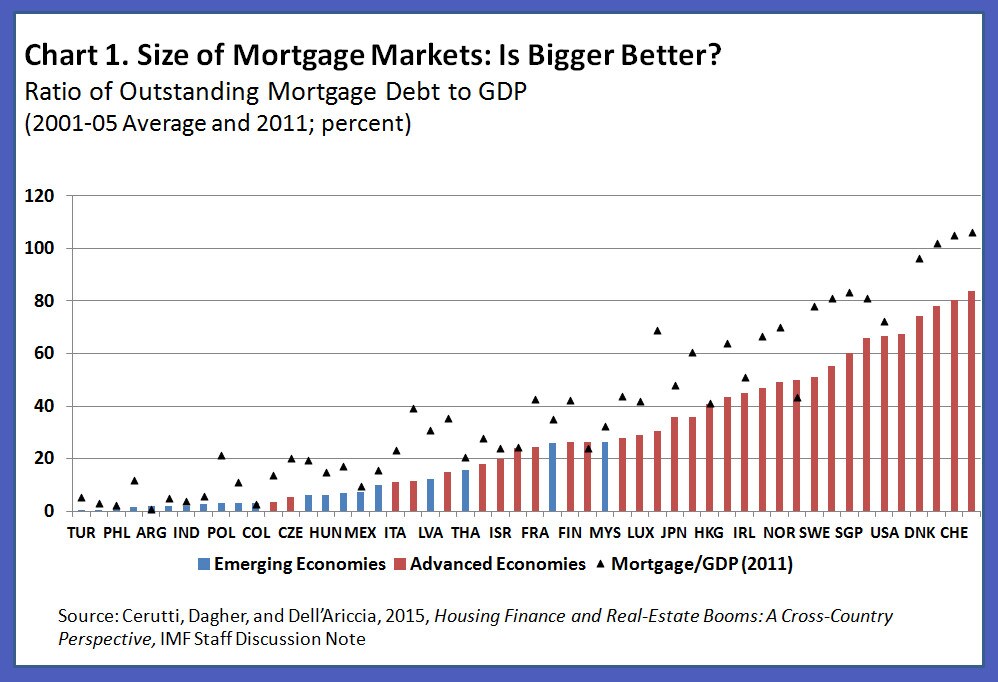
第一,各国抵押贷款市场相对于GDP的规模差异显著 (图表1)。 抵押贷款市场较为发达的国家通常制度质量更高、通胀水平较低。这些国家的住房自有率也更高,而较高的住房自有率又与更高的受教育程度、更高的社会资本和更低的犯罪率相关。
第二,与抵押贷款市场较为发达相关的一些住房金融特征,也与危机风险上升 相关。各国的抵押贷款市场特征各不相同(图表2)。这些特征值得考察,因为它们会影响繁荣期间风险的累积。例如,较高的贷款价值比(LTV)使财富较少的个人也能进入住房市场,但也与繁荣期间房价和信贷增长过快相关。与依赖客户存款相比,更依赖批发融资的银行体系往往会提供更多抵押贷款,但在住房繁荣之后的表现也更差。

第三,为了通过发展更深入的抵押贷款市场来提高住房自有的可及性,各国应首先着力改善制度(例如法律权利保障)和经济环境(例如稳定通胀)。 与可能无意中导致信贷标准放宽、并鼓励过度杠杆的措施相比,这或许是促进抵押贷款市场发展的更安全方式。
第四,在住房繁荣发生时,宏观审慎工具(尤其是对贷款价值比设定上限)应成为防范脆弱性过度累积的第一道防线。 这些工具的优势在于其目标范围较窄,因此优于货币政策。它们能够应对经济某一部门可能出现的过度行为,而不会对其他部门造成重大影响。
不要低估货币政策的作用
尽管如此,在应对与住房相关的信贷繁荣时,不应总是低估货币政策的作用。尽管没有显著的通胀压力,已识别的过往房地产繁荣中约有60%是由经济快速增长和全经济范围内信贷广泛高速增长所致,或与之同时发生。在这些情况下,货币政策是宏观审慎措施的必要补充。此外,如果宏观审慎工具被证明效果不佳,货币当局应权衡“逆风而行”(采取比维持价格稳定所需立场更紧的政策)的利弊,以遏制可能导致中期结果恶化的失衡。
最后,有效应对房地产繁荣需要采取广泛的政策组合。宏观审慎政策和货币政策是关键组成部分,但财政激励和住房供应方面的考量是各国特有的结构性因素,可能会显著影响繁荣发生的概率以及崩盘可能造成的损失。
本文与 IMF Direct合作发布。本文的发布并不意味着世界经济论坛认可其中观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Eugenio Cerutti现任IMF研究部主任助理。Jihad Dagher是IMF研究部宏观金融司经济学家。Giovanni Dell’Ariccia是IMF研究部助理主任。
图片:纽约一处住宅外可见“待售”标牌。路透社/Shannon Stapleton。




