全球金融危机及其高昂的经济成本重新激发了学界和政策界对“早期预警指标”的兴趣,这类指标旨在及时提示经济风险(例如 Rose and Spiegel 2011、Alessi and Detken 2011)。在我们近期的论文中(Röhn et al. 2015),我们梳理了关于货币危机、银行危机和主权债务危机的大量早期预警文献,以及近期关于全球金融危机的研究。我们讨论了可能导致OECD国家发生代价高昂经济危机的潜在脆弱性的来源与性质。基于文献综述的启示,我们构建了一个新数据集,包含70多项指标,这些指标取自多个公共数据来源,可用于监测脆弱性并评估各国遭遇危机的风险。该数据集尽可能涵盖OECD的34个经济体、金砖国家(巴西、俄罗斯联邦、印度、印度尼西亚、中国和南非)、哥伦比亚和拉脱维亚。该数据库可在 Economic Resilience Website访问。1
在Hermansen和Röhn(2015)中,我们进一步利用该数据集评估这些指标在预警1970年至2014年间冲击34个OECD经济体和拉脱维亚的严重衰退和危机方面有多大用处。实证分析表明,大多数拟议指标若被采用,本可大幅提前预示过去40年间OECD国家发生的严重衰退和危机。
一览指标所涵盖的领域
该数据集中的指标分为六个领域:金融部门失衡;非金融部门失衡;资产市场失衡;公共部门失衡;外部部门失衡;以及溢出效应、传染与全球风险。
图1概括性地描述了所涵盖的脆弱性,并说明了脆弱性累积的若干传导渠道。关于脆弱性来源与性质的详细论述见Röhn et al. (2015)。
图1:脆弱性指标所涵盖领域的概括性描述

资料来源:Röhn et al. (2015)。
金融部门失衡
这包括三大类指标。第一类涉及金融部门的杠杆率和过度风险承担,包括杠杆率、资本充足率和放贷标准等指标。第二类旨在捕捉加剧流动性风险的流动性和货币错配,包括流动资产与短期负债之比、存贷比以及金融部门的净外币敞口头寸等指标。最后一类包括银行对例如主权国家或住房市场的共同风险敞口信息。
非金融部门失衡
重点关注由家庭和非金融企业资产负债表失衡引发、可能导致金融不稳定的脆弱性。这些指标涵盖对家庭和非金融企业的信贷及信贷增长的不同衡量指标,以及家庭和非金融企业的负债指标(例如总金融负债、以外币计价的负债和短期负债)。
资产市场失衡
资产市场失衡指标主要涉及住房市场和股票市场的错位。指标包括实际房价、房价与可支配收入及租金之比,以及实际股价。除与私人部门资产负债表的相互联系外,若房价繁荣伴随住宅投资繁荣,房价繁荣还可能影响实体经济,正如危机爆发前若干欧洲国家所经历的那样。为捕捉这一住房市场与实体经济之间的关联,数据集纳入了住宅投资占GDP的比重以及建筑业就业占比。
公共部门失衡
公共部门失衡指标主要涉及主权偿付能力风险,包括基本财政偿付能力、长期财政偿付能力指标以及政府债务构成指标。衡量基本偿付能力风险的指标包括初级预算余额、一般政府债务,以及主权债券收益率与潜在GDP增长率之差。长期财政偿付能力指标包括养老金和医疗领域的未来公共支出,以及预计的抚养比。
外部部门失衡
外部失衡指标包括经常账户余额、外债、外国直接投资负债、货币错配、外汇储备以及实际有效汇率。
国际溢出效应、传染与全球风险
2008/09年危机的一个关键启示是,即便是没有重大国内失衡的国家,也因国际溢出效应和传染而受到冲击。数据集纳入贸易和金融开放度指标,以反映对国际溢出效应的脆弱性。同时也纳入全球风险指标,这些指标以GDP加权平均的各国失衡程度构建而成。
五个国内领域内的脆弱性不应孤立看待。事实上,在经济周期的繁荣阶段,许多失衡相互作用,并可能相互强化。在萧条阶段,一种失衡的调整可能引发其他失衡的调整,我们在Röhn et al. (2015)中对此有详细讨论。多种失衡同时调整往往会加剧经济下行并加深危机。反之,若决策者应对某一失衡,也很可能同时降低其他部门的脆弱性。
这些脆弱性指标有用吗?
在Hermansen和Röhn(2015)中,对于拥有足够长时间序列的脆弱性指标,我们采用早期预警文献中常用的方法——信号法(Kaminsky et al. 1998)——评估其有用性。根据该方法,当某一指标越过阈值时,即表明未来将发生代价高昂的经济事件。阈值水平通过最小化损失函数设定,该函数平衡两类误差:漏报危机(即第一类误差)和误报(即第二类误差)。这两类误差按决策者对每类误差的偏好加权。若某指标对应的损失低于忽略该指标的基准情形,则认为该指标有用。
本分析的一个创新之处在于,我们以严重衰退作为代价高昂经济事件的衡量标准,这与大多数早期预警文献不同。后者通常聚焦于特定类型的经济危机,如货币危机、银行危机,以及近来更广泛的系统性金融事件。严重衰退提供了一种高效、透明的方式,既能涵盖范围广泛的代价高昂经济事件,又能克服以客观方式识别经济危机的困难。这也是决策者最希望避免的结果。我们将严重衰退定义为人均GDP从峰值到谷底的跌幅超过峰值人均GDP的3.5%(即样本中人均GDP的平均跌幅)。如图2所示,危机日期与严重衰退日期并不总是重合。尤其是,严重衰退指标识别出的、在全球金融危机期间遭受冲击的国家数量,远多于所定义的危机指标所识别的数量。
图2:严重衰退与危机日期
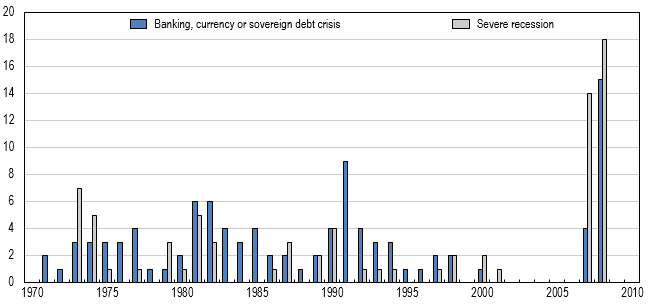
资料来源: 危机数据取自Babecký et al. (2012)及作者对严重衰退的测算。
多数指标似乎可作为严重衰退的有效早期预警指标,前提是决策者极度厌恶漏报严重衰退,即愿意接受更高的误报率,以限制错过即将到来的严重衰退的风险。从政策角度看,或许更重要的是,多数指标平均在严重衰退爆发前1.5年以上发出首次预警信号,为决策者留出充足的反应时间。然而,各指标的信号能力存在差异,结果对决策者在漏报危机与误报之间的偏好设定也较为敏感。
全球风险指标在预警严重衰退方面相对比国内指标更为有效。具体而言,全球信贷与GDP之比(相对趋势的增长率及缺口)、全球股票价格缺口以及全球房价缺口,无论在样本内还是样本外都表现尤为出色。这一发现凸显了在评估国内脆弱性时考虑国际形势发展的重要性。
在国内领域,衡量资产市场失衡的指标(实际房价和股价、房价收入比、房价租金比)在样本内外均表现稳定。与国内信贷相关的变量在预警即将到来的银行危机以及样本外预测全球金融危机方面尤为有用。外部失衡指标,如经常账户余额、官方储备和外币敞口,在某些设定下表现良好。
结论与政策启示
脆弱性指标可以为监测经济风险提供有价值的参考,我们的工作为监测OECD国家风险提供了一个额外工具。然而,指标并非灵丹妙药。正如我们的研究所示,其预测能力存在局限。脆弱性指标应与其他监测工具和深入评估(包括专家判断)相结合,以对各国风险作出全面评估。
作者说明:本专栏所表达的观点仅代表作者本人,不一定反映经合组织(OECD)的观点。
参考文献
Ahrend, R and A Goujard (2012),“International Capital Mobility and Financial Fragility – Part 1. Drivers of Systemic Banking Crises: The Role of Bank-Balance-Sheet Contagion and Financial Account Structure”, OECD经济部工作论文,第902号,OECD出版社。
Alessi, L and C Detken (2011),“Quasi real time early warning indicators for costly asset price boom/bust cycles: A role for global liquidity”, European Journal of Political Economy,第27卷第3期,第520–533页。
Borio, C and M Drehmann (2009),“Assessing the Risk of Banking Crises – Revisited”, BIS Quarterly Review,2009年3月,第29–46页。
Corsetti, G, K Kuester, A Meier, and G Mueller (2012),“Sovereign Risk, Fiscal Policy, and Macroeconomic Stability”, IMF工作论文,WP/12/33。
Csortos, O and Z Szalai (2014),“Early warning indicators: financial and macroeconomic imbalances in Central and Eastern European countries”,MNB工作论文,第2014/2卷,Magyar Nemzeti Bank。
Frankel, J and G Saravelos (2012),“Can leading indicators assess country vulnerability? Evidence from the 2008–09 global financial crisis”, Journal of International Economics,第87卷第2期,第216–231页。
Hermansen, M and O Röhn (2015),“Resilience: The Usefulness of Early Warning Indicators in OECD Countries”,OECD经济部工作论文,第150号,OECD出版社。
Jordà, O, M Schularick and A Taylor (2010),“Financial Crises, Credit Booms, and External Imbalances: 140 Years of Lessons”,NBER工作论文系列,第16567号。
Kaminsky, G, S Lizondo and C Reinhart (1998),“Leading Indicators of Currency Crises”,IMF Staff Papers,第45卷,第1期,
Lo Duca, M and T Peltonen (2013),“Assessing Systemic Risks and Predicting Systemic Events”,Journal of Banking & Finance,第37卷第7期,第2183–2195页。
Röhn, O, A Caldera Sánchez, M Hermansen and M Rasmussen (2015),“Economic Resilience: A New Set of Vulnerability Indicators for OECD Countries”, OECD经济部工作论文,第149号,OECD出版社。
Rose, A, and M Spiegel (2011),“Cross-country Causes and Consequences of the Crisis: An Update”,特刊:Advances in International Macroeconomics: Lessons from the Crisis,European Economic Review,第55卷第3期,第309–324页。
Schularick, M and A Taylor (2012),“Credit Booms Gone Bust: Monetary Policy, Leverage Cycles, and Financial Crises, 1870-2008”, American Economic Review,第102卷,第2期,第1029–61页。
Sutherland, D and P Hoeller (2012),“Debt and Macroeconomic Stability: An Overview of the Literature and Some Empirics”, OECD经济部工作论文,第1006号,OECD出版社。
脚注
1 包含这些指标的数据库的相关信息和链接可在Economic Resilience Website查阅: http://www.oecd.org/economy/growth/economic-resilience.htm 。
本文与[原首次发表于] VoxEU合作发布。刊发并不意味着世界经济论坛认可文中观点。
欲紧跟议程动态, 订阅我们的每周电子邮件简报。
作者:Aida Caldera是经合组织经济部高级经济学家。Mikkel Hermansen和Oliver Röhn是经合组织经济部经济学家。
图片:2014年2月26日,一名工人抵达伦敦金丝雀码头商务区的办公室。路透社/Eddie Keogh。



