彭博新能源财经的一份新报告显示,2022年全球低碳能源技术投资增至创纪录的1.1万亿美元。
支出中占比最大的部分流向了可再生能源和电气化交通。
中国占全球投资的近一半,去年向能源转型技术投入了5460亿美元。
但要使世界走上到2050年实现二氧化碳净零排放的轨道,全球每年的投资需求须高出三倍。
“用中文书写时,“危机”一词由两个字组成——一个代表危险,另一个代表机遇。”这是美国前总统约翰·F·肯尼迪的说法,而2022年集中体现了危机方程式的两面,能源领域尤为明显。
俄罗斯对乌克兰的战争导致能源价格飙升,并引发了对可能出现冬季停电的担忧。但它也促使人们早已应该开始的转变:从天然气和其他化石燃料转向更清洁的能源形式,其规模之大,以至于2022年全球低碳能源技术投资增至创纪录的1.1万亿美元,据研究机构彭博新能源财经(BNEF)的一份新报告显示。
这一数字较2021年增长31%,意味着低碳技术投资目前已与化石燃料供应领域的投资持平。
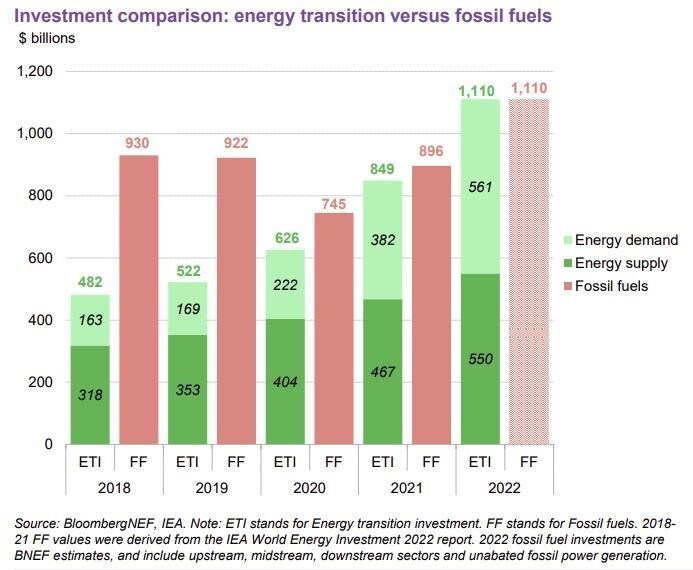
“我们的研究结果平息了关于能源危机将如何影响清洁能源部署的所有争论,”彭博新能源财经全球分析主管张艾伯特(Albert Cheung)表示,“能源转型投资并未放缓,反而随着各国和企业持续落实转型计划,再创新高。清洁能源技术投资即将超过化石燃料投资,而且不会回头。”
可再生能源纪录接连被打破
本报告衡量的低碳投资包括可再生能源、碳捕集与封存、零排放汽车、充电基础设施、氢气生产、储能、核能、回收利用和热泵。
除核电外,各领域支出均创下纪录;核电投资与一年前相比基本保持不变。
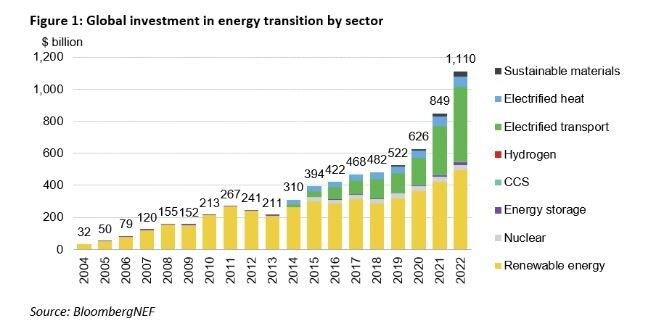
投资中占比最大的部分流向了可再生能源(包括风能、太阳能、生物燃料等),同比增长17%,达到4950亿美元。
但电气化交通几乎与之并驾齐驱,包括电动汽车及相关基础设施,其支出激增54%,达到4660亿美元。
太阳能和风能首次超过天然气,成为欧洲的主要发电来源,据智库Ember发布的最新《欧洲电力评论》显示,这一变化发生在2022年。过去12个月可再生能源投资的增长意味着两者差距可能会进一步扩大。
“持续增强的政策支持以及清洁能源技术日益提升的竞争力,继续推动能源转型加速发展,”报告指出。“虽然供应链中断和通货膨胀带来了挑战,但它们似乎并未对转型速度造成实质性影响。”
氢能投资
然而,有一个领域可能需要更多政策支持,那就是氢能。清洁氢气的产量增长速度不够快,尚不足以满足国际能源署的《2050年净零排放情景》,世界经济论坛的Noam Boussidan指出。2022年,低碳领域获得的投资最少,仅为11亿美元,占总额的仅0.1%。
尽管如此,氢能支出确实增长最快,与2021年相比增长了两倍多。
世界经济论坛如何推动清洁能源转型?
能源与材料中心汇聚各方领袖,共同理解正在重塑能源、材料和工业体系的复杂转型。该中心提供一个平台,用于探讨能源安全、可负担性与可持续性如何相互交织。
通过跨价值链和跨地区的合作,该中心推动共享路径,帮助合作伙伴围绕切实可行的解决方案达成一致,以实现安全、低碳且公平的转型。
政府支持即将到来,印度近期推出了一项21亿美元的计划,以推动绿色氢气的生产(指由利用可再生电力将水分解为氢气和氧气所制得的氢气)。
美国《通胀削减法案》包括税收抵免等激励措施,以鼓励该国清洁氢气产业的发展,而欧盟已批准52亿美元用于氢能项目的资金。
哪些国家是低碳领导者?
2022年,中国在低碳支出方面明显领先,是当之无愧的领导者。据彭博新能源财经报告显示,中国占全球投资的近一半,向能源转型技术投入了5460亿美元。
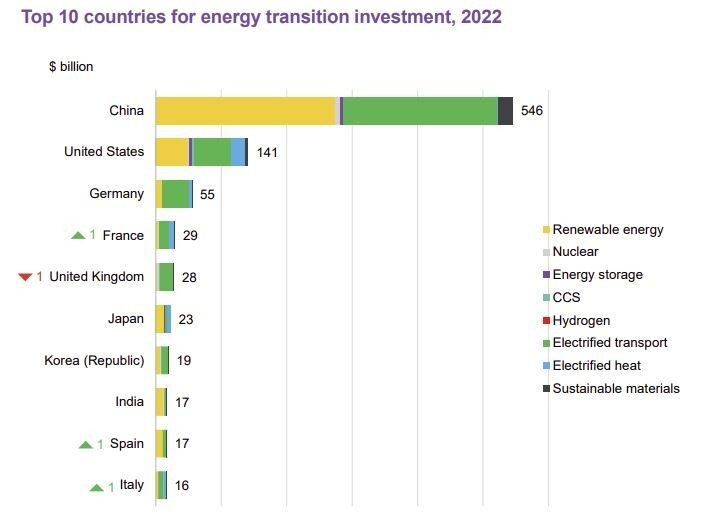
这一数字几乎是排名第二的美国(1410亿美元)的四倍。不过,如果将欧盟视为一个整体,凭借1800亿美元的投资额,其将排名第二。欧盟的支出以德国为首,德国以550亿美元位居第三,主要得益于该国电动汽车市场的增长。
在前十名国家中,唯一支出下降的是英国,由于海上风电交易减少,其支出下降20%,至280亿美元。然而,英国仍是全球海上风电装机容量的领导者,并拥有全球最大的风电场,该风电场在8月Hornsea 2项目投产后建成。
距离净零排放仍有差距
尽管2022年支出创下纪录,彭博新能源财经表示,这仍不足以使世界走上到2050年实现二氧化碳净零排放的轨道。为实现净零排放,年度投资需求须增长两倍以上,并且在2023年至2030年间平均达到4.55万亿美元。
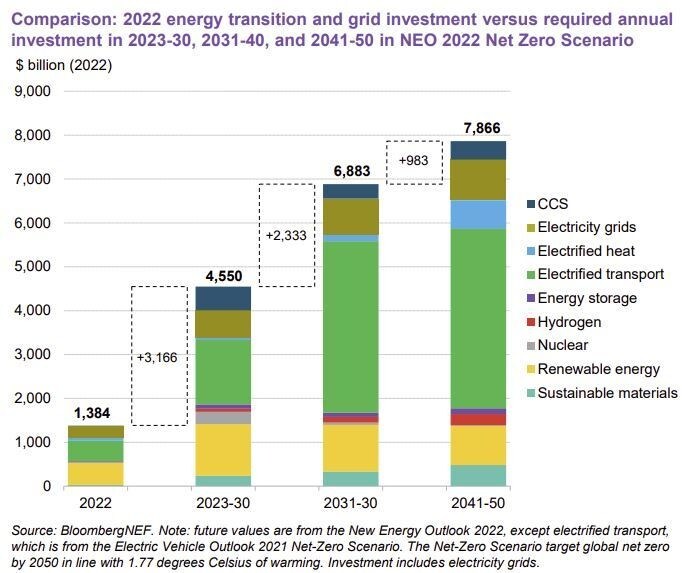
报告指出,最大的机遇在于电气化交通、可再生能源和电网,并且需要公共和私营部门加强合作,以在短期内推动资金流向这些领域。
世界经济论坛“能源转型的未来”全球未来理事会正在推动这种合作,汇聚来自政府、企业和民间社会的领袖。只有通过集体行动,世界才能将当今的危机转化为更多的机遇,而非危险。




