工业部门脱碳若不快速开发和应用低排放技术,便无法实现。
世界经济论坛的第二版 《2023年净零产业追踪》,与埃森哲合作,详细阐述了各行业的技术挑战,并提出了使各行业走上2050年实现净零排放正轨的行动方案。
初创企业与现有行业参与者之间的协作行动,可以在降低成本的同时加快技术开发。
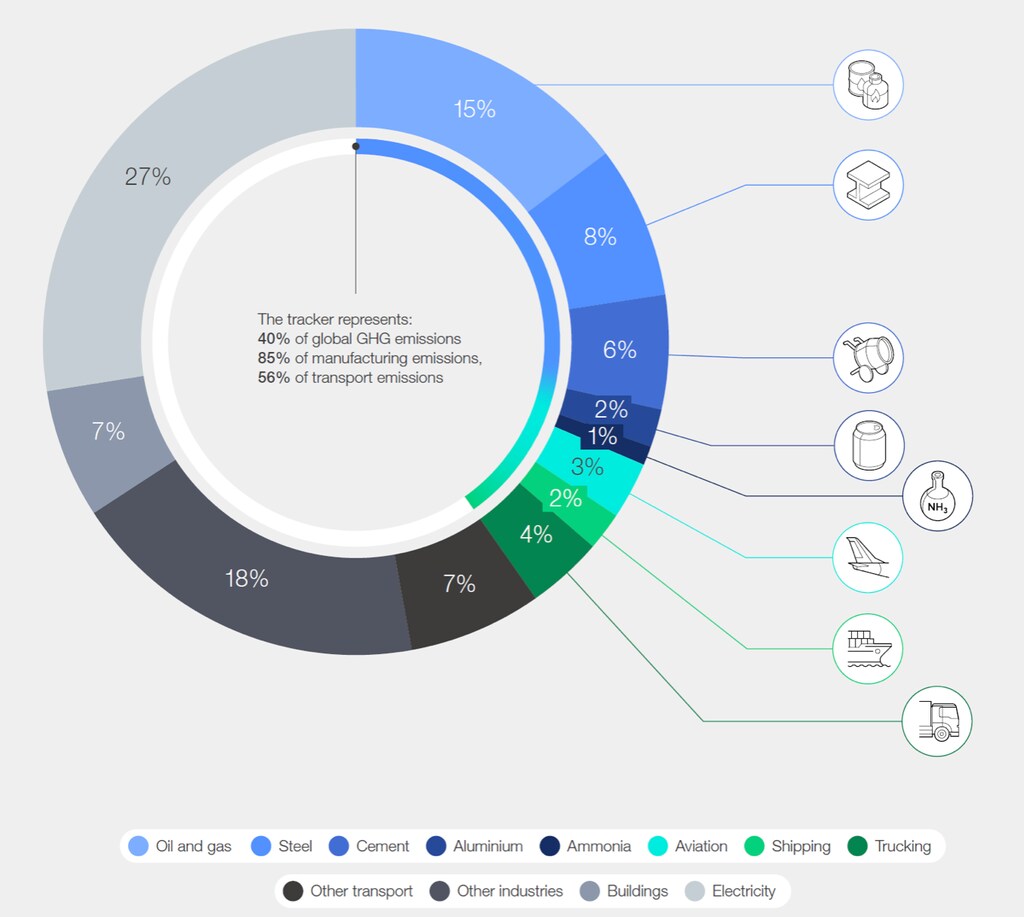
在这个以气候为重点的时代,各行业正处于关键转折点。全球对2050年实现净零排放的推动,使传统上碳密集型的行业受到关注。世界经济论坛的 《2023年净零产业追踪》 追踪了生产(钢铁、水泥、铝和氨)、能源(石油和天然气)以及交通运输(航空、航运和卡车运输)等行业的进展,这些行业贡献了全球温室气体排放量的40%以上。该追踪报告评估绩效与准备程度,重点关注技术、基础设施、需求、政策和资本等关键方面的改进。
工业部门脱碳意味着减少其对未经减排处理的化石燃料的依赖,转向清洁电力和清洁氢,提高能效,并捕获剩余排放。《净零产业追踪》最新版的分析表明,在所有行业中,支持性环境存在较大差距。若缺乏健全的支持性环境,工业脱碳将无法及时且有效地实现。
着眼于技术在此转型中的作用,这些行业的脱碳主要依赖于清洁氢、清洁电力以及基于碳捕获、利用与封存(CCUS)的技术的开发与应用。
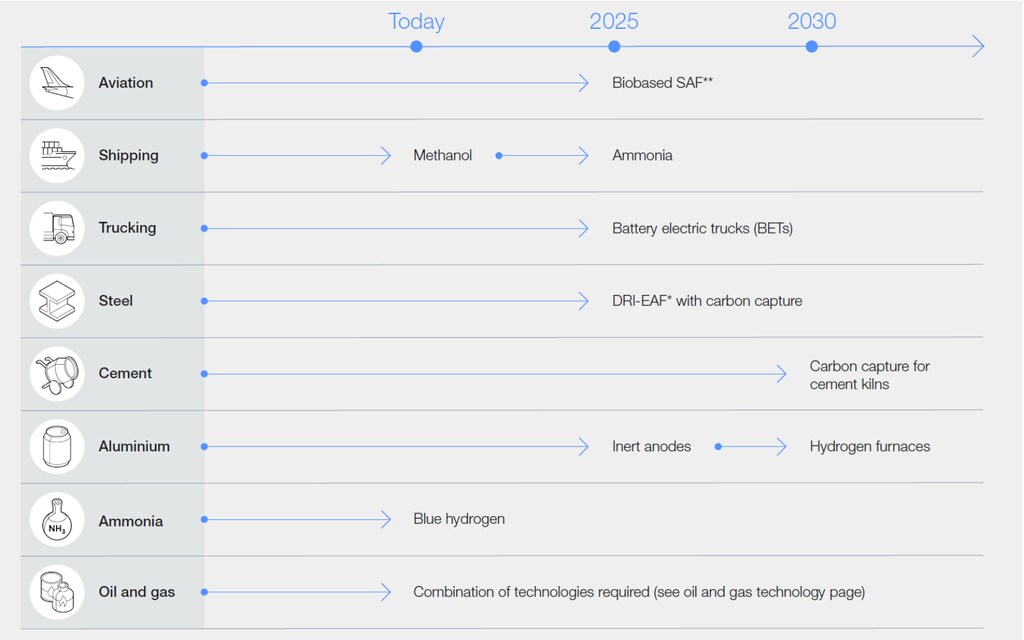
净零产业追踪 确定了三项优先事项,以提高工业部门内技术的开发与应用:
1. 提高所有行业中基于清洁电力的技术应用
预计到2050年,清洁电力将占最终能源结构的多达65%,并且是推动减排最不复杂的方式。
2. 大规模商业化应用CCUS技术,尤其是水泥行业
由于净零水泥缺乏可行的替代方案,需要开展研发、投资并推进更多项目,以改善小型及偏远设施的应用,并在本十年内加快商业化规模化进程。
3. 加快绿色氢技术的开发
绿色氢和蓝色氢是多个行业重要的脱碳解决方案。尽管已取得积极进展,仍需特别重视大幅降低成本,并增加绿色氢供应,以实现脱碳并减少对化石燃料的依赖。
落实这些优先事项,取决于能否解决生态系统支持因素问题,以便在各项准备度维度上同步推进。
低排放技术增长缓慢,需要在2030年前加快其商业化应用。初创企业和现有企业在这一不断演变的格局中均发挥作用,其中需要通过商业模式转型来确保长期生存能力和盈利能力。为加快进展,应优先通过合作和跨行业伙伴关系推进技术成熟度等级(TRL)。
增加全球对清洁电力和清洁氢的支出
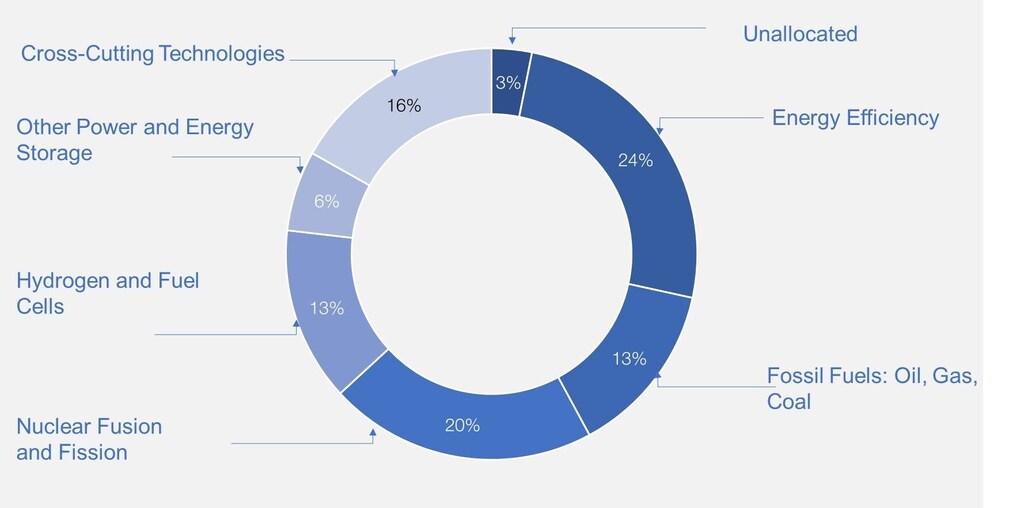
大多数行业的技术准备度和应用率较低,因为各行业更重视能效措施而非低排放产品。然而,预算分配格局支持优先采取能效措施。根据国际能源署(IEA)的数据,2022年,能效措施在全球研究、开发与示范(RD&D)总预算中占比最大(24%),而可再生能源和氢各占13%。然而,能源转型现在需要优先推进基础性技术进步。虽然短期能效措施对减排至关重要,但其改进潜力有限,导致回报趋于平稳。各组织应主动规划,将重心转向低碳和净零解决方案,优先考虑长期、高影响力的措施。这需要增加对低排放技术的RD&D投资。
技术转型依赖于创新、协调以及加大对清洁电力、清洁氢和CCUS的RD&D投资,而这些行业在降低成本方面面临挑战。尽管去年公共在低碳能源方面的支出增速快于能源总预算,但这一进展主要由中国推动。其他地区也应效仿类似努力。
改善初创企业获得私人资金的渠道
彭博新能源财经(BloombergNEF)报告称,过去一年低排放技术投资增长了31%。然而,所报告的资金大多流向成熟技术和制造设施,使初创企业和创新领域在2021年至2022年间的资金增长为负(-29%)。
根据《净零产业追踪》,鉴于当前的技术成本,仅靠公共资金无法弥补这一资金缺口。此外,行业利润率表明,许多行业在无法获得令人满意的回报的同时,也无法承担额外成本。因此,需要改善私人融资渠道并推动公私伙伴关系,以满足彭博新能源财经提出的到2050年初创企业和创新投资增长三倍的需求。
RD&D投资越来越显示出向商业可行性迈进的迹象,因为市场条件变得更有利于实现投资回报。在各项技术S曲线上进行渐进式投资,是实现回报最大化的一条有前景的途径。然而,还需要提高有关低排放替代方案的透明度,并为新技术应用提供更强有力的需求信号。
为初创企业营造支持性环境,有助于投资者识别高潜力企业,同时使创新者能够获得资金和支持网络以实现规模化。然而,这需要有形的、可审计的且具支持性的生态系统予以保障。将RD&D核算纳入气候金融框架至关重要,例如 温室气体协议,目前该领域尚属空白。这需要界定RD&D专门类别、运用创新指标、提供税收激励、强制温室气体报告,同时加强技术转让支持和投资者教育。
世界经济论坛正在采取哪些措施,帮助企业减少碳排放?
通过合作弥合知识、创新和资金缺口
初创企业和现有企业在迈向更清洁的生产、能源和交通运输的转型中至关重要。初创企业擅长创新和灵活应变,但往往缺乏资源。现有企业拥有成熟的市场地位和财务稳定性,但可能难以迅速适应。两者之间的合作对于加快低排放技术开发至关重要,可形成协同关系,克服各自的弱点。
通过建立协作创新渠道和生态系统,各行业能够在通胀压力下增强低排放技术的经济吸引力、稳定性和韧性。这一方式可以分散风险,并提高实现可观投资回报的可能性。随着技术逐步接近商业化规模,各行业可以精简要求,减轻供应链压力。这些伙伴关系有助于更清晰地了解对有限资源的需求,并减少企业间的资源竞争。此外,协作还能通过既有客户群和增强的产品透明度刺激消费者需求。
调整传统商业模式,优先推动脱碳
尽管将创新融入既有商业体系至关重要,但商业模式转型在加速低排放技术开发方面发挥着关键作用。企业应优先重新评估战略,以与可持续发展目标保持一致。这一转型涉及从传统的利润驱动模式转向优先重视创新、可持续性与合作的模式。随着企业越来越多地投资低排放技术的RD&D,与初创企业建立伙伴关系并参与开放式创新生态系统变得势在必行。通过重塑商业模式,组织能够更有效地利用其资源和能力,创造并规模化推广可减少排放的解决方案。这最终将推动技术的快速开发与应用,而这对实现净零碳经济至关重要。
能源转型取决于革命性的技术进步
若不对现有技术格局进行根本性变革和颠覆,技术开发与应用的滞后将继续阻碍工业向净零排放转型。企业、政策制定者、投资者和创新者需要付出更多集体努力,成为推动变革的主导力量。