清洁能源转型可能需要30亿吨金属。
这些金属用于制造电动汽车电池组等技术。
这可能带来挑战,并导致金属需求和价格在多年间大幅攀升。
为获得所需供应,可能需要增加采矿投资。
如果需要扩大采矿规模,矿业公司必须谨慎应对其环境影响,并获得支持以拓展绿色融资渠道。
为避免气候变化最严重的影响,清洁能源转型可能在未来几十年引发前所未有的金属需求,需求量最高可达30亿吨。
例如,一套典型的电动汽车电池组需要约8千克(18磅)锂、35千克镍、20千克锰和14千克钴,而充电站则需要大量铜。太阳能板需要大量铜、硅、银和锌来提供绿色电力,风力涡轮机则需要铁矿石、铜和铝。
“采矿投资和运营需要大幅扩张,这可能颇具挑战。”
正如我们基于近期研究所概述的,这些需求可能导致金属需求和价格在多年间大幅攀升,相关研究是为博客所做,依据的是我们针对10月《世界经济展望》以及一份新的国际货币基金组织工作人员研究报告。
随着各经济体重新开放,金属价格已经大幅上涨,这凸显了分析哪些因素可能限制产量并延迟供应响应的迫切必要性。具体而言,我们评估矿产和金属矿藏是否足以满足低碳技术的需求,以及如何最好地应对可能抑制采矿投资和金属供应的因素。
供应限制
根据国际能源署《2050年净零排放路线图》,可再生能源发电占比将从目前约10%升至60%,太阳能、风能和水力发电将推动这一增长。化石燃料占比则将从近80%降至约20%。
以低碳技术取代化石燃料,需要将可再生能源投资增加至原来的八倍,并将大幅推高金属需求。然而,矿山开发耗时很长,通常需要十年或更久,而且企业和国家层面都面临各种挑战。
首先要问的是,当前金属产量承受的压力有多大,以及现有储量能否支撑能源转型。根据净零情景下到2050年的金属消费量预测,目前石墨、钴、钒和镍的产量似乎不足,与需求相比缺口超过三分之二。目前铜、锂和铂的供应也不足以满足未来需求,供需缺口为30%至40%。
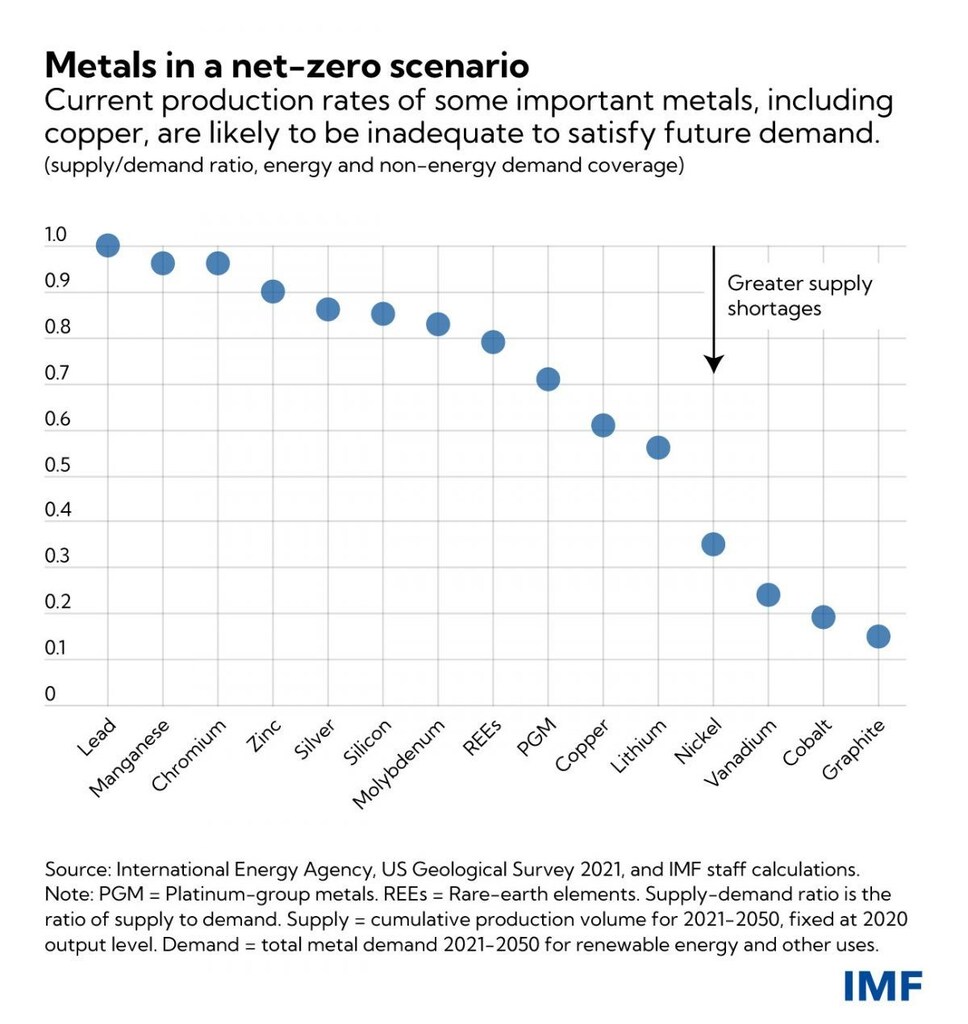
我们还考察了能否通过提高产量来扩大供应,方法是分析当前金属储量。对于某些矿物,通过增加开采投资,现有储量足以支持提高产量,例如石墨和钒。对于其他矿物,当前储量可能制约未来供应,尤其是锂和铅,锌、银和硅也存在这种情况。
不过,金属储量和产量并非一成不变。企业可以通过开采技术创新扩大储量,进一步勘探也可能增加未来金属供应,以满足未来需求。
此外,金属回收也能增加供应。目前,只有铜和镍的废金属回收利用达到较大规模,但锂和钴等一些日益稀缺的材料,其回收利用也在增加。
一个复杂因素是,某些重要供应通常高度集中。这意味着少数生产国将从需求增长中获得不成比例的收益。反过来看,如果产能投资无法满足需求,或生产国境内及彼此之间出现潜在地缘政治风险,供应瓶颈就会暴露能源转型面临的风险。
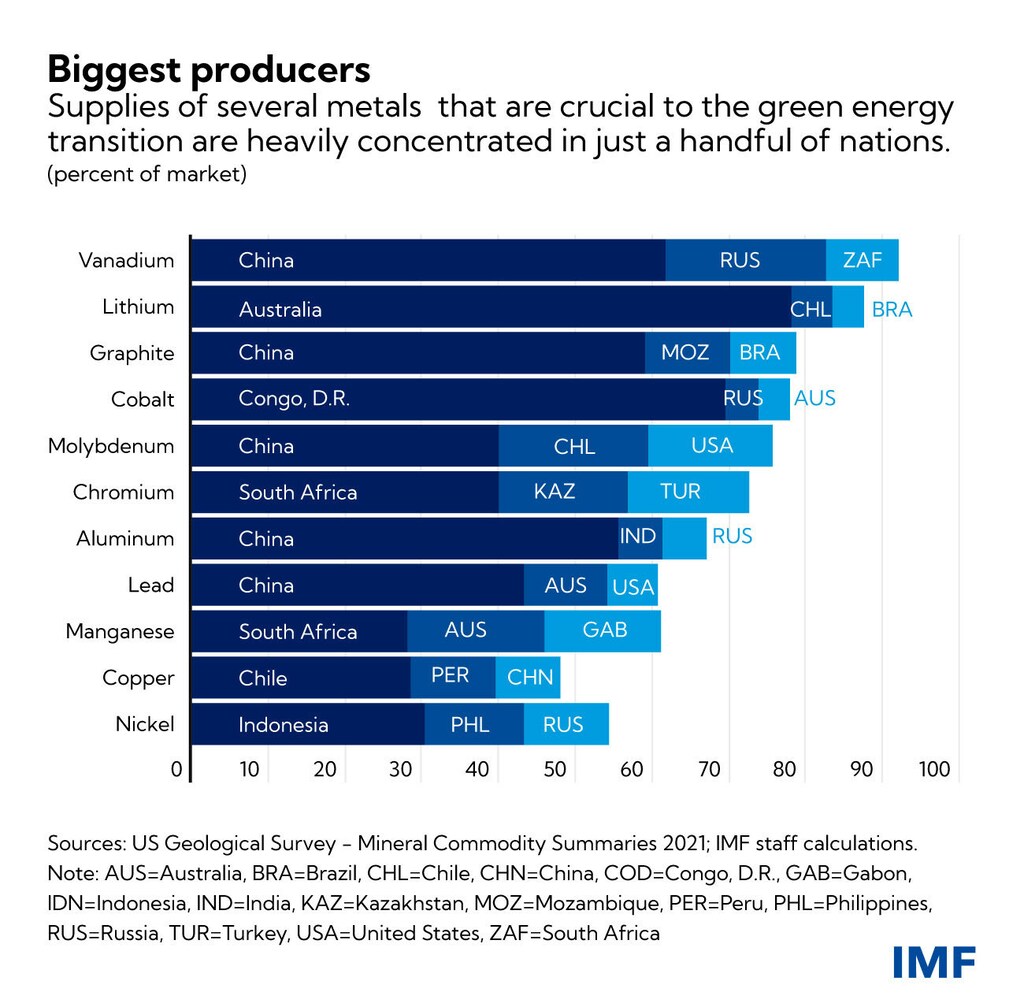
例如,刚果民主共和国的钴产量约占全球70%,储量约占一半。该国的主导地位如此突出,如果无法扩大采矿运营,能源转型可能会更加困难。中国、智利和南非也面临类似风险,它们都是能源转型最关键的某些金属的主要生产国。这些国家的制度、监管或政策发生失灵或中断,都可能使供应增长复杂化。
融资问题
另一个相关挑战是,随着投资者日益关注环境、社会和治理因素(ESG),金属和采矿投资面临融资不足。采矿会造成环境影响并加剧全球变暖,尽管其影响仅为煤炭和天然气发电的一小部分,正如一份世界银行关于能源转型矿产密集度的报告所指出的。
评级较低的企业融资渠道收窄,可能限制产量,形成另一个潜在的供应链瓶颈。作为应对,矿业公司正努力减少碳足迹。一项标普全球分析显示,标普全球1200指数是一个代表全球股市总市值约70%的指数,其ESG平均得分为62分(满分100分);金属和采矿行业的得分则从2018年的39分升至去年52分。这可能表明矿业公司正在追赶其他行业,以吸引寻求构建更负责任投资组合的全球投资者。
致力于改善环境评分,可能帮助矿业公司获得更多绿色融资。我们的标普1200指数成分企业分析也支持这一点:2018年至2020年间ESG评级提高的矿业公司,其债务和股权融资也有所增加。更广泛而言,世界银行的气候智能型采矿倡议以及国际货币基金组织支持推动复苏绿色化和促进绿色金融等全球努力,也有助于拓展绿色融资。
为了避免全球气温升幅超过1.5摄氏度,世界需要更多低碳能源技术,而这一转型可能引发前所未有的金属需求。总体而言,矿藏储量足够,但扩大采矿投资和运营的必要举措,对某些金属而言可能颇具挑战,也可能因市场或国家特定风险而受阻。




