近期油价大幅下跌,影响了所有人:生产商、出口商、政府和消费者。总体而言,我们认为这为全球经济注入了活力。需要谨记的是,我们的模拟并不代表对全球经济状况的预测;与油价未下跌的情景相比,我们发现,2015年全球GDP可增长0.3%至0.7%。不过,这个复杂且不断演变的故事远不止于此。本文将探讨当前及未来的石油市场机制、对不同国家群体及金融稳定的影响,以及政策制定者应如何应对其对本国经济的影响。
简而言之:
我们发现,自6月以来油价大幅下跌,供给和需求因素都发挥了作用。期货市场显示,油价可能反弹,但仍将低于近几年的水平。不过,随着事态发展,供需因素将如何演变仍存在很大不确定性。
没有两个国家会以完全相同的方式经历此次油价下跌,但它们有一些共同点:发达经济体中的石油进口国,尤其是新兴市场经济体,将受益于家庭收入增加、投入成本降低和外部状况改善。石油出口国的收入将减少,其预算和外部收支将承压。
金融稳定风险有所上升,但仍有限。目前,汇率压力仅限于少数石油出口国,如俄罗斯、尼日利亚和委内瑞拉。鉴于全球金融联系,这些事态要求各方提高警惕。
石油出口国希望避免骤然削减财政支出,以平稳度过调整期。不过,对于没有储蓄基金和稳健财政规则的国家,预算和汇率压力可能相当显著。若缺乏适当的货币政策,这可能导致通胀上升和货币进一步贬值。
油价下跌为许多国家提供了机会:削减能源补贴,并将节省的资金用于更有针对性的转移支付;一些国家还可以提高能源税、降低其他税种。
在需求疲弱、传统货币政策已几乎无计可施的欧元区和日本,面对油价下跌,央行的前瞻指引对于稳定中期通胀预期至关重要。
再次强调,我们对油价下跌影响所做的模拟,并不代表对2015年及以后世界经济状况的预测。我们将在国际货币基金组织1月发布的下一期《世界经济展望》中进行预测,并探讨推动增长、通胀、全球失衡和金融稳定的其他诸多相互影响的因素。
以下是我们尝试回答的关于油价下跌的七个关键问题:
需求和供给因素分别发挥了什么作用?
自6月以来,油价已下跌近50%;自9月以来,下跌了40%(见图1)。[2] 金属价格通常比油价更容易受到全球经济活动影响,也有所下跌,但跌幅远小于油价(见图2)。这一粗略观察表明,石油市场特有的因素,尤其是供给因素,可能在解释油价下跌方面发挥了重要作用。


更深入的观察进一步印证了这一结论。国际能源署在6月至12月间对需求预测所作的修订(见图3),结合对石油供给短期弹性的估算,表明从那时到现在,意料之外的需求下降只能解释油价跌幅的20%至35%。
供给方面的证据指向多个因素,其中包括石油产量意外增加。这部分是由于利比亚石油产量9月恢复的速度快于预期,以及伊拉克产量在动荡局势下仍未受影响。[3]
不过,一个主要因素无疑是沙特阿拉伯公开表示不会抵消其他欧佩克成员国及非欧佩克产油国不断增加的石油供给。沙特阿拉伯是欧佩克最大的产油国。随后,欧佩克于11月决定维持每日3000万桶的集体产量上限,尽管市场普遍认为供给过剩。
全球石油产量稳步上升,可以被视为“没有吠叫的狗”。换言之,尽管全球石油产量持续上升,油价仍相对较高,这是因为当时市场认为欧佩克人为设定了价格底线。然而,摆动生产者的这一转变有助于引发对全球石油供给未来走势预期的根本变化,进而解释了油价下跌的时机和幅度,使油价更接近竞争性市场均衡水平。1986年也曾发生类似的大幅下跌,当时沙特阿拉伯自愿停止充当摆动生产者,导致油价从每桶27美元跌至14美元,直到15年后的2000年才回升。
除传统的供需因素外,一些人还指出,“金融化”——金融投资者将石油及其他大宗商品视为一种独立资产类别——以及“投机”也对价格下跌有所助推。[4] 我们几乎没有证据表明情况确实如此。根据国际能源署最新报告,石油库存已升至两年来的最高水平,这表明市场预期价格会上涨,而非下跌。
此次供给变化可能会持续多久?
这主要取决于两个因素:
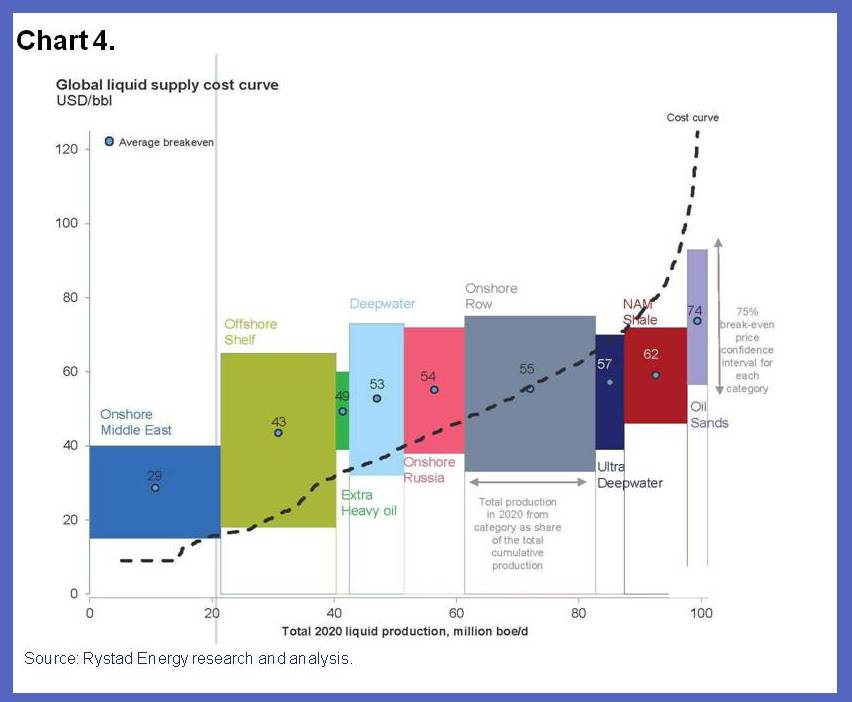
第一,欧佩克,尤其是沙特阿拉伯,未来是否愿意减产。这在一定程度上取决于其改变策略的动机,以及地缘政治因素和经济因素在这一决策中的相对重要性。一种假设是,面对非欧佩克供给持续增长,沙特阿拉伯发现自己继续充当摆动生产者并维持高油价的代价过高。如果确实如此,除非收入减少的压力促使其他欧佩克产油国和俄罗斯今后同意更广泛地分担减产,否则这一策略转变短期内不太可能改变。另一种假设是,欧佩克此举可能意在压低非欧佩克供应商的利润和投资,最终减少其供给;其中一些供应商的开采成本远高于欧佩克主要产油国(见图4,该图展示了全球边际成本曲线,按石油开采类型说明增产一桶石油的成本)。
第二个因素是投资以及石油产量将如何应对低油价。有证据显示,石油生产资本支出已开始下降。据Rystad Energy称,2014年第三季度大型石油公司的总体资本支出比2013年同期低7%。
该来源现有的预测显示,资本支出将在2017年期间大幅下降。对于页岩油等非常规石油(目前占全球每日9300万桶供给中的400万桶),美国主要页岩油田(巴肯、鹰福特和二叠纪盆地)的盈亏平衡价格——即开采石油变得有利可图时的油价——通常低于每桶60美元(见图5,该图列出美国页岩油田的盈亏平衡价格)。
按当前价格(每桶约55美元),Rystad Energy的预测显示,2015年石油产量可能下降,但幅度不大,低于4%。不过,投资回报率将显著降低,一些杠杆率很高且未对冲价格下跌风险的企业已经面临财务压力,并大幅削减资本支出和裁员。

因此,在其他条件不变的情况下,低价对供给的动态影响应会使供给相对于最初的变化有所减少,从而推动价格部分回升。期货市场也呈现这一趋势:图6左侧面板显示,市场预期油价到2019年将回升至每桶73美元。
这些预测的不确定性不仅来自供给因素,也来自需求因素。
例如在供给方面,不应低估欧佩克策略可能发生的变化,以及利比亚、伊拉克、乌克兰和俄罗斯的地缘政治紧张局势。在需求方面,全球经济活动及由此产生的石油需求仍存在很大不确定性。图6右侧面板中期货价格的隐含分布(基于期权价格)充分说明了这一点:2019年价格的68%置信区间为每桶48至85美元,95%置信区间为每桶38至115美元,范围确实很广。

这可能对全球经济产生什么影响?
总体而言,供给变化导致的油价下跌对全球经济是好消息,当然,石油进口国和出口国之间会出现显著的分配效应。量化供给变化影响的关键假设,是我们预计这些变化的幅度有多大、持续多久。这些假设不仅决定调整路径,也决定消费者和企业的初始反应。
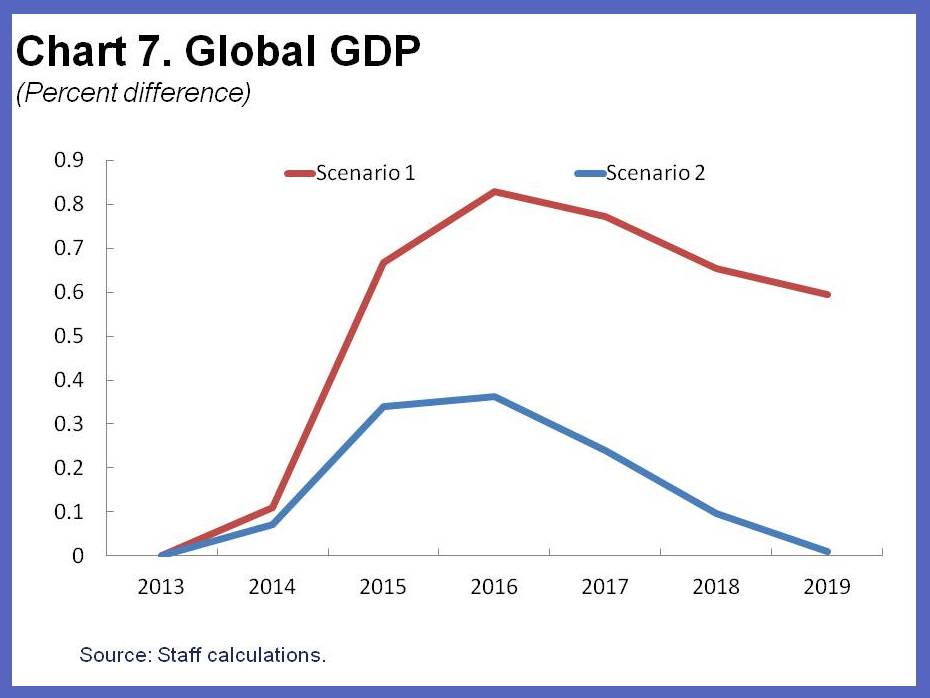
鉴于当前及未来供给变化相对重要性的判断存在不确定性,我们给出两种模拟的结果(两者均为其他条件不变的分析,并非对全球经济的预测,因此忽略了所有可能影响全球经济的其他冲击);我们认为,这两种模拟涵盖了合理的假设范围。第一种假设认为,供给变化占期货市场所反映油价跌幅的60%。第二种同样假设供给变化在初期占油价跌幅的60%,但由于上述原因,这一变化会随着时间推移部分逆转,其对油价跌幅的贡献到2019年将逐渐降至零。[5]
以下模拟结果仅反映油价下跌中的供给因素(由需求推动的油价下跌,是全球经济活动放缓的表现,而非其原因)。模拟中使用的油价预测基于国际货币基金组织的价格预测,而该预测本身以期货合约为依据。
全球GDP的结果见图7。第一种模拟意味着,2015年和2016年的全球产出分别比基准情景高0.7%和0.8%(基准情景即油价未下跌的情况)。不出所料,在第二种情景中,产出增幅较小,2015年约为0.3%,2016年约为0.4%。这一影响范围涵盖了根据现有发达经济体实证估算可得出的预测。例如,Blanchard和Gali(2009)的估算发现,油价永久性(由供给推动)下降10%,会使美国产出增加约0.2%。[6] 若油价跌幅中的供给因素约占25%(总跌幅40%的60%),这些估算意味着产出将增加约0.5%。
这些全球结果掩盖了不同国家受油价下跌影响的不对称性。赢家是(净)石油进口国,输家是(净)石油出口国。但即使在各自群体内部,也存在重要差异。
这可能对石油进口国产生什么影响?
油价下跌主要通过三个渠道影响石油进口国。第一,实际收入增加对消费的影响。第二,最终产品生产成本降低,进而影响利润和投资。第三,对总体通胀和核心通胀的影响。
这些影响的强度因国家而异:
例如,美国目前生产的石油已超过其消费量的一半,因此实际收入效应小于欧元区或日本。实际收入和利润效应也取决于一国的能源密集度:中国和印度的能源密集度仍显著高于发达经济体,因此从能源价格下跌中获益更多。石油消费占GDP的比例平均而言,美国为3.8%,中国为5.4%,印度和印度尼西亚为7.5%。[7]
核心通胀受到的影响,既取决于油价下跌对总体通胀的直接影响,也取决于油价向工资和其他价格的传导程度。传导强度取决于实际工资刚性——名义工资对CPI通胀的反应方式——以及通胀预期是否稳定。
在正常时期,货币政策会通过使名义利率降幅超过核心通胀降幅来应对核心通胀下降,从而降低实际利率。但当前并非正常时期,主要发达经济体受到利率已降至零的限制,量化宽松政策除外。美国正逐渐接近退出零利率下限,可以通过推迟退出时间来应对通胀下降;而预计将在零利率下限停留很长时间的欧元区和日本,则无法对传统货币政策作出实质性调整。
我们的模拟尽可能反映了能源密集度、本国产油比例以及货币政策限制方面的这些差异。我们假设美国、欧元区和日本的通胀预期同样稳定,油价传导率约为0.2;也就是说,总体通胀每下降1个百分点,核心通胀就下降0.2个百分点。
前文所述两种模拟对GDP的影响见图8。
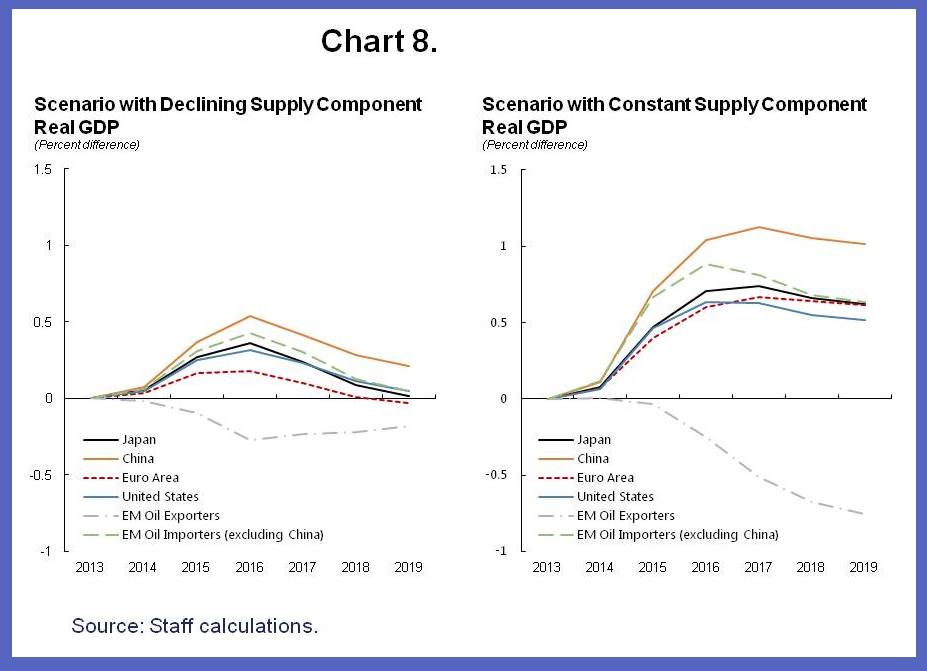
在两种情景中,中国受到的影响均大于日本、美国和欧元区国家。对中国而言,2015年GDP比基准情景高0.4%至0.7%,2016年高0.5%至0.9%。对美国而言,2015年GDP比基准情景高0.2%至0.5%,2016年高0.3%至0.6%。(模拟假设未考虑各国政府可能在油价下跌后采取的某些政策所带来的潜在抵消作用。例如,中国可能决定收紧货币或财政政策,以应对油价下跌。)
还有一些相关影响未纳入我们的模拟,其中包括:
自6月以来,日元和欧元分别贬值14%和8%(原因大多与油价下跌无关),这意味着以日元和欧元计价的油价跌幅小于以美元计价的跌幅,分别为36%和40%。与我们的模拟相比,这些贬值在一定程度上减弱了油价暴跌对日本和欧元区的影响。
在对能源征收大量特定税(而非比例税)的国家(即按每加仑或每升征收固定金额的美元或欧元税),世界油价下跌相同比例,会使消费者和企业支付的价格降幅更小。各国也可以借油价下跌之机削减能源补贴——国际货币基金组织通常建议这样做——这同样会使消费者和企业支付的价格降幅更小。
一些石油进口国高度依赖石油出口国的状况,因此从油价下跌中获益可能较少。例如,委内瑞拉的Petrocaribe机制向加勒比地区低收入进口国提供转移支付;随着委内瑞拉自身承压,这些国家面临转移支付大幅减少的风险。高加索和中亚的石油进口国可能受到邻近石油出口国经济增长放缓的负面溢出影响,尤其是俄罗斯;这会减少非石油出口和汇款。马什里克地区国家和巴基斯坦也可能受到不利影响,因为它们来自海湾合作委员会成员国的非石油出口、官方转移支付和汇款可能减少,尤其是在中期。
这可能对石油出口国产生什么影响?
如图8所示,油价下跌对石油出口国的影响是负面的,这并不令人意外。不过,各国之间也存在显著差异。
所有国家的实际收入都会下降,石油生产利润也会减少;这与石油进口国的情况正好相反。不过,下降幅度以及油价下跌对GDP的影响,很大程度上取决于各国对石油出口的依赖程度,以及收入中有多少归国家所有。
各国的石油出口比石油进口集中得多。换言之,石油出口国比石油进口国更加依赖石油。
举例来说,能源占俄罗斯GDP的25%、出口的70%和联邦政府收入的50%。在中东,石油占海湾合作委员会国家联邦政府收入的22.5% GDP,并占其出口的63.6%。在非洲,石油出口占加蓬、安哥拉和刚果共和国GDP的40%至50%,占赤道几内亚GDP的80%。石油还占安哥拉、刚果共和国和赤道几内亚政府收入的75%。在拉丁美洲,石油分别约占厄瓜多尔和委内瑞拉公共部门收入的30%和46.6%,并分别占两国出口的约55%和94%。[8] 这表明这些国家面临的挑战规模之大。
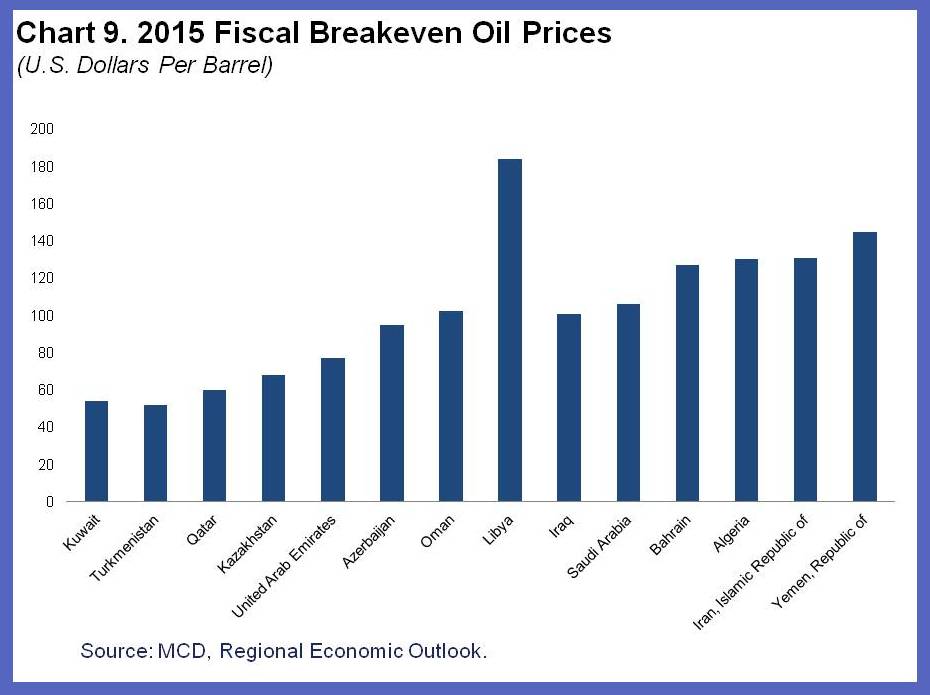
在大多数国家,油价下跌的直接影响可能是财政赤字。衡量石油出口国脆弱性的一种方法,是计算所谓的财政盈亏平衡油价,即石油出口国政府实现预算平衡所需的油价。各国的盈亏平衡油价差异很大,但往往非常高。[9] 中东和中亚国家的盈亏平衡油价从科威特的每桶54美元到利比亚的每桶184美元不等,沙特阿拉伯为每桶106美元,数值颇高(见图9)。对于没有可用盈亏平衡油价数据的国家,预算油价(即各国编制预算时所假设的油价)是衡量其易受油价下跌影响程度的另一种方式。
对于非洲国家,鉴于油价下跌,其预算油价已在2015年下调(见图10)。对于拉丁美洲,厄瓜多尔的预算油价为79.7美元,委内瑞拉为60美元。

一些国家比以往更有能力应对调整。少数国家已建立政策缓冲机制,例如财政规则和储蓄基金,并拥有更可信的货币政策框架;这些机制有助于使国内收支与外部收支脱钩,挪威就是一例。
但对许多国家而言,调整意味着财政紧缩、产出下降和货币贬值(在许多石油出口国实行的固定汇率制度下,贬值更难实现)。若通胀预期缺乏稳定锚定,货币贬值还可能导致通胀上升。
会产生哪些金融影响?
油价下跌会产生金融影响:一方面是油价本身的直接影响,另一方面是由此引发的汇率调整所带来的间接影响。
油价下跌会削弱能源企业的财务状况,尤其是那些以美元借款的企业;这也会削弱对能源行业有大量债权的银行及其他机构的财务状况。在新兴经济体中,利息保障倍数(现金流与利息支付额之比)低于2的能源企业占31%,这表明其中一些企业确实可能面临风险。反映新兴市场高收益公司债券利差的CEMBI利差自6月以来已上升100个基点。
过去几年,我们在对多个石油出口国进行金融稳定评估时开展的压力测试发现,只有少数国家的部分银行未能通过测试,这些银行最多需要相当于GDP几个百分点的资本重组。不过,这些压力测试的结果可能不太具有参考性,因为测试时的资本缓冲可能已经变化,银行的盈利能力也可能发生变化。考虑到制裁对俄罗斯金融部门的影响,俄罗斯是这两方面情况迅速演变的一个典型例子。总体而言,油价下跌对石油出口国银行的影响,关键取决于价格跌势将持续多久、对经济活动产生何种影响,以及现有缓冲水平。
油价下跌通常也会导致石油进口国货币升值,尤其是美元,并导致石油出口国货币贬值。油价下跌促使俄罗斯和尼日利亚等多个石油出口国的货币急剧贬值。尽管油价下跌只是卢布走弱的原因之一,但俄罗斯货币今年迄今已贬值40%,自9月以来贬值56%。有管理的贬值有助于石油出口国进行调整,但也会加剧那些以美元计价负债的企业和政府的财务问题。在预期缺乏有效锚定的国家,失控的贬值还可能迅速导致极高的通胀。
因此,如果油价低迷持续下去,受冲击最集中的将是持有大量美元资产和能源行业敞口的债券持有人与银行,影响也将十分显著。不过,全球银行体系的敞口可能不足以造成超过适度幅度的拨备需求上升,而且石油进口国和相关行业信用质量的改善应能部分抵消这一影响。尽管如此,一些石油进口国可能与石油出口国存在金融部门联系,因此会受到后者经济和金融形势变化的影响。例如,奥地利银行对俄罗斯有重大敞口,其中一些银行的股价近期大幅下跌。
不过,这一相对乐观的评估必须附带明确警示。全球金融危机带来的教训之一是,价格和汇率大幅变动,以及由此带来的对部分企业和国家状况的不确定性上升,可能导致全球风险厌恶情绪加剧,进而对风险重新定价和资本流向转变产生重大影响。如果再叠加俄罗斯当前的局势等其他事态,这一点就更加明显。我们不能完全排除这种尾部风险。
石油进口国和出口国应采取怎样的政策应对?
显然,应对油价下跌的适当政策取决于一国是石油进口国还是出口国。例外是,低油价为各国改革能源补贴和能源税提供了共同机遇。国际货币基金组织长期以来一直主张,政府应将取消能源补贴所节省的资金用于更有针对性的转移支付。[10] 低油价为取消补贴提供了绝佳机会,且政治代价较低。例如,印度近期得以削减柴油补贴,由于价格没有上涨,因此没有引发抗议。在一些发达国家,这也可能是提高能源税的机会,并将节省的资金用于降低其他税种,例如劳动税。
现在来看石油进口国。在正常时期,对于宏观经济状况良好的国家——例如不存在产出缺口、通胀处于目标水平且经常账户平衡——政策建议早已明确,并已从以往的油价波动中得到充分验证:货币政策应确保在总体通胀下降时,通胀预期仍保持稳定锚定,并努力维持核心通胀稳定。这意味着加息还是降息并不明确。一方面,需求较强需要提高利率;另一方面,为防止核心通胀下降,可能需要降低利率。总体而言,无论利率如何变化,经常账户改善都可能推动汇率升值。这种升值是自然而且可取的。
然而,当前并非正常时期。多数大型发达经济体都面临显著的产出缺口、低于目标的通胀,以及因利率接近零而受到约束的传统货币政策。这表明,现阶段任何需求增长都值得欢迎;而无法通过降息抵消的低通胀则更加危险。在此背景下,运用前瞻指引锚定中期通胀预期、避免持续通缩至关重要。
有人可能认为,石油出口国应采取与进口国相同、但方向相反的政策应对。不过,进口国与出口国有两点重要差异:第一,石油出口国所受冲击相对于其经济规模要大得多;第二,石油收入通常在财政收入中占比更高。因此,所有国家都面临财政收入减少的情况,而价格可能在一段时间内持续低迷的风险也意味着政府需要适度削减支出。
对于过去高油价时期积累了大量资金的国家,适当的做法是允许财政赤字扩大,并在一段时间内动用这些资金。对于实行固定汇率、且调整所需的实际贬值可能需要一段时间才能实现的出口国,这一点尤其适用。
对于缺乏此类财政空间、扩大财政赤字余地有限的国家,调整将更加艰难。这些国家需要更大幅度的实际贬值,也需要强有力的货币框架,避免贬值导致通胀持续走高并进一步引发贬值。这确实将是一些石油出口国面临的挑战。
参考文献
Arezki, R.、Loungani P.、van der Ploeg, R.和Venables T.(2014)。《理解国际大宗商品价格波动》,《国际货币与金融杂志》,第42卷,4月,第1-8页。
Blanchard, Olivier J.和Jordi Gali,2009年。 《油价冲击的宏观经济效应:为什么2000年代与1970年代如此不同?》 载于J. Gali和M. Gertler(编),《货币政策的国际维度》,芝加哥大学出版社(美国伊利诺伊州芝加哥),373-428页。
Baumeister Christiane和Gert Peersman,2013年。《时变价格弹性在解释原油市场波动变化中的作用》,《应用计量经济学杂志》,John Wiley & Sons, Ltd.,第28卷第7期,第1087-1109页,11月。
Cashin, Paul、Kamiar Mohaddes、Maziar Raissi和Mehdi Raissi(2014)。《石油需求与供给冲击对全球经济的差异化影响》,《能源经济学》,第44卷,2014年7月,第113-134页。
Clements, Benedict等,《能源补贴改革:经验与启示》(华盛顿:国际货币基金组织)。
Hamilton, James D.,2003年。《什么是石油冲击?》,《计量经济学杂志》,Elsevier,第113卷第2期,第363-398页,4月。
Kilian, Lutz,2009年。《并非所有油价冲击都相同:厘清原油市场中的需求冲击与供给冲击》,《美国经济评论》,美国经济学会,第99卷第3期,第1053-69页,6月。
Parry, Ian等,2014年,《正确制定能源价格:从原则到实践》(华盛顿:国际货币基金组织)。
Peersman, Gert和Van Robays, Ine,2012年。《油价冲击影响的跨国差异》,《能源经济学》,Elsevier,第34卷第5期,第1532-1547页。
脚注
[1] 我们感谢众多同事,特别是Thomas Helbling、Ben Hunt、Douglas Laxton、Prakash Loungani、Akito Matsumoto、Gian Maria Milesi Ferretti,以及建模团队和大宗商品团队,以及非洲、亚太、欧洲、财政事务、中东和中亚、货币与资本市场、战略与政策评估以及西半球部门的同事。我们也特别感谢Rystad Energy和Per Magnus Nysveen慷慨提供资本支出和成本结构的专有数据。
[2] 这些价格变动依据国际货币基金组织平均石油现货价格(APSP)计算,该价格为英国布伦特、迪拜和西德克萨斯中质原油价格的简单平均值。
[3] 不过,根据国际能源署最新报告,利比亚9月增产带来的增量在11月已被逆转。
[4] 关于基本面和金融化在推动大宗商品价格波动中的各自作用,讨论见Arezki、Loungani、van der Ploeg和Venables(2014)及其中所引文献。
[5] 第二种情景中的供给部分在2014年为60%,2015年为45%,2016年为30%,2017年为20%,2018年为10%,2019年为零。
[6] 在近期对油价下跌影响的评估中,德国联邦银行估计,油价每下降10美元,第一年GDP将增长0.2%;法国当局估计,同样幅度的油价下降将在两年后使GDP增长0.1%。在学术文献中,Hamilton(2003)和Kilian(2009)对油价与宏观经济之间的关系进行了实证研究,并讨论了如何识别供给冲击与需求冲击。Baumeister和Peersman(2012)、Peersman和Van Robays(2012)以及Cashin等(2013)提供了油价对产出影响的跨国和时变估计。
[7] 石油成本占比按2004-2014年期间石油消费额与GDP平均值之比计算。数据来源为BP《统计评论》(2014)和工作人员自行计算。
[8] 对于委内瑞拉,关于石油占公共部门比重的最新可得估计为2013年数据,所指占比为石油收入占中央政府收入的比例。
[9] 财政盈亏平衡油价的计算未考虑贬值的抵消作用。一般而言,汇率贬值有助于部分抵消油价下跌对以本币计价的石油出口收入造成的影响。
[10] 关于能源补贴改革,参见Clements等(2013)。另见Parry等(2014),该研究指出,许多国家的能源价格低于能够充分反映能源消费负外部性的水平。
本文与以下机构合作发布: IMF Direct。发表本文并不意味着世界经济论坛认同其中的观点。
关注Forum:Agenda, 订阅我们的每周通讯。
作者:Rabah Arezki负责国际货币基金组织研究部的大宗商品团队。Olivier Blanchard目前暂离麻省理工学院,担任国际货币基金组织经济顾问兼研究部主任。
图片:2013年3月12日,开罗一名工作人员在加油站为汽车加油。路透社/Mohamed Abd El Ghany。