人们常常谈论区块链,仿佛它是一项单一技术。但实际上,它是若干鲜明特征的组合——去中心化、分布式、密码学和自动化——不同平台以不同方式将这些特征结合起来。其中一些特征可能带来益处,另一些则可能没有必要,甚至会适得其反,具体取决于应用场景。本文探讨这些特征是否以及如何在金融服务领域发挥不同的潜在作用。只有当其中一个或多个特征能够解决现有技术无法解决的问题时,区块链才真正有用。
自比特币首次向世界引入区块链技术以来,已经过去十多年。此后,围绕区块链变革一切(从追踪货物到打击非法钻石贸易、海关查验,甚至创立新宗教)的潜力的炒作,随着比特币价格的多次起伏而此消彼长。人们常常认为,更大的颠覆潜力在于区块链技术,而非比特币或后来涌现的众多其他加密资产。但十年过去了,围绕区块链技术的大多数活动似乎仍在探索其潜力,而不是展示具体的应用实例。
“区块链”究竟是什么意思?
区块链是一种分布式账本,使多方能够共同维护并复制一份经认可的交易(或其他数据)记录,而无需由任何中央机构运行该系统。“区块链”一词指一种特定的账本记录和更新流程及数据结构:通过密码学手段,将交易链上的“区块”相互连接。该技术随着比特币于2008年问世而首次推出;这是一项开创性突破,因为它展示了金融服务底层结构的一种全新思路,而此前这些结构都以可信的中心化中介为基础。
然而,比特币区块链并非为通用技术而设计,而是专用于一种应用——点对点电子现金(尽管关于它是否真正有效实现这一目标,另有一番讨论)。通过将这项技术改造用于多种目的,一个完整的产业由此兴起,开发出受比特币区块链某些核心特征启发、并针对不同场景加以调整的平台。
这些平台大多并未包含原始比特币区块链的全部特征,许多平台也不采用相同的区块链式链接流程。但它们通常都具有一定程度的分布式特性,因此出现了更广义的术语“分布式账本技术”(DLT)。
DLT并非只有一种类型
DLT并非单一技术。它已成为涵盖众多事物的统称。提到使用DLT,可能指像以太坊这样的公共平台,也可能指R3的Corda平台,该平台专为金融服务开发;还可能指HyperledgerFabric、Ripple的RippleNet,或过去几年涌现的其他众多DLT平台。这些平台采用不同的方案,因此对特定应用的适用程度也各不相同。
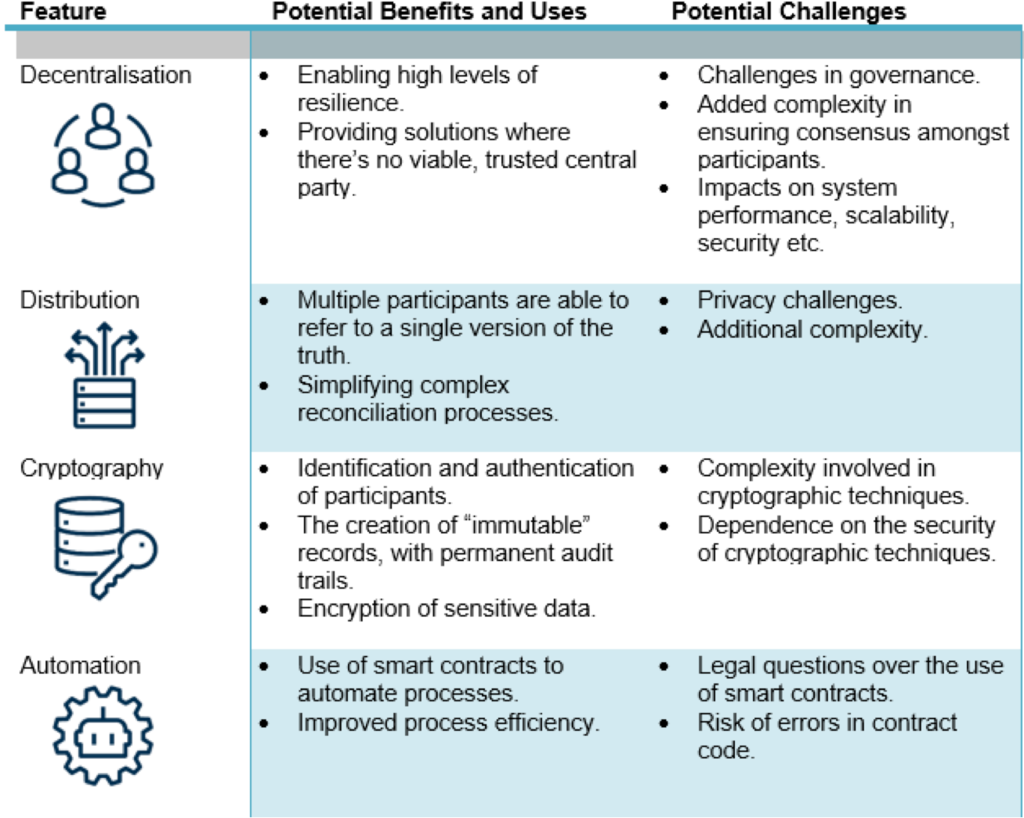
大多数DLT平台通常都具备一定程度的四项共同特征:
去中心化控制权——谁直接参与账本的维护和更新?在某些系统中,任何人都可以参与,所有参与者都可以平等地验证交易并维护账本。在另一些系统中,参与者必须获得把关方的“许可”才能加入。但两者的区别并非仅仅是许可制与非许可制之分。许可制系统内部也存在显著差异:有些允许所有通过验证的参与者平等参与,另一些则可能指定一部分参与者,由他们负责并有权执行特定流程,例如验证交易或排列区块。在某些情况下,某些关键职能甚至可能由单一中央实体控制。
分布式数据——数据如何共享和访问?最初的平台由每位参与者存储一份完全相同的账本副本。出于隐私考虑,许多正在为金融服务开发的DLT平台则会让每位参与者只存储与自身交易相关的数据,这意味着没有人能够看到所有交易的完整详情。
运用密码学——包括使用公钥密码学为交易签名,以验证提交交易的人是否有权这样做。共识流程、区块链接以及隐藏需要保密的数据,有时也会用到多种密码学技术。
自动化——创建所谓的“智能合约”,以便无需人工干预即可自动执行协议条款并发起相关交易。
每项特征都有自身的优势和挑战,因此适用于不同场景的程度也各不相同。例如,采用计算密集型挖矿流程所带来的许多效率和可扩展性挑战,实际上只会出现在选择完全去中心化、无许可方案时。许多金融服务领域的DLT方案并未采用这种做法,因此不会遇到这些特定挑战。
图1:区块链特征的潜在用途、益处与挑战
DLT有哪些潜在应用?
不同DLT平台实现这些特征的方式各不相同。仅仅说一个项目使用了DLT(或区块链),并不能让人深入了解它实际采用的方案。通常需要进一步了解其设计选择,并思考这些特征分别可能在何时发挥作用。
在许多场景中,去中心化完全没有必要,例如存在天然的中心方或一小群可信方时。但在其他情形下,去中心化也可能有益(甚至不可或缺),例如不存在现成的中心方、不信任现有中介,或处于“对抗性环境”之中。跨越不同边界(国界或行业界限)的场景,或提供共享服务的应用,更可能属于这类情形。一个有前景的领域是跨境支付,这类业务往往没有单一可信的中央方,现有解决方案也可能速度慢、成本高。另一个领域是贸易融资,货物流与资金流在时间、空间和司法管辖区上彼此分离;DLT可以提供一份统一、便于快速核验的记录,并促进标准化。
分布式数据可以让每位参与者查阅同一份记录(即唯一真实版本),并有助于简化复杂的对账流程。但在许多金融服务应用中,全面分布数据——即所有参与者各自维护同一账本的相同副本——可能并不可取,因为这显然会带来数据隐私和安全方面的挑战。
在可信中介往往已存在的国内金融服务领域,DLT的许多潜在益处可能来自密码学以及智能合约的自动化。因此,许多正在为金融服务开发的DLT平台会限制去中心化和分布式的程度,使平台相对中心化,同时仍能受益于自动化和密码学。自动化(例如通过智能合约)可以实现“智能”证券,在其中自动完成结算和资金支付,从而减少某些后台和中台职能的需求;但在这种场景下,显然未必需要去中心化和分布式。
当然,技术本身(无论是否为DLT)都无法自动消除任何流程中现有的所有摩擦;许多摩擦并非技术问题。
拆分DLT的各项特征
那么,这些特征都必须打包在一起吗?在某些场景中,确实需要结合DLT的若干特征(例如,如果你追求高度韧性,可能需要将控制权去中心化,并且分布数据,以避免出现单点故障)。但如果你想要智能合约带来的自动化优势,真的有必要将控制权去中心化或分布数据吗?为什么不直接在中心化账本上部署智能合约功能?
如果不需要去中心化和分布式特征,未来发展的一条自然路径可能是中心化系统(即由单一实体控制和管理的系统),利用智能合约功能或密码学的不可篡改特性,同时无需去中心化或分布式。如果不存在去中心化或分布式,这严格来说可能已不再是“DLT”,但仍可能为金融服务领域的多种应用带来显著的效率提升——DLT或许只是促成这些收益的催化剂。
另一种可能是,找到去中心化或分布式特征确实有益的场景;这将决定该技术最终能否实现其最初更具变革性的部分潜力。否则,它可能一直停留在“寻找问题的解决方案”这一境地。




