加密货币比特币是当今世界最大的泡沫,还是押注新一代金融科技前沿的一项绝佳投资?我最好的判断是,从长远来看,这项技术将蓬勃发展,但比特币价格将崩盘。
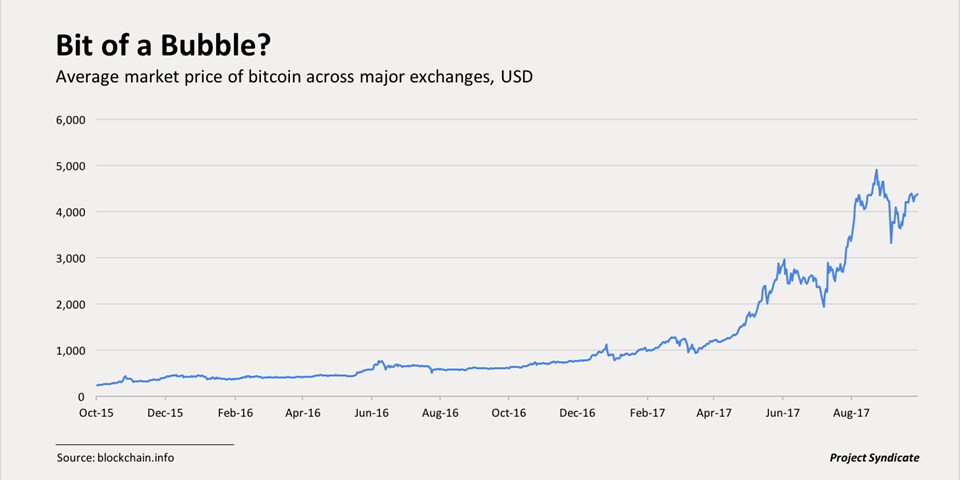
如果你没有关注比特币的发展,其价格在过去12个月上涨了700%,并且在过去24个月上涨了1,800%。截至10月12日,单枚虚拟货币价格已超过5,000美元,是一盎司黄金价格的三倍多。一些比特币拥护者认为,未来几年价格还会大幅走高。
接下来会发生什么,很大程度上取决于各国政府如何应对。它们会容忍助长逃税和犯罪的匿名支付系统吗?会创建自己的数字货币吗?另一个关键问题是,比特币众多“山寨币”竞争者能否成功打入市场。
原则上,复制或改进比特币的技术极其容易。难以复制的是比特币在公信力方面已确立的领先地位,以及围绕它形成的庞大应用生态系统。
目前,监管环境仍是一片无序。中国政府担心比特币被用于资本外逃和逃税,最近已禁止比特币交易所。另一方面,日本已将比特币确立为法定支付手段,显然是为了成为全球金融科技中心。
美国正谨慎采取措施,效仿日本监管金融科技,但最终走向仍远不明朗。重要的是,比特币不必赢下每一场较量,也足以支撑其高得惊人的价格。日本是世界第三大经济体,其货币与收入之比高得异常(约20%),因此比特币在当地取得成功是一项重大胜利。
在硅谷,垂涎欲滴的高管们既投资比特币,也向其竞争者注入资金。仅次于比特币、最重要的加密货币是以太坊。以太坊有着宏大、堪比亚马逊的雄心:让用户运用同一类通用技术,就几乎任何事情进行协商并编写“智能合约”。
截至10月中旬,以太坊的市值为290亿美元,而比特币为860亿美元。Ripple是银行业大力支持的平台,旨在大幅降低银行间和跨境转账的交易成本;它以100亿美元的市值远居第三。排名前三之后,还有数十个初创竞争者。
大多数专家都认为,虚拟货币背后的巧妙技术可能有广泛的网络安全应用;网络安全目前是全球金融体系稳定面临的最大挑战之一。对许多开发者而言,实现更便宜、更安全的支付机制,已取代比特币取代美元的雄心,成为首要目标。
但认为比特币终有一天会获准取代中央银行发行的货币,是愚蠢的。政府允许使用虚拟货币进行小额匿名交易是一回事;事实上,这样做值得提倡。但允许大规模匿名支付则完全是另一回事,因为这会让征税或打击犯罪活动变得极其困难。当然,正如我在我的新书中所指出的,在讨论过去、现在和未来的货币时,发行大面额纸币的政府也面临助长逃税和犯罪的风险。但与虚拟货币不同,现金至少有实体体积。
日本的这项实验将如何发展,值得关注。政府已表示,将要求比特币交易所留意犯罪活动,并收集存款持有人的信息。尽管如此,可以肯定的是,全球逃税者会设法在境外匿名获取比特币,再通过日本账户洗钱。携带纸币进出一国,对逃税者和罪犯而言成本高昂;日本拥抱虚拟货币,可能面临成为瑞士式避税天堂的风险——银行保密制度已嵌入这项技术之中。
如果比特币失去近乎匿名的特性,就很难为其当前价格辩护。或许比特币投机者押注,总会有一群流氓国家允许匿名使用比特币,甚至会有朝鲜这样的国家行为体利用它。
如果政府能够完全监控交易,比特币价格会跌至零吗?也许不会。尽管比特币交易耗电量惊人,但经过一些改进,比特币的成本或许仍能低于大银行对信用卡和借记卡收取的2%手续费。
最后,很难想象有什么能阻止中央银行创建自己的数字货币,并利用监管调整竞争环境,直至胜出。货币的悠久历史告诉我们,私人部门创新的事物,最终会被政府监管并收归己用。没有理由认为虚拟货币能逃脱类似的命运。
肯尼斯·罗格夫是哈佛大学经济学与公共政策教授,曾获2011年德意志银行金融经济学奖,并于2001年至2003年担任国际货币基金组织首席经济学家。他是《这次不一样:金融愚行的八个世纪》的合著者。他的新书《现金的诅咒》于2016年8月出版。




