机器人投顾正在兴起,但人们如何看待接受计算机提供的财务建议?
咨询公司埃森哲的一项最新研究显示,大多数消费者表示愿意接受关于银行业务、保险和退休规划的机器人投顾建议。
他们认为这种方式更快捷、成本更低,并且相信机器“比人类更加公正、善于分析”。
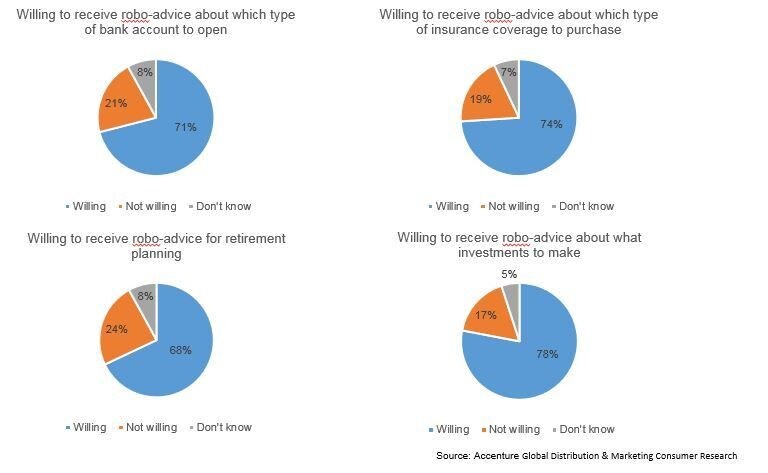
一项针对近33,000名金融服务客户的全球研究发现,消费者乐于借助机器人投顾来决定开设哪种银行账户(71%)、购买哪种保险(74%)以及如何规划退休生活(68%)。
机器人投顾最初应用于财富管理领域,近五分之四的受访者(78%)表示愿意在这一金融领域接受机器人投顾建议。
更快捷、成本更低
全球金融危机后,监管机构加大了保护小型投资者的力度,但这也推高了个性化建议的成本。对投资公司而言,机器人投顾显然是解决方案,因为它们提供服务的成本只是人类财务顾问的一小部分。
此外,许多消费者,尤其是年轻人,希望通过网络自行管理投资。但他们希望操作快捷、简便,机器人投顾可以替他们承担繁重的工作。
预计未来几年,自动化投资建议的采用率将大幅上升。BI Intelligence预测,到2020年,机器人投顾将管理全球资产管理总额的约10%。
主要机器人投顾
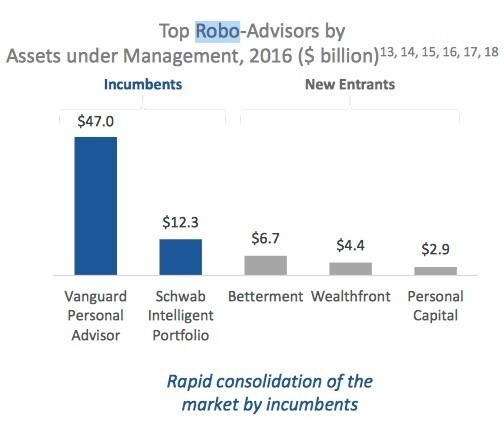
这项技术由自动化投资初创公司率先推出,例如Betterment和Wealthfront,截至2016年底,两家公司的资产管理规模分别为67亿美元和44亿美元。
不过,成熟的投资管理公司也成功进入了这一市场。例如,先锋集团(Vanguard)的Advisor平台截至2016年底管理着470亿美元资产。
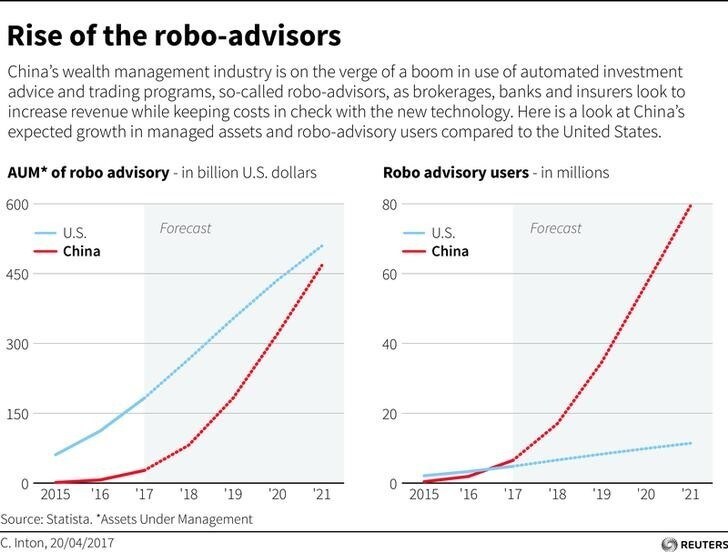
迄今为止,美国一直是机器人投顾的主要市场,但中国正在迅速迎头赶上。
机器人与人类
不过,各家公司必须在提供更便宜的机器人投顾服务与让客户能够接触真人之间取得平衡。
根据埃森哲的调查,许多消费者仍希望在购买更复杂的金融产品时能够与真人交谈。近三分之二的受访者希望在金融服务中与人互动,尤其是在处理投诉(68%)以及咨询抵押贷款等复杂产品(61%)时。
埃森哲的《2017年全球分销与营销消费者研究》涵盖18个国家和地区。研究发现,最愿意接受机器人投顾建议的人群来自印度尼西亚(92%)、泰国(90%)、巴西(86%)和智利(84%)等新兴经济体。在这些市场,人们已经普遍使用智能手机或其他数字设备作为办理金融服务的主要渠道。
即使在需求最低的国家和地区——加拿大(56%)、德国(59%)和澳大利亚(61%)——超过半数受访消费者也表示愿意使用机器人投顾。
不过,消费者也需保持警惕,因为有些机器人投顾未必真的那么公正。




