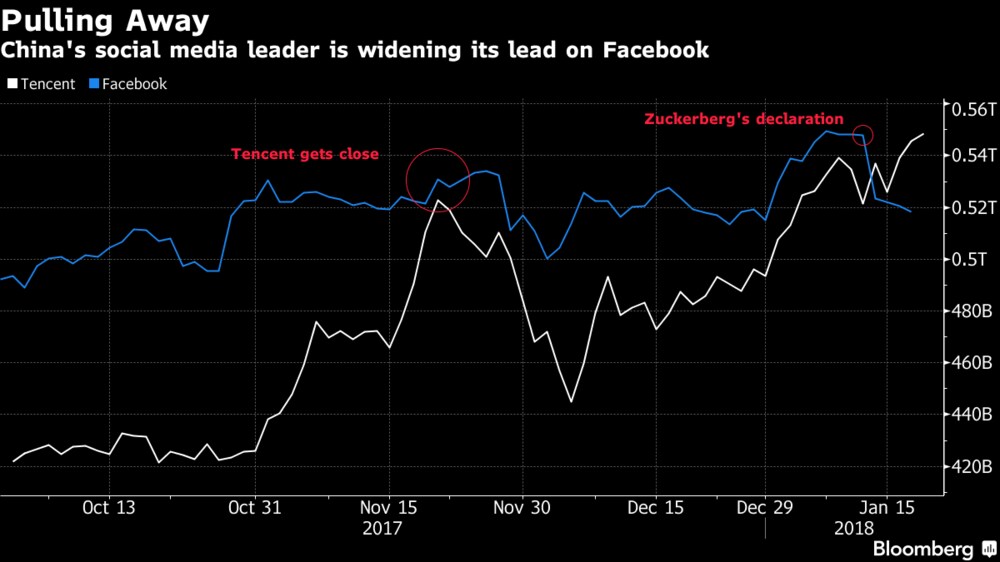
中国科技巨头腾讯近日超越美国竞争对手Facebook,成为全球市值最高的社交网络公司,市值达5400亿美元。然而,它坐拥一座广告金矿。在2016财年,其总收入中仅有18%来自在线广告。相比之下,Facebook的商业模式中,广告收入占总收入的98%。那么,腾讯为何尚未充分发掘其广告潜力?
要回答这个问题,我们需要了解腾讯的变现策略及其对用户体验的理念。要做到这一点,我们需要回顾公司的早期岁月。
腾讯由马化腾(人称Pony Ma)和四位朋友于1998年共同创立,并于1999年推出首款产品——一款名为OICQ的免费电脑即时通信服务,后来更名为QQ。第一年,OICQ便获得了100万用户,但公司仍未实现盈利。直到2001年推出面向手机的MobileQQ通信平台后,腾讯才首次实现盈利:销售额为590万美元,利润为120万美元。三年后,腾讯在香港证券交易所上市。
2005年,腾讯推出多媒体社交网络服务Qzone。到2010年,得益于马化腾决定向第三方开发者开放Qzone应用,Qzone已成为中国最大的社交网络平台,拥有4.92亿活跃用户。
随着移动设备日益重要,微信于2011年诞生。此后,腾讯陆续在微信中加入公众号、支付服务、游戏中心,甚至办公聊天应用。微信已成为现代中国人生活中的重要组成部分。
投资者因腾讯的成功增长而给予回报。2011至2016年,公司市值的五年复合年增长率达到40%,并跻身全球市值最高的十家上市公司之列,时间是2017年4月。
反直觉
迄今为止,腾讯的变现策略与传统商业模式背道而驰:传统模式是公司先创造产品或服务,再寻找客户。与之相反,腾讯从分发平台起步,先扩大覆盖范围,再逐步通过其多样化的应用实现变现。
2010年代,腾讯最大的收入来源一直是增值服务,主要来自智能手机和电脑游戏,也来自社交网络业务(数字内容订阅、会员订阅和虚拟商品销售),这些业务合计占总收入的70%以上。其余收入来自在线广告和电子商务。
因此,游戏发展成为腾讯的核心收入来源。预计到2020年,移动游戏的规模将超过所有传统游戏平台(如游戏主机和电脑),而腾讯已将自己置于这场竞争的前沿。自在线游戏兴起以来,腾讯一直精心布局,力求巩固其作为全球最大的个人电脑在线游戏开发商和运营商的地位。
2013年,腾讯开始进军移动游戏,在手机QQ和微信中推出游戏中心,从而积累了庞大的手游用户群。随后几年,腾讯将目光投向全球游戏市场,通过购买海外游戏公司的股权或进行大型收购,成为全球最大的在线游戏公司,掌控13%的市场份额。其游戏收入突破100亿美元,这一成绩是在2016财年取得的。
2017年年中,中国政府指责腾讯导致游戏成瘾,所涉游戏是其手游《王者荣耀》,即中国有史以来规模最大的游戏。腾讯随后限制了国内年轻用户的游戏时间。与此同时,它也将这款游戏推向西方市场,在欧洲、北美和南美推出《王者荣耀》,并更名为《Arena of Valor》。显然,全球市场都是腾讯在线游戏业务的舞台。
审慎的做法
在此背景下,腾讯尚未觉得有必要充分挖掘微信的广告潜力,或许并不令人意外——它还有许多其他盈利渠道可供关注。尽管如此,自2013年以来,其广告收入年同比增幅超过50%,到2016年已占总收入的18%。显然,这一收入来源正在持续增长。
2014年年中,腾讯开始在微信公众账号中投放广告,品牌可借此与客户互动;2015年初,又在微信朋友圈(照片分享功能)中推出广告。2017年,腾讯声称自己有能力打造“完整的广告生态系统”,提供技术、数据、内容、媒体等服务。
不过,腾讯谨慎控制用户信息流中的广告数量,以确保广告不会损害用户体验。例如,微信将用户朋友圈信息流中展示的原生广告限制为每天一条。腾讯十分清楚,在推进变现与满足用户对广告的容忍度之间取得平衡是一项挑战。
据2017年末的新闻报道,腾讯仍未加大广告投放力度,因为它当时正致力于了解用户,以便更精准地定向投放广告,从而提高用户点击广告的可能性。因此,利用行为数据进行定向广告投放,未来几年可能成为腾讯的增长引擎。腾讯才刚刚开始发掘这座潜在广告金矿。




