各国央行越来越多地探索发行自有数字货币的构想。
支持此举的理由主要有3项,其中包括:随着实体现金交易减少,货币体系需要演进。
此举可能对货币政策带来挑战与影响,但其益处可能包括改善支付中的隐私保护标准。
全球各国央行正在探索央行数字货币(CBDC)的可行性——实质上是现金的数字形式(Nielpelt 2021)。在一篇新论文中(Ahnert et al. 2022a),我们概述了央行数字货币的经济学。首先,我们阐述了塑造数字货币兴起并推动当前辩论的经济力量。随后,我们分析了其对货币政策和金融稳定的影响,再讨论政策问题与挑战。最后,我们指出了若干领域,在这些领域中,通过进一步研究可以增进我们对数字货币的理解。
在数字世界中如何支付?
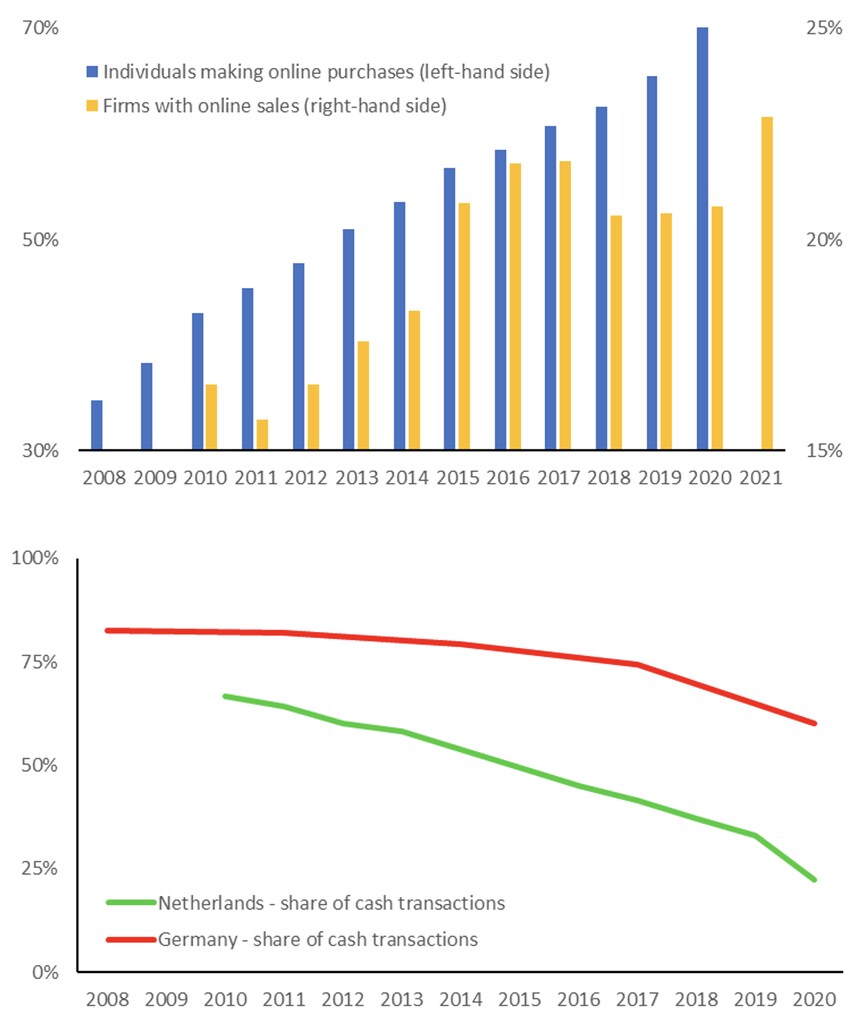
网上购物无法使用现金付款。这也是实体货币在数字时代逐渐失去作为高效支付手段吸引力的原因之一。过去十五年左右,网购和数字支付的普及伴随着现金使用的持续下降(见图1)。总体而言,经济活动的数字化深刻影响着人们的支付方式。
图1 电子商务增长与现金使用下降
大多数人并不认为现金与数字支付有何区别,除了明显的事实之外:使用现金涉及实体货币的交换,而数字交易则不涉及。但还有一个更微妙的区别。现金是公共货币——它是中央银行的负债,因此绝对安全。相比之下,数字货币源自私营部门,最常见的形式是银行存款。尽管银行发行的货币属于私营实体的负债,但得益于金融监管和存款保险,它总能按面值兑换为现金。这正是人们视其为安全且可用作支付手段的原因。
数字平台作为信息时代主导商业模式的兴起,正在挑战银行在支付体系中的核心地位。大型科技公司和金融初创企业将支付与数字服务捆绑在一起,例如网络市场、即时通讯应用和金融服务(如借贷和保险)。尽管银行仍为这些解决方案提供底层支付通道,但它们正在失去对客户界面的掌控。由于快速发展且复杂的支付创新,更多颠覆可能即将来临。其中包括分布式账本技术,该技术为可用作支付手段的“稳定币”(旨在保持价值稳定的加密资产)提供了基础。
为何需要央行数字货币?
现金使用的减少,以及监管银行体系之外的新型货币形式可能发挥的日益重要作用,促使人们呼吁推出一种现金的数字版本,通常被称为央行数字货币(CBDC)。1 至少有三项关键论据支持这些呼吁。
第一,公共货币在货币体系中起着特殊的锚定作用。人们愿意接受私人货币(信用卡和银行转账)支付,是因为他们知道它可以轻松兑换为绝对安全的公共货币(现金)。然而,如果现金不再广泛使用,完全可兑换的承诺就会失去约束力。在这种情景下,现金的数字版本将确保当前货币体系得以延续。
第二,央行数字货币的发行有助于维持央行对货币的控制权(Brunnermeier et al. 2019)。凭借其全球覆盖能力,数字平台可能成为私人数字货币的大型发行方。2 在极端情景下,若私人货币在合同和交易中取代公共货币成为计价单位(即“记账单位”),央行将无法通过充当最后贷款人来实施有效的货币政策或维护金融稳定。3 央行数字货币可通过提供公共版本的数字货币以满足需求,从而防止此类情形发生。
第三,央行数字货币有助于维护隐私。私营企业通常寻求从人们进行数字支付时所收集的个人数据中获利,这可能首先就打击了人们使用数字支付的意愿,这是一种低效的结果。央行数字货币可设计为让用户对其数据拥有更多控制权,例如决定是否与第三方共享个人数据以获得更个性化的服务。这有助于提升数字经济的效率与福利(Ahnert et al. 2022b)。
央行数字货币可能如何影响货币政策?
在没有任何保障措施的情况下引入央行数字货币,可能导致货币体系发生重大转变。一个潜在的担忧是,储户可能大规模地从银行提取资金,并将其存入央行的央行数字货币账户。这可能使银行更难发放贷款,而贷款是其关键经济职能之一(Keister and Sanches 2022)。但其他研究表明,只有在银行业完全竞争的情况下,这些担忧才可能成为现实。当银行享有市场势力时,央行数字货币便成为存款的一种替代选择。因此,银行被迫通过提高存款账户利率来加强竞争。反过来,这将吸引更多存款,并使银行能够向企业和家庭提供更多信贷(Andolfatto 2019,Chiu et al. 2022)。
推出央行数字货币的初衷并非开发新的货币政策工具。尽管如此,它可能为央行提供额外的调控杠杆。例如,通过增强存款市场的竞争,它可能提高央行政策利率向储户的传导程度。4 同样,它可能使央行能够针对金融体系中的特定摩擦分别施策,从而更高效地稳定通胀和整体经济(Assenmacher et al. 2022)。
引入央行数字货币可能意味着央行运作及其资产负债表的变化。尤其是,在央行数字货币取代银行存款之后,央行可能需要通过贷款操作将资金重新注入银行体系(Brunnermeier and Niepelt 2019)。更广泛地看,引入央行数字货币还将影响货币政策的实际实施方式。例如,央行数字货币需求的波动可能使传统走廊体系下的利率控制更具挑战性,从而有利于采用储备充足的下限体系(见Malloy et al. 2022)。如果非银行机构向公众分发央行数字货币,它们可能需要直接接入央行资产负债表,这可能需要对交易对手框架进行调整。
央行数字货币可能如何影响金融稳定?
与货币政策一样,央行数字货币对金融稳定的影响将通过银行体系传导。如上所述,如果银行的融资成本上升,这可能导致利润率下降。因此,这可能促使银行在资产端承担更多风险,例如发放更多高风险贷款或投资更多投机性证券(Keeley 1990)。
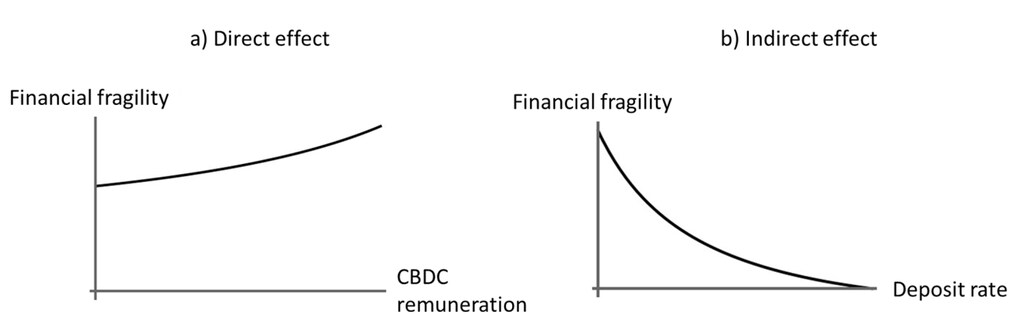
在负债端,央行数字货币的可得性改变了银行面临挤兑风险的敞口,即大量存款人同时涌向以提取现金。在Ahnert et al.(2022c)中,两种相互抵消的效应同时发挥作用。一方面,鉴于央行数字货币作为安全且计息投资工具的性质,相较于现金是银行存款唯一替代品的经济体,其可得性增加了存款人挤兑的动机(“直接效应”;见图2)。另一方面,为留住存款,银行通过提高利率来应对央行数字货币的推出;这使存款更具吸引力,从而降低了脆弱性(“间接效应”)。因此,央行数字货币对银行脆弱性的总体影响取决于这两种力量的相对强度。当央行数字货币的付息水平较低(较高)时,间接(直接)效应占主导,因此付息水平提高会降低(增加)金融脆弱性。
图2 央行数字货币付息对银行脆弱性的直接与间接效应
央行数字货币的设计特征也可能对金融稳定发挥重要作用——例如,通过提高旨在稳定金融体系的政策的有效性。救助和流动性支持等政策干预的时机和设计至关重要,这一点已广为人知。若决策者掌握更好的信息,便能做出更佳决策。央行所持有的央行数字货币账户的变动可以提供有关金融体系健康状况的实时信息,从而提高央行干预的有效性,进而提升整体金融稳定性(Keister and Monnet 2022)。
央行数字货币仍面临哪些挑战?
央行数字货币可能有助于在数字时代维持公共货币作为货币锚的作用,并有助于在支付领域确立隐私标准。然而,更广泛的挑战,特别是与数字经济中隐私相关的挑战,远超央行的职权范围。更严格的监管能够也必须解决与稳定币等新技术相关的金融稳定问题中最紧迫的担忧。Terra的近期倒闭很好地说明了其中潜在的风险。5 尽管欧盟的《加密资产市场法规》在这一方向上迈出了一步,但Gorton and Zhang(2022)更进一步,提议对“流通货币”实行公共垄断。
迄今为止,关于推出央行数字货币潜在风险的讨论主要集中在过度普及的情景,以及对信贷供给和金融稳定的潜在影响。在此背景下,政策制定者提出了若干保障措施,例如通过设定极低(甚至可能为负)的利率,使大额央行数字货币持有变得不具吸引力(Bindseil 2020),或对个人可持有的金额实施直接限额(ECB 2020)。
然而,若央行数字货币被证明不是足够有吸引力的产品,也存在采用率过低的风险。归根结底,由于支付市场的双边性质(Rochet and Tirole 2003),成功需要商户和消费者的充分使用。商户主要考虑成本,而与数据分析等其他数字服务整合支付的可能性,随着时间推移可能变得更加重要。消费者最看重便利性和普遍接受度。然而,隐私的作用以及限制用户需求的保障措施所带来的影响,目前尚未得到充分理解。央行需要审慎设计央行数字货币,以在过高和过低的需求之间实现恰当平衡。
结论:央行数字货币的现状
关于央行数字货币的讨论日益受到关注。根据国际清算银行近期的一项调查,几乎所有受访央行都在积极研究央行数字货币的潜力(Kosse and Mattei 2022)。在某种意义上,推出数字现金是一种自然演进,与生活的许多其他方面都在向数字领域迁移的趋势相一致(Panetta, 2021)。然而,如上所述,其背后的经济学原理以及对金融体系的潜在影响十分复杂,值得进一步研究。
作者说明:本专栏最初以欧洲中央银行的研究简报形式发表。作者衷心感谢Ulrich Bindseil、Jonathan Drake、Michael Ehrmann和Alex Popov的评论。本文表达的观点仅代表作者本人,不一定代表欧洲中央银行或欧元体系的观点。
参考文献
Ahnert, T, K Assenmacher, P Hoffmann, A Leonello, C Monnet and D and Porcellacchia (2022a),“央行数字货币的经济学”,ECB工作论文系列,第2713号。
Ahnert, T, P Hoffmann and C Monnet (2022b),“数字经济、隐私与央行数字货币”,ECB工作论文系列,第2662号。
Ahnert, T, P Hoffmann, A Leonello and D Porcellacchia (2022c),“央行数字货币与金融稳定”未发表工作论文。
Andolfatto, D (2021),“评估央行数字货币对私营银行的影响”,The Economic Journal 131(634): 525-540。
Assenmacher, K, L Bitter and A Ristiniemi (2022),“新货币主义—新凯恩斯主义模型中的央行数字货币与经济周期动态”,未发表工作论文。
Bindseil, U (2020),“分层式央行数字货币与金融体系”,ECB工作论文系列,第2351号。
Bordo, M and A Levin (2017),“央行数字货币与货币政策的未来”,NBER工作论文第23711号。
Brunnermeier, M K and D Niepelt (2019),“论私人货币与公共货币的等价性”,Journal of Monetary Economics 106: 27-41。
Brunnermeier, M K, H James and J P Landau (2019),“货币的数字化”,NBER工作论文,第26300号。
Chiu, J, S M Davoodalhosseini, J Hua Jiang and Y Zhu (2022),“银行市场势力与央行数字货币:理论与定量评估”,Bank of Canada工作论文系列。
Driscoll, J C and R Judson (2013),“存款利率粘性”,Finance and Economics Discussion Series,Divisions of Research & Statistics and Monetary Affairs, Federal Reserve Board,华盛顿特区。
ECB (2020),数字欧元报告。
Garratt, R J and M R Van Oordt (2021),“隐私作为公共物品:电子现金的一个论证”,Journal of Political Economy 129(7): 2157–2180。
Gorton, G and J Zhang (2022),“保护主权货币垄断”,未发表工作论文。
Keeley, M C (1990),“存款保险、风险与银行业的市场势力”,American Economic Review 80(5): 1183-1200
Keister, T and C Monnet (2022),“央行数字货币:信息与稳定”,Journal of Economic Dynamics and Control,待刊。
Keister, T and D Sanches (2022),“央行是否应发行数字货币?”,Review of Economic Studies,待刊。
Kosse, A and I Mattei (2022),“势头渐增——2021年国际清算银行央行数字货币调查结果”,BIS Papers,第125号。
Lilley, A and K Rogoff (2020),“实施有效负利率政策的理由”,载于J Cochrane and J and Taylor(编),货币政策策略,胡佛研究所出版社,第27–90页。
Malloy, M, F Martinez, M F Styczynski and A Thorp (2022),“零售型央行数字货币与美国货币政策实施:一个程式化资产负债表分析”,Finance and Economics Discussion Series,美联储理事会。
Neumark, D and A S Sharpe (1992),“市场结构与价格刚性的本质:来自消费者存款市场的证据”,The Quarterly Journal of Economics 107(2): 657-680。
Niepelt, D (2021),“央行数字货币:考量、项目与展望”,VoxEU.org,11月24日。
Panetta, F (2021),“演进还是革命?数字欧元对金融体系的影响”,Bruegel在线研讨会,2月10日。
Rochet, J C and J Tirole (2003),“双边市场中的平台竞争”,Journal of the European Economic Association 1(4): 990-1029。




