全球约有17亿人无法获得金融服务,其中11亿人拥有手机。
因此,许多无银行账户人群很可能会通过去中心化基础设施首次体验金融服务。
去中心化金融是让所有人都能开放地参与新数字经济并获得机遇的关键。
没有哪项技术比手机更能体现“跨越式发展技术”这一现象。手机的普及使服务最匮乏的社区也得以完全跳过铺设有线网络和提供固定电话等传统电信基础设施的环节。
据估计,如今全球83.4%的人口拥有手机。事实上,在仍无银行账户的17亿人中(占成年人口的22%),据报告有11亿人拥有手机。对这些人来说,他们很可能会通过去中心化基础设施首次体验金融服务。
与手机一样,去中心化金融(DeFi)技术有望成为一种跨越式发展技术,使金融服务不足的人群绕过传统金融,获得以往无法使用的数字服务和资产。
哪些人没有银行账户?
无银行账户人群是指在任何金融服务提供商处都没有账户的人。此定义不包括早于现代金融体系出现的非正规金融服务来源,例如社区储蓄小组、点对点(P2P)小额贷款,以及其他形式的社会和社区融资。
据估计,发展中市场中多达35%的经济活动发生在“非正规经济”中,相当于数万亿美元的“非正规经济活动”在正规金融服务体系之外、以平行体系的形式运行。几乎所有无银行账户人群都生活在人口年轻的发展中经济体。
什么是去中心化金融?
去中心化金融是一种金融科技基础设施,以由计算机代码治理的点对点(P2P)模式重新构想金融服务。
传统上,银行和服务提供商本身是人们获取服务的把关者:开设银行账户、使用支付应用或获得信贷额度,都需要先申请并获得批准。
金融科技公司克服了与传统实体网点距离遥远这一障碍,但对于没有正式政府身份证明和金融资产证明的人来说,获取金融服务仍然困难。
DeFi基础设施以技术和P2P为根基,提供“账户”、储蓄和贷款、支付及投资服务,从而消除机构中介。资金通过众筹和社区筹集,金融工具以软件形式存在,规则则以代码为基础,公开透明。
由此形成的金融基础设施具有开放、公开、透明、中立、抗审查和无国界等内在特征。世界各地任何人只需一部智能手机和互联网连接即可使用。
不到五年,去中心化金融已发展成为一个价值数十亿美元的行业,其市场估值一度达到超过1800亿美元的历史新高。从2020年1月至今,DeFi用户数量已从约9.1万人增至近500万人。
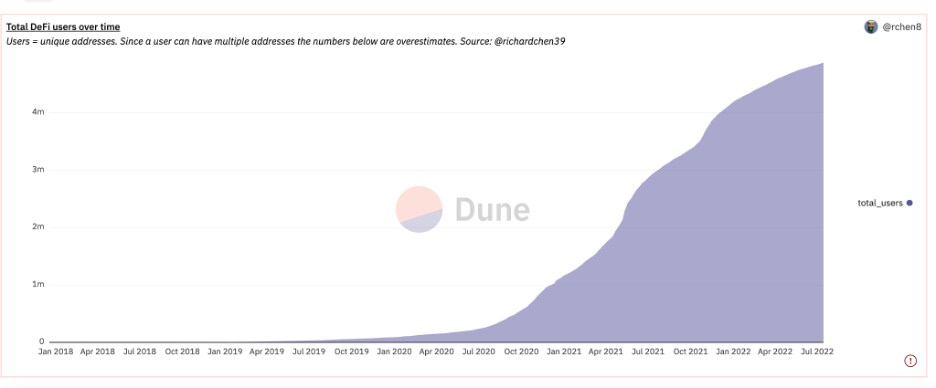
需要明确的是,迄今DeFi的交易量和活动仍局限于加密金融应用,拥护者是一群不太受人待见、被称为“赌徒”的人。
无银行账户人群尚未普遍采用去中心化金融,相关服务也尚未专为他们设计。不过,加密货币采用情况的数据让我们有理由密切关注DeFi的普及率。
新兴国家在加密货币方面走在前列
新兴国家在采用、挖矿和交易加密货币方面领先于所有发达国家,美国除外。其中许多对加密货币需求旺盛的国家,无银行账户居民占比很高:无银行账户成年人比例最高的七个国家中,有四个也是加密货币采用率领先的国家(中国、印度、巴基斯坦、尼日利亚)。
放眼全球,即使在美国这样金融服务业发达的发达经济体,无银行账户和银行服务不足的人群拥有加密货币的采用率相对较高,高于银行服务完备的人群。
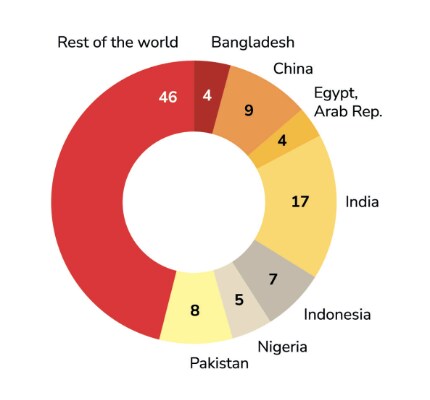
如今无银行账户的人群将永远不会成为“银行客户”,而会直接跨越式进入去中心化金融服务。这一预测主要基于以下三个驱动因素:
去中心化金融开放且无需许可的特性
任何人都可以创建区块链钱包——这项关键技术让任何拥有手机和互联网连接的人都能通过DeFi通道,使用区块链原生金融服务并进入全球资本市场。
基于区块链的数字钱包充当“账户”,可用于发送、接收、储存和投资数字资产。它也是接收和交易外币、接触全球资本市场的入口。
在诸如阿根廷、委内瑞拉和尼日利亚这样的经济体中,大批民众选择以数字货币领取报酬,并将财富转为比特币、以太坊等去中心化数字货币,这并不令人意外。加密货币无需许可的特性,使其成为全球持有人群最多元的资产类别。
DeFi改进了现有的P2P社区金融模式
基于社区金融结构的去中心化金融创新,可以提供更安全、更便利、更可靠的解决方案,改进现有的非正规社会金融基础设施。
P2P交易已经推动新兴市场中无法通过中心化金融机构进入加密货币市场的人采用加密货币。下一步很可能是基于DeFi的储蓄和贷款模式。储蓄小组是一种常见的社区实践,通过储蓄和发放贷款使社区成员受益。

DeFi模式有多项优势:数字支付比实物现金和手工记账更安全,也更易追踪;支付和取款自动化则能确保对所有成员公平透明。
社区数字资金可以像现金无法做到的那样轻松投入使用,储蓄社区也不再受地理范围限制。所有这些链上数据都会形成可追踪、可审计的信用记录,并有可能成为获取外部借款人更多资金的桥梁。
加密货币全民基本收入的益处
人们对加密货币全民基本收入日益关注,表明越来越多人认识到:区块链能够大规模、高效地直接向个人分发资金,而去中心化金融则能为资金筹集和长期分配提供高效渠道。
全球有超过10亿人每天生活费不足1.90美元,因此这些宏大构想正逐渐被接受为惠及人类的合理商业模式。近期,多种不同方案的可行性都取得了新的进展。
GoodDollar和Impact Market已累计为超过50万名成员开通非托管钱包并发放加密货币全民基本收入,受益者主要来自尼日利亚、印度和印度尼西亚等国家。领取者用这些资金进行点对点交易、满足基本需求,并探索储蓄小组等DeFi工具。
这些项目正在连接去中心化金融基础设施、资产与金融服务不足人群之间的鸿沟,并具有通过口碑传播加速普及的潜力。
去中心化金融普及面临的挑战
去中心化金融普及面临的实际风险和挑战不容低估。金融素养是起点,但仅靠它还不够:将加密货币存放在数字钱包里看似简单,但如今的DeFi产品和资产尚未针对弱势群体设计。基本读写能力仍是一个问题,而且全球37%的人口仍无法普遍、经济地使用互联网,而这是进一步发展的先决条件。
加密资产的波动性也带来关乎生存的风险:其价值有可能在一年内下跌72%,即使是最成熟的加密货币,对那些靠工资维持生计的人来说也构成巨大威胁。缺乏明确的监管和保障措施、消费者保护不足以及市场波动,始终会威胁DeFi的普及。普及不只取决于宏观趋势。
世界经济论坛如何推动负责任地使用区块链?
跨越式转向DeFi的影响远不止于消除中间人。它能让人们更开放地参与新数字经济并获得机遇。它还有望让既有的金融原则和产品更易获取,并赋能那些通常无法获得资本的社区进行资本形成。
去中心化金融为推动真正去中心化的全球经济奠定了基础,使无银行账户人群能够轻松接受并参与其中。
感谢Kitchain.xyz对本文的贡献。




